앤트로픽과 코어위브(CRWV)는 모두 오늘날 AI 붐의 중심에 있다. 그러나 두 회사의 사업 모델은 매우 다르다. 앤트로픽은 첨단 프런티어 모델에 특화돼 있고, 코어위브는 이러한 시스템을 학습·배포하는 데 필요한 GPU 컴퓨팅과 데이터센터 인프라를 제공한다.
그렇다면 어느 AI 종목의 잠재력이 더 클까. 두 회사의 매출 궤적, 경쟁 해자, 밸류에이션을 차례로 살펴본다.
매출 성장
앤트로픽의 정확한 매출은 아직 완전히 공개되지 않았다. 이 AI 기업이 아직 IPO 투자설명서를 내놓지 않았기 때문이다.
다만 블룸버그에 따르면 이 회사는 2026년 7월 연환산 매출(ARR) 650억 달러 이상을 달성했다1. 이는 5월의 470억 달러, 2025년 말의 90억 달러에서 늘어난 것으로, 현재 매우 빠른 속도로 성장하고 있다.
파이낸셜타임스에 따르면 앤트로픽 투자자들은 회사가 연말까지 대체로 같은 속도로 성장을 이어갈 것으로 예상하고 있다1. 이 속도가 유지된다면 ARR은 2026년 말까지 1,000억~1,200억 달러에 이르게 된다. 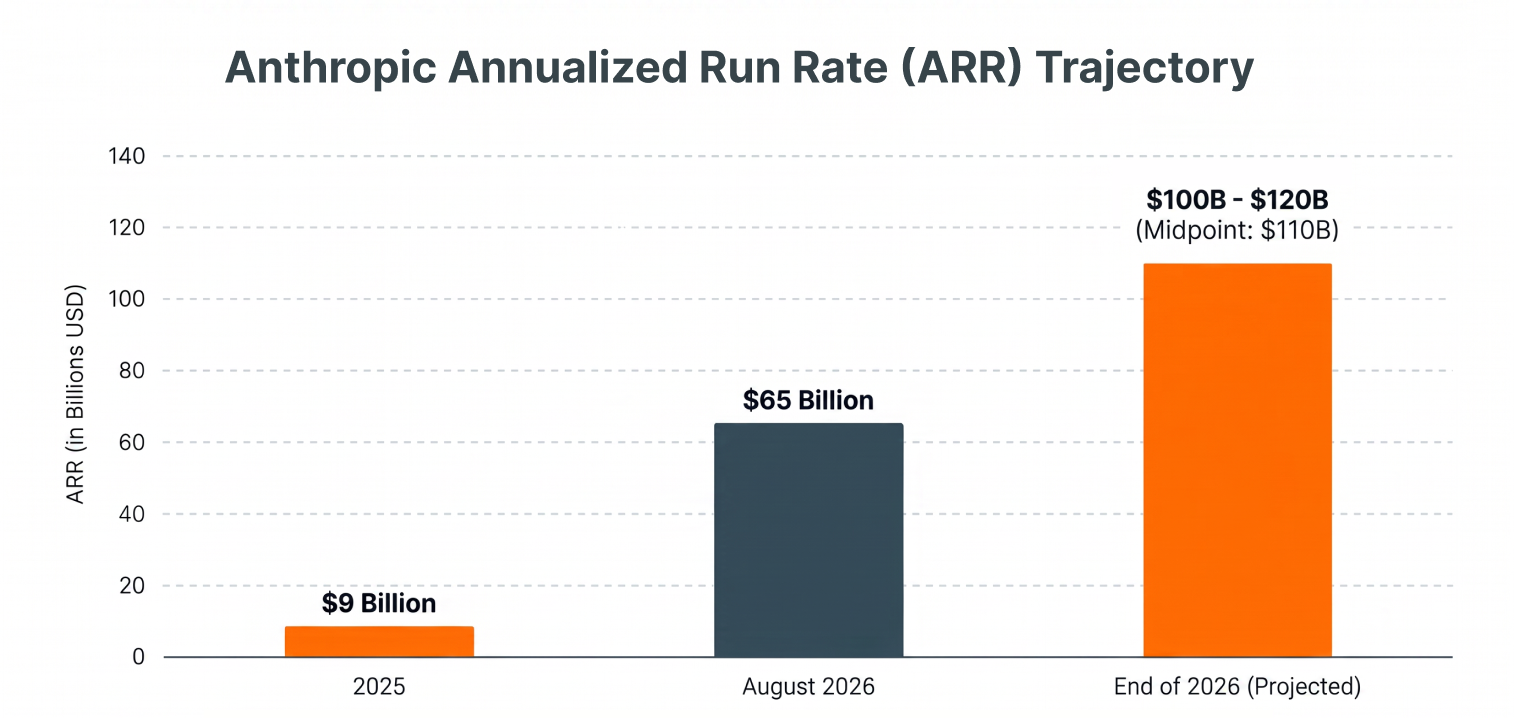 출처: TechCrunch, Anthropic's annualized revenue surges to $65B, 2026년 8월 17일 기준
코어위브의 경우 매출은 2023년 2억 2,900만 달러, 2024년 19억 1,000만 달러, 2025년 51억 달러를 기록했다2. 이 회사 역시 빠른 속도로 성장하고 있다.
회사는 올해 매출 가이던스로 124억~132억 달러를 제시했다3. 중간값(128억 달러) 기준으로는 150% 성장에 해당한다.
더 멀리 보면 월가는 2027년 매출이 263억 달러에 이를 것으로 예상하고 있다2. 애널리스트들은 이 회사의 AI 컴퓨팅 솔루션에 대한 수요가 높은 수준을 유지할 것으로 보고 있는 것이 분명하다.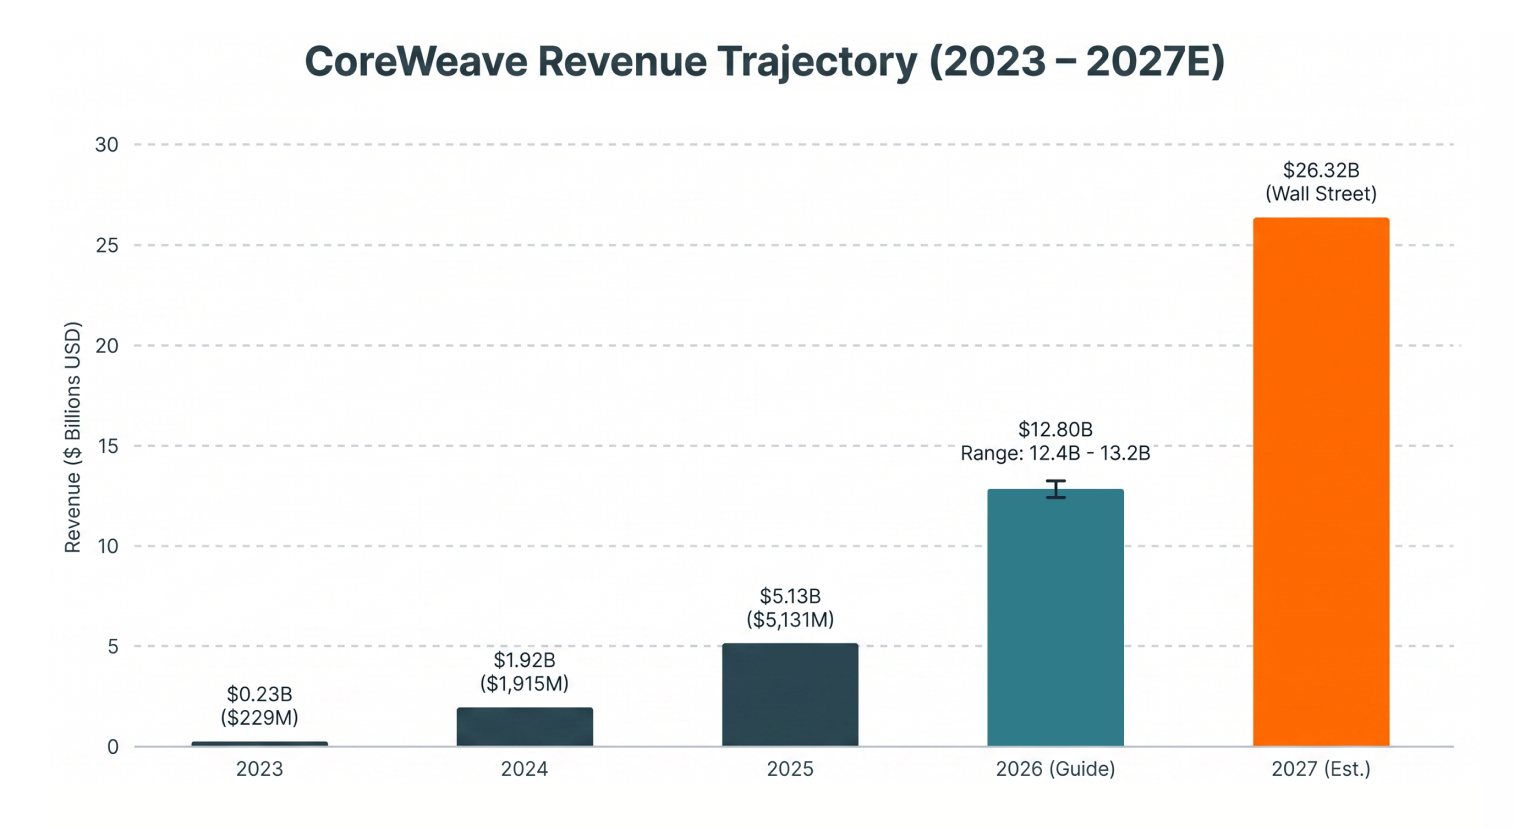
출처: LSEG, 2026년 9월 2일 기준, CoreWeave, CoreWeave Reports Strong Second Quarter 2026 Results,
2026년 8월 11일 기준
경쟁 해자
앤트로픽의 사업 모델을 분석하면 강력한 해자를 시사하는 몇 가지 요인이 드러난다.
기업 고객의 신뢰: 앤트로픽은 AI 안전성에 크게 주력해 왔으며, 이를 바탕으로 기업 시장, 특히 데이터 프라이버시와 결정론적 동작이 무엇보다 중요한 고규제 산업(금융, 헬스케어, 법률)에서 지배적인 입지를 구축했다.
개발자 인지도와 코딩 분야의 우위: 앤트로픽은 일반 소비자용 AI 채팅에서만 경쟁하기보다 개발자 워크플로에서 지배적인 점유율을 확보했다(주로 Claude의 확장된 컨텍스트 윈도, 추론 능력, Claude Code 같은 코드 생성 환경이 견인).
하이퍼스케일러의 지원: 아마존(AWS)과 구글 클라우드의 대규모 투자와 컴퓨팅 파트너십을 등에 업은 앤트로픽은 기업용 클라우드 플랫폼에 직접 탑재된 폭넓은 유통망을 갖추고 있어 기업 고객에게 쉽게 접근할 수 있다.
그러나 앤트로픽이 현재 좋은 위치에 있는 것으로 보이더라도 회사가 계속 성공할 것이라는 보장은 없다. 우선 프런티어 AI 모델은 범용화(commoditization) 위험에 끊임없이 노출돼 있다. 둘째, 회사는 경쟁이 매우 치열한 분야에서 강력한 기술 기업들과 맞서고 있다. 경쟁사로는 구글, 오픈AI, 마이크로소프트(MSFT), 메타(META), 아마존(AMZN), 미스트랄AI, 딥시크 등이 있다.
코어위브의 경우 사업 모델을 분석하면 해자를 형성하는 몇 가지 구조적 강점이 드러난다.
AI 특화 고성능 아키텍처: 기존 클라우드 사업자들이 전통적인 CPU 중심 웹 워크로드를 위해 데이터센터를 지은 반면, 코어위브는 AI 워크로드 전용으로 설계된 데이터센터를 구축했다.
엔비디아 GPU 확보: 코어위브는 엔비디아(NVDA) GPU를 대량으로 할당받았으며, 최근 업계 최초로 Vera Rubin NVL72 아키텍처의 구동 및 검증을 완료했다3.
막대한 수주잔고와 매출 고정: 2026년 6월 30일 기준 코어위브의 매출 수주잔고는 약 1,040억 달러로3, 2025년 매출의 약 20배에 달한다.
그러나 앤트로픽과 마찬가지로 코어위브도 경쟁이 치열한 산업에 속해 있다. 경쟁사로는 마이크로소프트, 구글, 아마존 같은 하이퍼스케일러와 함께 네비우스(NBIS), 엔스케일(Nscale), 람다(Lambda) 같은 네오클라우드 사업자가 있다. 앞으로 코어위브의 성공은 운영 속도, 전력 조달, 하드웨어 효율성에 달려 있을 것이다. 경쟁사가 더 저렴한 컴퓨팅, 더 빠른 인프라 공급, 더 뛰어난 소프트웨어 통합을 제공한다면 코어위브는 고객 이탈과 마진 압박에 취약해질 수 있다.
밸류에이션
밸류에이션 측면에서 두 AI 기업 모두 현재 이익을 내지 못하고 있어 주가수익비율(P/E)을 계산할 수 없다. 다만 주가매출비율(P/S)은 계산할 수 있다.
먼저 앤트로픽의 시가총액은 IPO 시 약 2조 달러가 될 것으로 예상된다1. 앞서 언급한 ARR 650억 달러를 적용하면 P/S는 약 31배다.
코어위브의 현재 시가총액은 450억 달러다2. 2026년 매출 가이던스 중간값을 적용하면 P/S는 약 6배로, 이 지표상으로는 앤트로픽보다 상당히 저렴하다.
LSEG 집계에 따르면 현재(2026년 9월 2일 기준) 코어위브에 대한 애널리스트 평균 목표주가는 144달러2로, 현재 주가보다 약 75% 높다. 앤트로픽이 상장하더라도 높은 시가총액과 P/S를 고려하면 애널리스트들이 그만큼의 상승 여력을 전망할 가능성은 낮다.
앤트로픽 vs 코어위브
종합하면 두 회사 모두 투자 관점에서 잠재력이 있는 것으로 보인다. 둘 다 빠르게 성장하고 있으며 경쟁 해자의 혜택을 누리고 있다.
그러나 밸류에이션을 보면 코어위브의 잠재력이 더 클 가능성이 있다. 결국 코어위브가 이 AI 연구소보다 상당히 저렴하기 때문이다.
각주:
1TechCrunch, Anthropic’s annualized revenue surges to $65B, 2026년 8월 17일 기준
2LSEG, 2026년 9월 2일 기준
3CoreWeave, CoreWeave Reports Strong Second Quarter 2026 Results, 2026년 8월 11일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.