현재 로봇 및 자동화 섹터에서 전개되고 있는 것만큼 광범위한 경제적 파급력을 지닌 기술 변혁은 드뭅니다. 공장 현장에서 재활 클리닉에 이르기까지, 자율 창고에서 병원 복도를 누비는 휴머노이드 보조 로봇에 이르기까지, 지능형 기계는 실험적인 신기술에서 산업 인프라로 빠르게 전환되고 있습니다.
이러한 변화는 단일 섹터에서 동시에 나타나는 경우가 드문 여러 요인의 결합에 의해 추진되고 있습니다. 바로 급속한 시장 확장, 구조적인 노동력 부족, AI 및 하드웨어의 발전, 가속화되는 자본 형성, 그리고 차세대 지능형 기계를 지원하는 광범위한 공급망의 등장입니다.
저희는 Themes 휴머노이드 로보틱스 ETF (BOTT)가 이러한 변화에 대한 익스포저를 제공하도록 설계되었다고 봅니다.
BOTT는 이러한 기업들에 대한 분산된 익스포저를 제공하고자 함으로써, 투자자가 휴머노이드 및 서비스 로보틱스, 산업용 및 자율 로보틱스, 보조 및 웨어러블 로보틱스, AI 및 인지 로보틱스, 로봇 이동성·구동 및 메카트로닉스 분야에서 매출의 최소 50%를 창출하는 기업에 참여할 수 있도록 할 수 있습니다.
핵심 요약
글로벌 휴머노이드 로봇 시장은 연간 출하량의 급격한 증가와 함께 2026년 54억 달러에서 2035년 503억 달러로 성장할 것으로 예상됩니다.
노동력 부족과 인구 고령화는 물리적 자동화에 대한 수요를 뒷받침할 수 있으며, 단기적인 휴머노이드 설치의 대부분은 물류, 자동차, 제조 분야가 차지할 것으로 예상됩니다.
투자와 상업적 배치가 가속화되고 있으며, 로봇 및 피지컬 AI는 2025년 260억 달러의 벤처 캐피털을 유치했고 기업들은 생산, 자금 조달 및 산업 배치를 확대하고 있습니다.
1. 빠르고 지속적인 확장 궤도에 오른 시장
휴머노이드 로봇의 시장 기회는 잠재 시장의 규모와 성장 궤적에서 시작됩니다.
휴머노이드 로봇 시장은 2026년 54억 1,000만 달러로 추정되며 2035년까지 502억 7,000만 달러에 이를 것으로 예상되는데, 이는 연평균 성장률 28.1%에 해당합니다.1 성장은 아시아 태평양, 북미 및 유럽 전역의 정부 이니셔티브와 함께 개인 보조, 돌봄, 헬스케어, 제조, 소매 및 물류 분야에서의 배치에 의해 견인될 것으로 예상됩니다.1
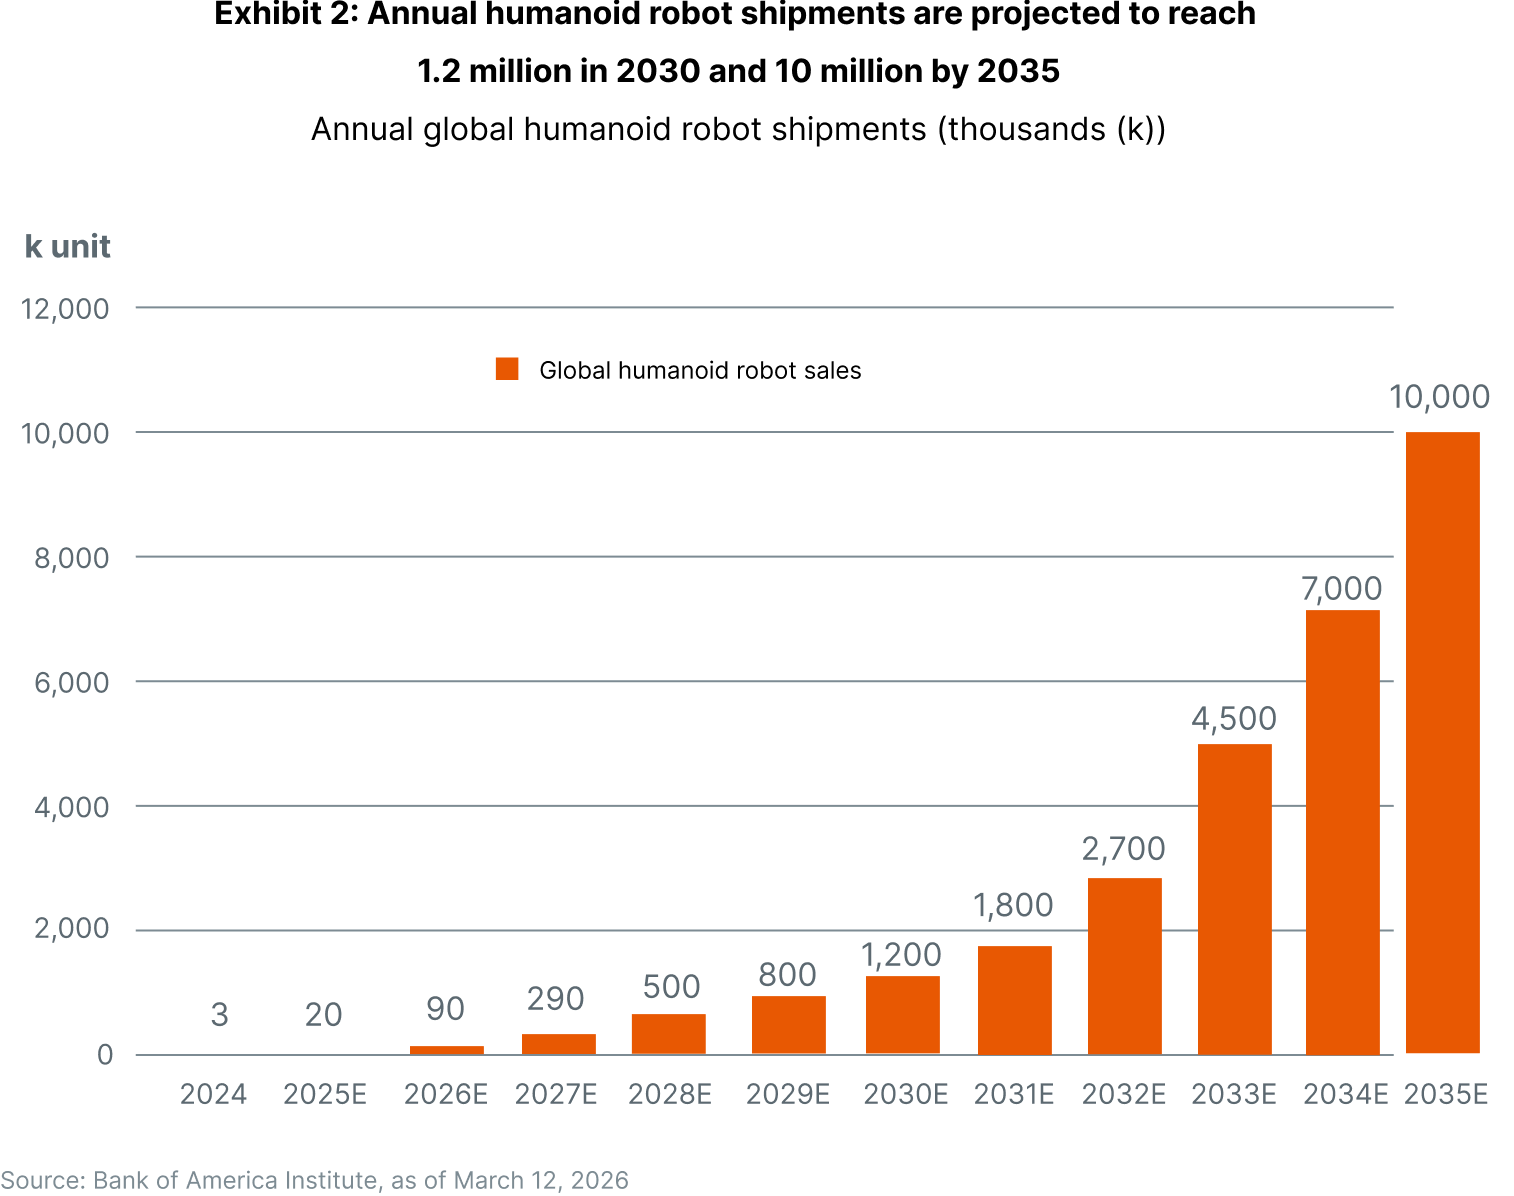
출하 대수 전망은 출하량의 상당한 증가를 시사합니다. 연간 휴머노이드 출하량은 2025년 약 20,000대에서 2035년 1,000만 대로 증가할 것으로 예상되며, 이는 추정 연평균 성장률 86%에 해당합니다. 출하량은 2026년 약 90,000대, 2030년 120만 대에 이를 것으로 전망됩니다.2 2040년까지 전 세계 휴머노이드 보급 대수는 3억 대에 이르고 2060년에는 30억 대로 증가할 것으로 예상되며, 궁극적으로 가정용 로봇이 설치 기반의 약 62%를 차지할 것으로 보입니다.2
그러나 단기적인 기회는 가정용보다는 산업용이 될 가능성이 높습니다. 2027년까지 휴머노이드 설치의 약 72%가 물류(33%), 자동차(24%), 제조(15%) 분야에서 이루어질 것으로 예상됩니다.2 이러한 환경은 비교적 정형화되어 있어 로봇을 더 빠르게 훈련시키고 더 높은 신뢰성으로 운영할 수 있습니다.
위험하고 육체적으로 힘든 작업은 휴머노이드 로봇의 또 다른 잠재적 응용 분야입니다. Goldman Sachs는 이 기술이 인간에게 어렵거나 위험한 작업을 로봇이 수행할 수 있는 환경에서 활용될 것으로 예상합니다.3
시간이 지나면서 잠재 시장은 소매, 헬스케어, 교육 및 가정 보조 분야로 확대될 수 있습니다. 가정용 휴머노이드는 2060년까지 전 세계 설치 기반의 대부분을 차지할 것으로 예상됩니다.2
2. 노동력 제약이 만들어내는 구조적인 고객 수요
위에서 설명한 산업적 활용 사례는 구조적인 경제적 압력에 의해 더욱 강화되고 있습니다. 노동력을 구하기가 점점 어려워짐에 따라 기업들은 물리적 작업을 자동화해야 할 필요성이 커지고 있습니다. 주요 경제국 전반에서 인구 고령화로 생산가능인구가 줄어드는 반면, 헬스케어, 물류 및 생활 지원 서비스에 대한 수요는 증가하고 있습니다.
이러한 압력은 특히 육체노동과 관련이 깊습니다. 소프트웨어, 데이터 처리 및 지식 노동은 빠르게 자동화되었지만, 공장, 창고 및 돌봄 시설은 여전히 이동성, 손재주, 물리적 존재가 필요한 작업에 사람에게 크게 의존하고 있습니다. 이러한 환경은 휴머노이드 배치가 시작될 것으로 예상되는 곳이기도 하여, 노동력 부족과 이 기술의 초기 활용 사례 사이에 직접적인 연관성을 만들어냅니다.
인구 통계 데이터는 이 과제의 규모를 뒷받침합니다. 노년 부양비는 향후 35년 동안 대부분의 선진국에서 전례 없는 수준에 이를 것으로 예상됩니다. 행동과 정책에 상당한 변화가 없다면, 노동력 부족이 심화됨에 따라 1인당 GDP 성장률은 크게 둔화될 가능성이 높습니다.4 이미 인구가 정점에 도달한 국가에서는 65세 이상 인구의 비중이 2024년 17%에서 2054년 33%로 거의 두 배가 될 것으로 예상됩니다. 전 세계적으로 65세 이상 인구는 2070년대 후반까지 18세 미만 아동의 수를 넘어설 것으로 예상됩니다.5
연구에 따르면 새로운 로봇 기술은 청년 및 중년 노동자가 상대적으로 부족한 국가에서 더 빠르게 배치되는데, 이는 노동 공급 제약에 대한 대응으로 기록되어 있습니다.6 중국과 한국의 기업들은 이미 유사한 압력에 대응하고 있으며, 동아시아 기업의 53%가 인재 부족을 혁신의 주요 장벽으로 꼽고 있습니다.7
투자자에게 주는 시사점은 로봇이 더 적은 생산가능인구로 더 많은 생산과 서비스를 뒷받침하는 데 도움이 될 수 있다는 것입니다. 휴머노이드는 인간과 유사한 형태 덕분에 기존 창고, 공장, 병원 및 상업용 건물을 재설계할 필요 없이 그 안에서 작동할 수 있다는 점에서 특히 의미가 있습니다. 이를 통해 물리적 인프라를 대대적으로 변경하지 않고도 기존 시설에 배치할 수 있습니다.2
그렇다고 휴머노이드가 노동자를 광범위하거나 빠르게 대체할 것이라는 의미는 아닙니다. 이 기술은 여전히 안전성, 신뢰성, 에너지 소비, 손재주, 훈련, 유지보수 및 투자 수익률과 관련된 과제에 직면해 있습니다. 단기적인 도입은 생산성 측면의 근거가 가장 명확하고 변동성이 가장 낮은 산업 환경에 집중될 것으로 예상됩니다.2
3. 로봇 역량을 향상시키는 AI 및 하드웨어의 발전
이전 세대의 로봇은 대체로 통제된 환경에서만 작동할 수 있다는 한계가 있었습니다. 로봇은 정밀하고 반복적인 동작을 수행할 수 있었지만, 변화하는 조건에 적응하려면 추가 프로그래밍이 필요한 경우가 많았습니다. 최근 AI의 발전은 로봇이 수행할 수 있는 작업의 범위를 넓히고 있습니다.
생성형 AI와 대규모 언어 모델의 등장은 “체화 지능(embodied intelligence)”의 발전에 기여했습니다. 체화 지능이란 물리적 세계의 정보를 해석하고, 자연어 지시에 반응하며, 다양한 환경에 적응하도록 설계된 AI 시스템을 말합니다.2
시각-언어-행동(VLA) 모델은 이 분야의 또 다른 발전으로, 연구 및 산업 응용 분야에서는 로봇이 전문적인 프로그래밍에 전적으로 의존하는 대신 시연을 통해 작업을 학습할 수 있는지를 탐구하고 있습니다.8 이러한 발전은 역사적으로 보다 유연한 로봇 응용을 제한해 온 소프트웨어 제약의 일부를 줄일 수 있습니다.
하드웨어 비용 또한 생산 규모가 확대됨에 따라 감소할 것으로 예상됩니다. 중국산 부품 원가(BOM)는 2025년 대당 약 35,000달러였으며 2030년까지 17,000달러 미만으로 떨어질 것으로 예상됩니다.2 또 다른 추정에 따르면 고소득 국가의 비용은 2024년 대당 약 200,000달러에서 2028년 약 150,000달러, 2050년 50,000달러로 감소할 것으로 보입니다.9
그러나 상당한 기술적, 상업적 불확실성이 여전히 남아 있습니다. 과제로는 제한된 조작 데이터, 인간 수준의 손재주, 배터리 수명, 신뢰성, 그리고 비정형 환경에서의 성능 등이 있습니다. 이러한 제약이 해결되는 속도가 휴머노이드 로봇이 통제된 산업 응용 분야를 넘어 얼마나 빠르게 확장될 수 있는지에 영향을 미칠 것입니다.
4. 가속화되는 상업적 배치와 자본 형성
기업들이 개발 단계에서 상업적 배치 단계로 이동함에 따라 로봇 및 피지컬 AI로 자본이 점점 더 많이 유입되고 있습니다.
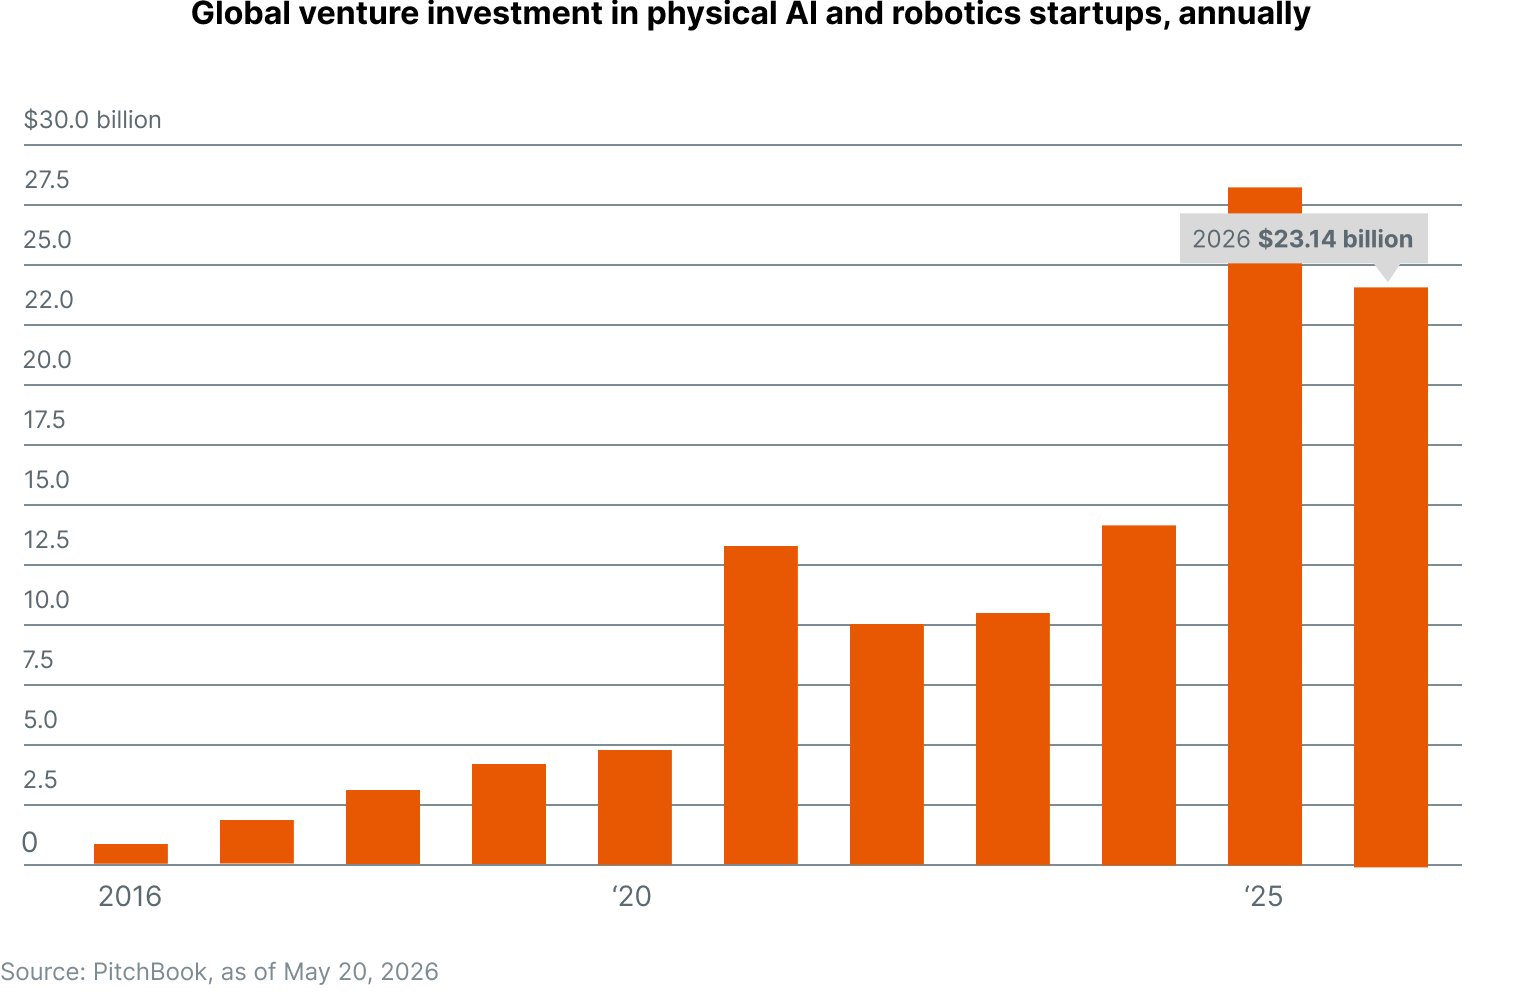
The Wall Street Journal이 보도한 PitchBook 데이터에 따르면, 글로벌 로봇 및 피지컬 AI에 대한 벤처 캐피털 투자는 2019년 42억 달러에서 2025년 260억 달러로 증가했습니다. 2026년 5월 20일까지 이 섹터의 기업들은 이미 230억 달러 이상을 조달했습니다.10
휴머노이드 로봇에 대한 자금 조달도 증가했습니다. Dealroom 데이터에 따르면 휴머노이드 로봇 스타트업은 2026년 상반기에 86억 달러의 자금을 유치했습니다.11 또한 2026년 1월까지 50개 이상의 기업이 휴머노이드 로봇을 개발하고 있는 것으로 알려졌으며, 그때까지 약 150건의 상업 출시가 기록되었습니다.2
개발이 상업화 단계로 진행됨에 따라 여러 기업이 현재 생산 능력을 구축하고 있습니다. XPeng은 2026년 9월 휴머노이드 로봇 생산 라인을 가동했으며, IRON 로봇이 새 라인에서 생산을 완료했습니다. 이 회사는 2026년 말까지 양산을 시작할 계획이며, 2027년 중국 및 해외 시장에서의 출시와 인도를 계획하고 있습니다.12
Tesla도 Optimus의 대량 생산을 준비하고 있습니다. 첫 번째 생산 라인 준비가 진행 중이며, 2026년 말 이전에 생산을 시작하여 궁극적으로 연간 100만 대의 생산 능력을 갖추는 것을 계획하고 있습니다.13
다른 기업들은 상업화를 향해 다른 경로를 추구하고 있습니다. Figure AI는 NVIDIA, Intel Capital, Salesforce 등의 투자자로부터 시리즈 C 펀딩으로 10억 달러 이상을 조달했으며, 투자 후 기업가치는 390억 달러로 알려졌습니다.14
이 섹터는 또한 공개 시장으로 확장되기 시작했습니다. Agility Robotics는 주주 및 규제 당국의 승인을 조건으로 Churchill Capital Corp XI와의 25억 달러 규모 합병을 발표했습니다.15
한편 상업적 배치는 산업 현장으로 이동하고 있습니다. BMW Group은 Spartanburg 생산 시설에서 휴머노이드 로봇을 사용했다고 보고했는데, 이 로봇은 11개월간의 배치 기간 동안 용접 공정을 위한 판금 삽입 작업을 수행하여 30,000대 이상의 차량 제조를 지원했습니다. 시범 운영 이후 BMW는 이 프로그램을 차세대 로봇과 추가 물류 작업으로 확대했습니다.16
따라서 업계는 자금 조달 및 개발 단계에서 생산 및 실제 배치 단계로 이동하고 있습니다. 더 많은 로봇이 운영 환경에 투입됨에 따라, 이러한 배치에서 얻은 데이터는 신뢰성, 생산성, 운영 비용 및 다양한 산업 환경 전반으로의 확장 가능성에 대해 더 큰 가시성을 제공할 것입니다.
5. 로봇은 제품이고, 공급망은 투자 대상입니다.
휴머노이드 로봇 생태계는 완제품 로봇을 만드는 기업을 훨씬 넘어 확장됩니다. 각 기계에는 광범위한 부품과 기술이 필요하므로, 생산 규모가 확대됨에 따라 공급망의 여러 계층에 걸쳐 잠재적 수요가 창출됩니다.
휴머노이드 로봇은 물리적 상호작용을 위해 촉각, 힘 및 근접 센서가 필요합니다. 움직임을 위한 액추에이터와 하모닉 감속기, 볼 스크루 같은 정밀 기어도 필요합니다. 반도체는 실시간 의사결정을 위한 컴퓨팅 성능을 제공하고, 카메라, 깊이 센서 및 LIDAR는 환경 인식을 가능하게 합니다. 산업용 소프트웨어는 AI 훈련, 시뮬레이션 및 플릿 관리를 지원하며, 배터리 및 전력 관리 시스템은 충전 간 작동 시간을 결정합니다.
반도체 계층은 이 공급망의 한 부분입니다. 각 휴머노이드 로봇에는 컴퓨팅, 아날로그 및 혼성 신호 칩, 엣지 스토리지 전반에 걸쳐 약 3,000달러에서 6,000달러 이상의 반도체가 탑재될 수 있습니다.3
액추에이터는 하드웨어 가치에서 또 다른 상당한 비중을 차지할 수 있습니다. 선형 및 회전 액추에이터는 2030년까지 휴머노이드 로봇 전체 제작 비용의 50% 이상을 차지할 것으로 예상됩니다.2 이는 생산 규모가 확대됨에 따라 액추에이터 공급업체의 중요성을 높일 수 있습니다. 정밀 기어, 센서 시스템 및 산업용 소프트웨어에도 유사한 역학이 적용될 수 있습니다.
그 결과 형성되는 생태계는 로봇 하드웨어 제조업체, AI 칩 설계업체, 정밀 부품 공급업체, 산업용 소프트웨어 기업, 배터리 및 전력 관리 공급업체, 시스템 통합업체에 걸쳐 있습니다. 업계가 발전함에 따라 이러한 개별 계층의 진화는 휴머노이드 생산 및 배치가 확대되는 속도와 밀접하게 연관될 것입니다.
투자 방법
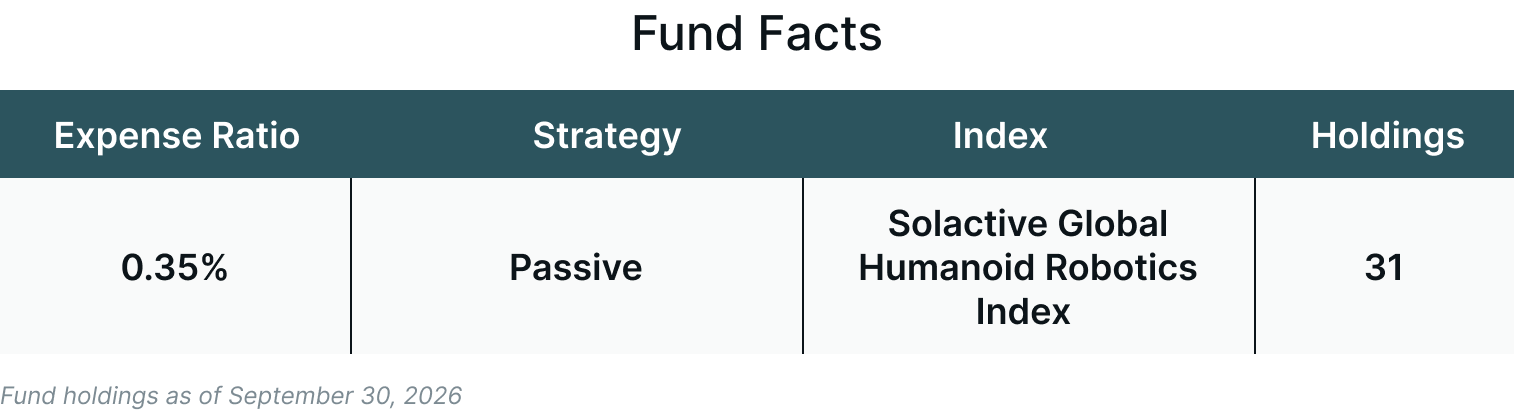
Themes 휴머노이드 로보틱스 ETF (BOTT)는 Solactive Global Humanoid Robotics Index (SOLGHRBN)를 추종하는 것을 목표로 하며, 이 지수는 다음 분야의 활동에서 매출의 최소 50%를 창출하는 기업을 선별합니다.
휴머노이드 및 서비스 로보틱스
산업용 및 자율 로보틱스
보조 및 웨어러블 로보틱스
AI 및 인지 로보틱스
로봇 이동성, 구동 및 메카트로닉스
BOTT는 수수료 및 비용 차감 전 기준으로 SOLGHRBN 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 결과를 제공하는 것을 목표로 합니다.
결론
휴머노이드 로봇은 신흥 기술에서 보다 광범위한 상업 생태계로 이동하고 있습니다. AI와 하드웨어의 발전은 로봇이 할 수 있는 일을 확대하고 있으며, 노동력 제약은 공장, 창고 및 기타 육체적으로 힘든 환경 전반에 걸쳐 잠재적인 응용 분야를 만들어내고 있습니다. 동시에 증가하는 투자와 초기 상업적 배치는 이 기술이 통제된 환경 밖에서 어떻게 작동하는지에 대한 더 많은 증거를 제공하고 있습니다.
다음 발전 단계는 이러한 시스템이 대규모로 어떻게 작동하는지에 달려 있습니다. 신뢰성, 손재주, 에너지 소비, 운영 비용 및 생산성이 다양한 환경에 휴머노이드를 배치하는 것의 실용성을 결정할 것입니다. 기업들이 시범 운영에서 더 큰 생산량으로 이동함에 따라, 실제 배치는 이러한 요인과 휴머노이드 로봇 운영의 경제성에 대해 더 큰 가시성을 제공할 것입니다.
투자자에게 이 테마는 완제품 로봇을 만드는 기업을 넘어 확장됩니다. 반도체, 센서, 액추에이터, 정밀 기어, 소프트웨어, 배터리 및 전력 관리 시스템이 모두 기술 스택의 일부를 구성합니다. 업계가 발전함에 따라 이러한 상호 연결된 계층은 휴머노이드 로봇과 더 넓은 피지컬 AI 생태계의 성장에 대한 다양한 익스포저 지점을 제공할 것입니다.
수수료/비용, 보유 종목, 표준화된 성과, 위험 등을 포함한 펀드에 대한 자세한 정보는 https://themesetfs.com/etfs/bott를 방문하시기 바랍니다.
각주:
1MarketsandMarkets, Humanoid Robot Market Size, Share & Trends, 2026 to 2035, 2026년 7월
2Bank of America Institute, Physical AI, Part 2: Humanoid Robots, 2026년 3월 12일
3Yahoo Finance, “Goldman Sachs Just Supercharged Its Humanoid Robot Prediction 5X to 6.5 Million by 2035,” 2026년 9월 14일
4OECD, OECD Employment Outlook 2025: From Job Shortage to Labour Shortage, 2025년 7월
5United Nations, World Population Prospects 2024, Department of Economic and Social Affairs, 2024년
6National Bureau of Economic Research, Automation Can Be a Response to an Aging Workforce, NBER Digest, 2018년 7월
7World Economic Forum, The Future of Jobs Report 2025, 2025년
8Deloitte Insights, AI Goes Physical: Navigating the Convergence of AI and Robotics, Tech Trends 2026, 2025년 12월 10일
9Morgan Stanley Research, Humanoids: A $5 Trillion Market, 2025년 5월 14일
10The Wall Street Journal, Venture Capital Turns to Hardware Bets as AI Threatens Software Companies, 2026년 5월; PitchBook 데이터 인용
11Tech Funding News, Top 10 humanoid robot startups to watch in 2026, 2026년 7월 24일
12XPeng, IRON Humanoid Robot Now Walks Off the Production Line, 2026년 9월 8일
13Tesla, Q4 2025 Update, 2026년 1월 28일
14Figure AI, Figure Exceeds $1B in Series C Funding at $39B Post-Money Valuation, 2025년 9월 16일
15Agility Robotics / Churchill Capital Corp XI, Agility Robotics to Go Public Through $2.5 Billion Merger with Churchill Capital Corp XI, 2026년 6월 24일
16BMW Group, BMW Group advances the use of Physical AI in production with Figure 03 project in Spartanburg, 2026년 6월 25일
분산 투자가 위험을 제거하지는 않습니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.