현대 경제의 구조가 클라우드 위에서 다시 짜이고 있다.
금융 거래와 의료 기록을 처리하는 시스템부터 대규모 인공지능을 구동하는 인프라에 이르기까지, 클라우드 컴퓨팅은 데이터 저장 편의 수단이라는 출발점을 훌쩍 넘어섰다. 이제 클라우드는 기업 기술, 디지털 커머스, 국가 안보가 점점 더 의존하는 기반 계층이 됐다.
이 변화의 중심에는 디지털 보안, 전자상거래 인프라, 데이터 아키텍처, 인터넷 인프라, 데이터 지원 분야에 걸친 다양한 기업 생태계가 있으며, 이들 기업의 매출은 구조적으로 클라우드 컴퓨팅의 확장과 연결돼 있다.
기업은 업무를 디지털화하고, 정부는 시스템을 현대화하며, AI 워크로드는 갈수록 더 많은 컴퓨팅 자원을 요구한다. 이 생태계는 이번 10년의 가장 중대한 기술 흐름 몇 가지가 만나는 지점에 자리하고 있다.
Themes Cloud Computing ETF(티커: CLOD)는 기술 지형 가운데 이처럼 진화하는 영역에 자리한 기업들에 대한 익스포저를 제공하도록 설계됐다.
CLOD는 디지털 보안, 전자상거래 인프라, 데이터 인프라, 데이터 아키텍처, 인터넷 인프라, 데이터 지원에서 매출을 올리는 시가총액 상위 50개 기업에 분산된 익스포저를 제공하는 것을 목표로 하며, 이를 통해 투자자가 글로벌 클라우드 컴퓨팅 시장을 형성하는 장기 구조적 흐름에 참여할 수 있는 수단이 될 수 있다.
핵심 요약
글로벌 클라우드 컴퓨팅 시장은 2025년 9,436억 달러에서 2033년 3조 3,500억 달러로 성장할 것으로 전망되며, 이는 클라우드 인프라의 규모와 전략적 중요성이 커지고 있음을 보여준다.
AI가 전례 없는 속도로 클라우드 투자를 가속하고 있다. 아마존, 마이크로소프트, 알파벳, 메타 4개사만 해도 2026년 데이터센터와 AI 칩에 약 6,300억 달러를 지출할 것으로 예상된다.
클라우드 도입은 이제 사이버보안, 전자상거래, 데이터 인프라, AI 기반 기업용 소프트웨어 전반으로 확대됐으며, 장기 디지털 전환 흐름과 연결된 다각화된 생태계를 형성하고 있다.
#1 구조적 규모에 도달한 클라우드 컴퓨팅 시장
클라우드 컴퓨팅을 투자 테마로 이해하는 데 가장 중요한 맥락은 이 시장이 이미 도달한 규모, 그리고 그 규모가 계속 커지는 속도다.
글로벌 클라우드 컴퓨팅 시장은 2025년 9,436억 5,000만 달러로 추정되며, 연평균 성장률(CAGR) 16%로 성장해 2033년 3조 3,500억 달러에 이를 것으로 전망된다. 레거시 온프레미스 인프라에서 확장성·유연성·비용 효율이 더 높은 클라우드 환경으로의 전환이 지속되고 있다는 점이 그 배경이다.¹
한때 파괴적 기술 계층으로 여겨졌던 클라우드는 점차 기업의 기반 인프라가 됐으며, 데이터 저장과 사이버보안부터 전자상거래, 디지털 협업, 인공지능에 이르기까지 모든 것을 뒷받침하고 있다.
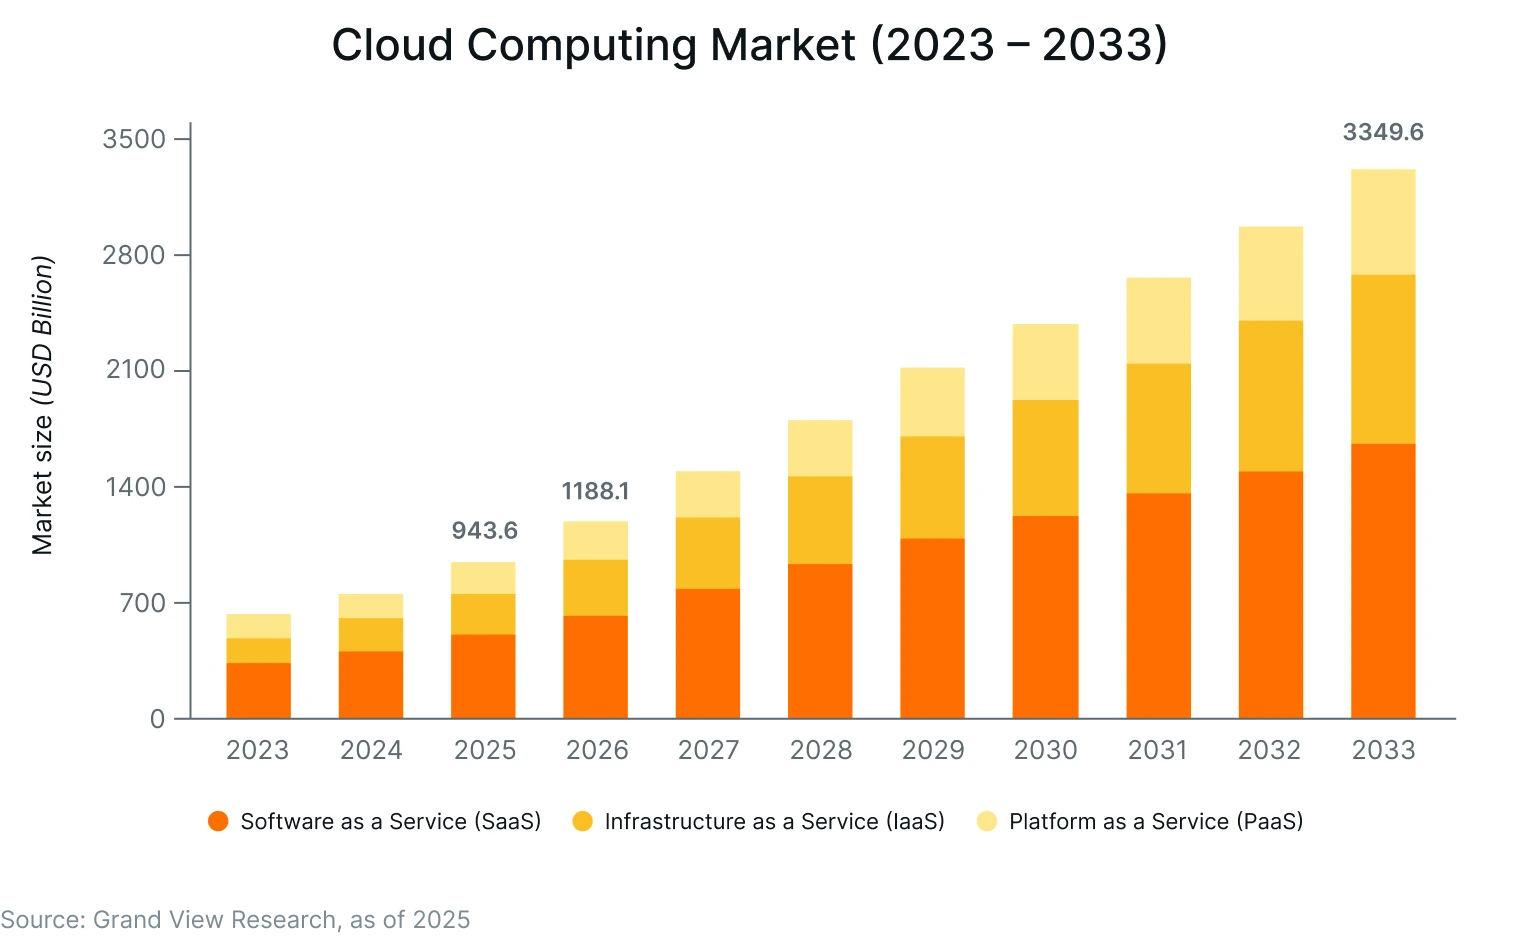
이러한 전환은 기업의 도입 추세에서 뚜렷하게 나타난다. 맥킨지에 따르면 현재 대기업의 95% 이상이 클라우드를 활용하고 있으며, 퍼블릭 클라우드에서 운영되는 기업 워크로드 비중은 2018년 32%에서 2025년 52%로 높아졌다.2
퍼블릭 클라우드 소비도 급증해 2019년 약 900억 달러에서 2024년 3,350억 달러로 늘었다.2 이에 따라 시장은 초기 단계의 실험을 훌쩍 넘어 운영상 의존 단계로 들어섰으며, 클라우드는 점점 기업 IT의 기본 아키텍처 역할을 하고 있다.
이 전환이 갖는 경제적 함의도 점점 커지고 있다. AWS와 텔레콤 어드바이저리 서비스(Telecom Advisory Services)가 발표한 연구는 클라우드 도입이 2023년 글로벌 GDP에 1조 달러 이상 기여했으며, 2024~2030년 누적 경제 효과는 12조 달러를 넘어설 것으로 추정했다.3
이러한 확장의 상당 부분은 클라우드 기반 AI 애플리케이션이 이끌 것으로 예상된다. AI 애플리케이션에는 확장 가능한 컴퓨팅·스토리지·네트워킹 인프라가 필요한데, 기존 온프레미스 시스템으로는 이를 효율적으로 제공하지 못하는 경우가 많다.
클라우드 지출의 구성도 바뀌고 있다. 매출 기준 최대 부문은 여전히 SaaS(서비스형 소프트웨어)지만, 컴퓨팅·스토리지·네트워킹을 아우르는 IaaS(서비스형 인프라)가 AI 워크로드 확대와 기업의 지속적인 클라우드 이전에 힘입어 가장 빠르게 성장하는 계층으로 부상하고 있다.¹
이 데이터는 파괴적 혁신 단계에서 인프라 단계로 넘어간 시장을 보여준다. 클라우드 컴퓨팅은 더 이상 예산 비중을 두고 기존 IT와 경쟁하지 않는다. 대부분의 대기업에서 클라우드가 곧 IT 전략이다.
#2 AI가 촉발한 전례 없는 인프라 투자
클라우드 시장의 규모가 토대를 이룬다면, AI 인프라 투자 사이클은 그 성장을 가속하는 촉매다.
대규모 모델 학습부터 실시간 추론에 이르는 AI 워크로드는 대부분 클라우드 인프라에서 구동되며, AI를 대규모로 개발·배포하려는 경쟁은 현대 기술 산업에서 전례 없는 규모의 자본 투입을 촉발했다.
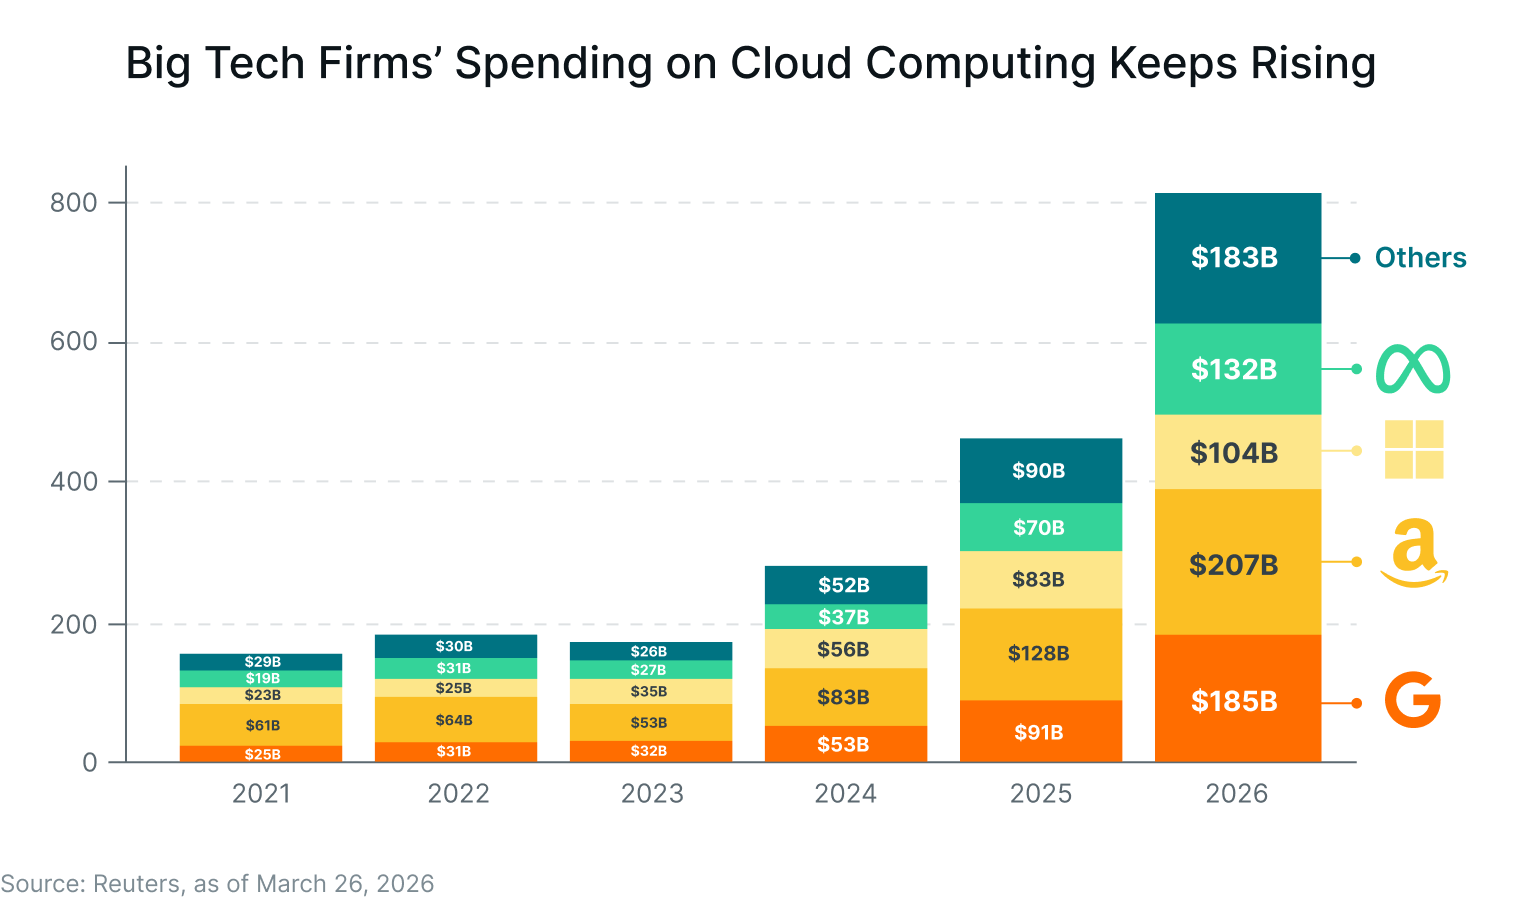
모건스탠리 추정에 따르면 아마존(AMZN), 마이크로소프트(MSFT), 알파벳(GOOGL), 메타(META) 단 4개사가 2026년 한 해에만 데이터센터와 AI 칩에 약 6,300억 달러를 지출할 것으로 전망된다.
이는 2023년 수준의 4배가 넘으며, 미국 GDP의 약 2.2%에 해당하는 규모다. 이들 기업은 현재 전 세계에서 약 600개의 데이터센터 시설을 운영하고 있으며, 추가로 544개가 계획 또는 건설 단계에 있다.⁴
범위를 오라클(ORCL)과 코어위브(CRWV)를 포함한 상위 11개 클라우드·인프라 기업으로 넓히면 2026년 설비투자 총액은 8,110억 달러에 이른다.⁴
맥킨지의 분석은 이 구축 경쟁의 물리적 규모를 가늠하게 한다. 미국의 전력 용량은 2025년 약 30GW에서 2030년 90GW 이상으로, 연평균 약 22% 성장할 것으로 전망된다.⁵
이 용량의 약 70%는 하이퍼스케일러가 차지하고, 나머지는 코로케이션 사업자, 전문 인프라 운영사, 그리고 이러한 시설을 건설하고 전력을 공급하는 더 넓은 기업 생태계로 흘러갈 것으로 예상된다.⁵
이 인프라를 설계·구축·연결·운영·보호하는 기업 생태계에 이처럼 확정된 대규모 자본은 상당하고 지속적인 매출 기반이 된다.
#3 기업 디지털 전환으로 기본값이 된 클라우드 인프라
인프라 투자는 클라우드 컴퓨팅 기회의 공급 측면을 이룬다. 장기적으로 이 테마를 구조적으로 주목하게 만드는 것은 수요 측면, 즉 기업의 클라우드 도입이 얼마나 깊어지고, 측정 가능한 성과를 내며, 새로운 기술 사이클마다 범위를 넓혀 가는지다.
도입이 깊어지고 있다는 증거는 수치로 확인된다. IBM이 2025년 EMEA 10개국 고위 경영진 3,500명을 대상으로 실시한 설문에 따르면 응답자의 66%가 자사 조직이 AI로 이미 상당한 운영 생산성 개선을 이뤘다고 답했으며, 측정 가능한 성과가 가장 두드러진 분야는 소프트웨어 개발·IT, 고객 서비스, 조달이었다.6
응답자 약 5명 중 1명은 자사 조직이 이미 AI 투자수익률(ROI) 목표를 달성했다고 답했고, 추가로 42%는 12개월 이내에 달성할 것으로 예상했다.6 이 결과는 기업들이 클라우드 기반 AI를 미래의 투자 대상으로 검토하는 단계가 아니라, 그 수익을 현재의 현실로서 관리하고 있음을 보여준다.
같은 IBM 설문에서 고위 경영진의 92%는 다단계 작업을 자율적으로 계획·실행하는 시스템인 에이전틱 AI가 2년 안에 측정 가능한 ROI를 낼 것으로 예상했다.6
에이전틱 AI 워크로드는 설계 단계부터 클라우드 네이티브다. 탄력적인 컴퓨팅, 실시간 데이터 접근, 상호 연결된 서비스가 필요한데, 이를 대규모로 제공할 수 있는 것은 클라우드 플랫폼뿐이다. 이러한 시스템의 도입이 늘수록 기반 클라우드 인프라에 대한 수요도 함께 커진다.
가트너는 이 궤적을 구체적인 수치로 제시했다. 특정 작업용 AI 에이전트를 탑재한 기업용 애플리케이션 비중이 2025년 5% 미만에서 2026년 말 40%로 높아질 것이라는 전망이다.7
이러한 통합 하나하나가 클라우드 네이티브 플랫폼, 데이터 파이프라인, 보안 프레임워크에 대한 기업의 의존도를 높이며, 클라우드 역량에 대한 수요를 줄이기보다 늘리는 경향이 있다.
#4 사이버보안: 클라우드 도입과 함께 커지는 2,400억 달러 규모 지출
클라우드 도입과 사이버보안 지출은 함께 움직인다. 클라우드로 이전되는 모든 워크로드, 인터넷으로 접근 가능해지는 모든 애플리케이션, 원격 접속 권한을 받는 모든 사용자가 새로운 잠재적 취약점이 된다.
클라우드 환경의 규모와 복잡성이 커질수록 이를 보호하는 시장도 커지며, 이 관계는 데이터에서 뚜렷하게 드러난다.
가트너는 전 세계 정보보안 최종 사용자 지출이 2025년 2,130억 달러에서 2026년 2,400억 달러로 늘어날 것으로 전망했다.8 전년 대비 12.5%에 이르는 이 증가세는 세 가지 요인이 맞물린 결과다. 갈수록 늘고 정교해지는 위협 환경, 공격자와 방어자 모두의 AI 활용 확대, 그리고 보안 투자를 재량 예산 항목이 아닌 규제 준수 요건으로 만든 규제 압력이다.8
이 역학의 AI 측면은 클라우드 컴퓨팅 생태계와 특히 관련이 깊다. 기업이 클라우드 환경 전반에 AI를 배포하면서 새로운 공격 표면이 생기고, AI 모델의 입력·출력 보호부터 모델에 데이터를 공급하는 파이프라인 보호에 이르기까지 새로운 형태의 방어가 필요해진다.
가트너의 전망은 이처럼 넓어지는 범위를 반영한다. 보안 지출은 단순히 절대 규모로만 늘어나는 것이 아니라, 새로운 클라우드 워크로드와 AI 통합이 추가될 때마다 보호해야 할 경계가 넓어지기 때문에 늘어나고 있다.
클라우드 컴퓨팅 투자 테마에서 디지털 보안은 생태계 안에서 구조적으로 가장 안정적인 매출원 중 하나다. 신원 관리, 위협 탐지, 클라우드 접근 보안 중개(CASB), 컴플라이언스 자동화를 제공하는 기업들의 매출은 계약 기반·반복적이며, 기업의 클라우드 사용량과 직접 연결돼 있다.
클라우드 환경이 복잡해지고 AI가 더 깊이 내재화될수록 클라우드 네이티브 보안 솔루션에 대한 수요도 함께 커지며, 보안 지출은 별도의 고려 사항이 아니라 클라우드 운영에 내재된 비용이 된다.
#5 다각화된 구조적 익스포저를 제공하는 클라우드 가치사슬
투자 테마로서 클라우드 컴퓨팅의 두드러진 특징 중 하나는 가치사슬의 폭이다.
클라우드 생태계는 익스포저를 단일 플랫폼이나 제품 사이클에 집중시키는 대신, 6개의 서로 다른 매출 부문에 걸쳐 있다. 각 부문은 같은 근본적 성장 동력의 수혜를 받지만, 서로 다른 비즈니스 모델로 매출을 올리고, 서로 다른 고객을 상대하며, 기술 스택의 서로 다른 부분에 대응한다.
데이터 인프라는 다른 모든 것을 떠받치는 스토리지, 컴퓨팅 용량, 데이터센터 하드웨어를 아우른다. 추론 워크로드가 AI 컴퓨팅의 주된 형태가 되면서 최종 사용자와 가까운 분산형·저지연 시설이 필요해지고, 이에 따라 데이터 인프라 투자의 지리적 범위도 기회와 함께 넓어지고 있다.⁵
데이터 아키텍처는 조직이 데이터에서 인사이트를 추출하는 데 쓰는 플랫폼, 데이터베이스, 오케스트레이션 도구, 분석 시스템을 포괄한다. 기업들이 하이브리드·멀티클라우드 환경에서 운영하고 업무 흐름에 AI를 통합하면서, 이러한 환경 전반에서 데이터를 관리·통제·이동하는 데 필요한 도구의 중요성이 점점 커지고 있다.
인터넷 인프라, 즉 콘텐츠 전송 네트워크(CDN), DNS 제공업체, 네트워킹 하드웨어, 상호 연결 서비스는 클라우드 서비스가 사용자에게 도달하는 물리적·논리적 계층을 형성한다.
맥킨지의 분석에 따르면 하이퍼스케일러가 전력을 더 빨리 확보하기 위해 2급(tier 2) 시장으로 확장하면서, 공급이 빠듯한 1급(tier 1) 거점보다 12~24개월 빠르게 전력을 확보할 수 있고 부지 비용은 최대 70% 낮다.⁵ 이러한 지리적 확장은 인프라 기회와 그 수혜 기업의 범위를 넓힌다.
전자상거래 인프라는 결제 게이트웨이, 물류 플랫폼, 주문 처리 시스템, 판매자용 도구를 제공하며 디지털 소매를 뒷받침한다. 디지털 소매는 거래량 처리, 실시간 재고 관리, 점점 더 개인화되는 고객 경험을 위해 전적으로 클라우드 기반 시스템에 의존하는 분야다.
디지털 보안과 데이터 지원이 생태계를 완성한다. 앞 절에서 살펴본 것처럼 보안은 기업의 클라우드 사용량과 구조적으로 연결된 반복 매출을 창출하며, 2026년 2,400억 달러 규모에 이를 것으로 전망된다.8
데이터 지원은 클라우드 환경이 기업 규모에서 안정적으로 작동하는 데 필요한 모니터링, 컴플라이언스, 백업, 운영 연속성 서비스를 아우른다.
종합하면 이 6개 부문은 익스포저를 단일 승자에 집중시킬 필요가 없는 기회를 제시한다. 모두 같은 장기 구조적 확장에 참여하는 주체로, 서로 다른 매출 모델로 운영되고 서로 다른 고객을 상대하지만 결국 같은 근본 동력에 함께 묶여 있다.
관련 ETF
Themes Cloud Computing ETF(티커: CLOD)는 Solactive Cloud Computing Index(SOLCLOUN)를 추종하는 것을 목표로 한다. 이 지수는 디지털 보안, 전자상거래 인프라, 데이터 인프라, 데이터 아키텍처, 인터넷 인프라, 데이터 지원에서 매출을 올리는 시가총액 상위 50개 기업을 선별한다.
CLOD는 수수료 및 비용 차감 전 기준으로 SOLCLOUN 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 성과를 제공하는 것을 목표로 한다.
결론
클라우드 컴퓨팅은 기업 IT의 비용 효율화 도구라는 출발점을 훌쩍 넘어섰다. 이제 클라우드는 기업이 데이터를 저장하고, 애플리케이션을 배포하고, 디지털 시스템을 보호하고, 인공지능을 일상 업무에 통합하는 방식을 바꾸는 더 넓은 구조적 전환의 중심에 있다.
이 분야로 유입되는 투자 규모가 이러한 변화를 반영한다. 하이퍼스케일러, 반도체 기업, 사이버보안 업체, 데이터 인프라 기업들은 컴퓨팅 파워, 스토리지, 연결성, AI 기반 서비스에 대한 지속적인 수요에 힘입어 기술 산업에서 보기 드문 수준의 자본을 함께 투입하고 있다.
동시에 기업의 클라우드 도입은 산업과 지역에 따라 여전히 고르지 않으며, 이는 전환이 완전히 성숙한 단계가 아니라 아직 진행 중임을 시사한다.
에너지 가용성, 공급망 병목, 인프라를 전 세계로 확장하는 데 따른 운영상 과제 등 단기 제약 요인은 성장의 속도와 분포에 영향을 미칠 가능성이 크다. 그러나 이러한 제약은 데이터 생성, AI 워크로드, 디지털 커머스, 기업 디지털화의 지속적인 확장과 함께 존재하며, 이 모든 흐름은 클라우드 인프라의 전략적 중요성을 강화한다.
투자자 입장에서 이 테마는 디지털 혁신과 실물 경제 활동을 점점 더 뒷받침하는 기술 생태계에 대한 익스포저를 제공하며, 현대 경제에서 가장 중대한 인프라 계층 중 하나로 자리매김하고 있다.
수수료·비용, 보유 종목, 표준화 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/clod에서 확인할 수 있습니다.
각주:
*분산투자가 위험을 제거하지는 않습니다. 투자자는 지수에 직접 투자할 수 없습니다.
1Grand View Research, Cloud Computing Market Size & Share Analysis 2026–2033, 2025
2McKinsey & Company, Riding the Hyperscaler Wave: The Investment Opportunity in Cloud Ecosystems, 2025년 9월 19일 기준
3Amazon Web Services & Telecom Advisory Services, Cloud Adoption and AI: Economic Impact Studies, 2024년 11월 26일 기준
4Reuters Breakingviews (Karen Kwok), How Big Tech's $630 Bln AI Splurge Will Fall Short, 2026년 3월 26일 기준
5McKinsey & Company, The Next Big Shifts in AI Workloads and Hyperscaler Strategies, 2025년 12월 17일 기준
6IBM, The Race for ROI: Two-thirds of EMEA Enterprises Report Significant Productivity Gains from AI, 2025년 10월 28일 기준
7Gartner, Gartner Predicts 40% of Enterprise Apps Will Feature Task-Specific AI Agents by 2026, 2025년 8월 26일 기준
8Gartner, Gartner Forecasts Worldwide End-User Spending on Information Security to Total $213 Billion in 2025, 2025년 7월 29일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.