글로벌 시스템적 중요 은행(G-SIB)만큼 세계 경제의 중심에 가까이 위치한 기업군은 거의 없습니다. 이들 은행은 국경 간 결제를 처리하고, 기업 투자 자금을 조달하는 채권 및 주식을 인수하며, 수조 달러 규모의 가계 예금을 보유하고, 통화정책의 전달 과정에서 핵심적인 역할을 수행합니다.
이들의 규모, 복잡성, 상호연결성으로 인해 이들의 파산은 금융 시스템 전반에 위험을 초래할 수 있습니다. 그 결과 이들은 글로벌 은행업에서 가장 엄격한 수준의 자본, 정리(resolution) 및 감독 요건을 적용받습니다. 이러한 경제적 영향력과 시스템적 중요성의 결합은 이들을 은행 섹터 전반과 구별 짓습니다.
금융안정위원회(FSB)에 따르면 2025년에 29개 은행이 G-SIB로 지정되었습니다.1 이들은 북미, 유럽, 아시아의 10개국에 본사를 두고 있으며, 이는 글로벌 금융 시스템을 떠받치는 기관들의 국제적 영향력을 반영합니다.
당사는 Themes 글로벌 시스템적 중요 은행 ETF (GSIB)가 글로벌 은행 산업의 이 부문에 대한 익스포저를 제공하여, 투자자에게 전 세계 금융 시장의 기능에 핵심적인 역할을 하는 기관에 대한 접근을 제공한다고 봅니다.
핵심 요약
G-SIB에는 자산 기준 세계 최대 은행들이 포함되며, 공개된 지표 기반 방법론을 통해 매년 선정됩니다. 이를 통해 추가적인 자본, 정리 및 감독 요건을 적용받는 29개 은행으로 구성된 명확한 유니버스가 형성됩니다.
대형 은행들의 자본 수준은 여전히 견고하며, 가상의 심각한 경기침체 시나리오에서도 모든 은행이 최소 CET1 요건을 상회하는 수준을 유지했습니다.
G-SIB는 대출, 자본시장, 결제 및 기타 금융 서비스 전반에서 수익을 창출하며, 이들의 국제 네트워크는 국경 간 금융을 지원합니다.
1. 탁월한 규모와 글로벌 경제적 영향력
G-SIB는 다른 금융기관이 거의 따라올 수 없는 규모로 운영되며, 그 활동은 여러 국가, 금융 시장, 핵심 인프라에 걸쳐 있습니다.
2025년 말 기준, 중국공상은행(ICBC)은 자산 7조 6,460억 달러, 기업 고객 1,470만 곳, 개인 고객 7억 8,200만 명을 보유한 자산 기준 세계 최대 은행이었습니다. 중국의 다른 3대 국영 은행이 그 뒤를 이었으며, 이어서 JPMorgan Chase, Bank of America, BNP Paribas, HSBC가 순위에 올랐고, 이들은 모두 G-SIB입니다.1,2
그러나 규모만으로 은행의 시스템적 중요성이 결정되는 것은 아닙니다. FSB는 매년 바젤은행감독위원회(BCBS) 및 각국 당국과 협의하여, 감독 당국의 판단으로 보완된 지표 기반 방법론을 사용해 G-SIB를 선정합니다. 이 방법론은 규모, 상호연결성, 대체 가능성 또는 금융 인프라, 복잡성, 국가 간 활동이라는 5개의 큰 범주에 걸쳐 은행을 평가합니다.1,3
이러한 지표 중 일부는 본국 시장을 넘어선 은행 활동의 폭을 포착합니다. 국가 간 활동은 본국 외에서의 은행의 채권 및 채무를 측정하며, 대체 가능성은 결제, 수탁 자산, 채권 및 주식 인수 등의 활동을 고려합니다.3 이러한 활동을 통해 G-SIB는 여러 시장에 걸쳐 다국적 기업, 기관투자자, 정부에 서비스를 제공하며, 이들을 국경 간 무역, 자본 흐름, 결제 시스템과 연결합니다.
따라서 G-SIB 지정은 투자자에게 은행의 규모 이상의 정보를 제공합니다. 이는 금융 시스템에 깊이 뿌리내려 그 부실이 다른 은행과 시장에 영향을 미칠 수 있는 기관을 식별해 줍니다.
2. 10여 년에 걸쳐 구축된 자본 건전성
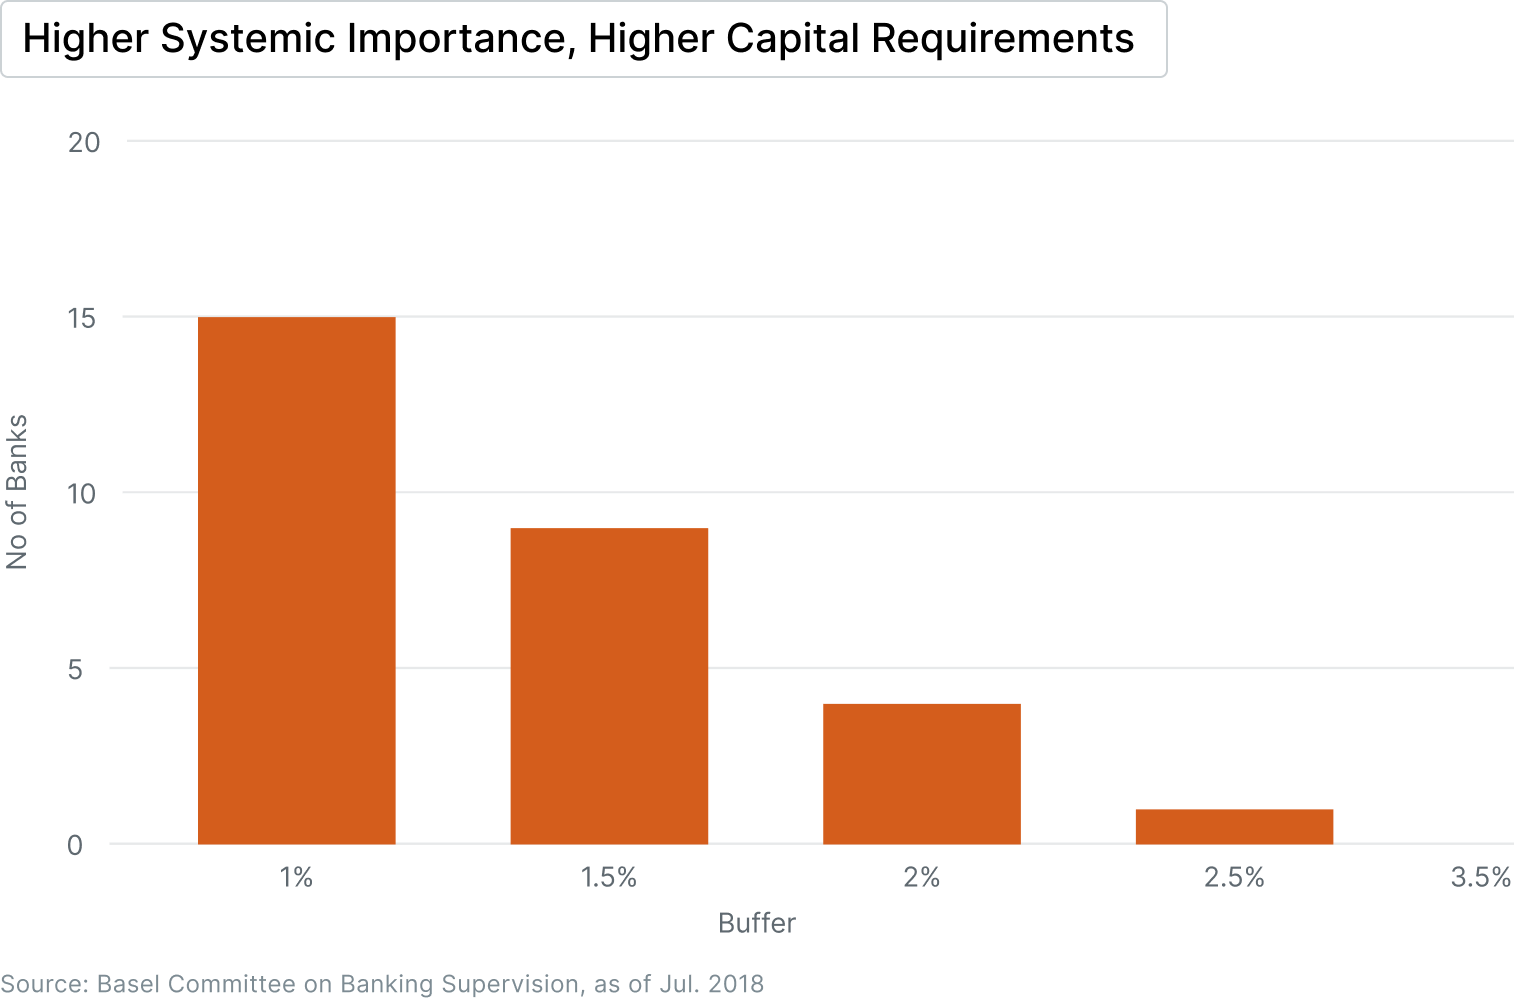
글로벌 금융위기 이후 G-SIB는 시스템적 중요도에 따라 위험가중자산의 1.0%에서 3.5%에 해당하는 추가 CET1 자본 버퍼를 보유해야 합니다. 또한 총손실흡수능력(TLAC) 기준과 유동성 요건을 충족해야 하며, 질서 있는 정리를 위한 계획을 유지해야 합니다.1,4,5 보다 광범위한 바젤 III 개혁과 더불어 이러한 조치들은 세계 최대 은행들의 자본 포지션을 크게 강화하는 데 기여했습니다.
바젤위원회의 모니터링 데이터는 이러한 변화의 규모를 보여줍니다. 2011년 6월부터 2025년 12월까지 국제적으로 활동하는 대형(그룹 1) 은행들이 보유한 CET1 자본은 1조 3,200억 유로에서 3조 4,650억 유로로 162.5% 증가했습니다. 2025년 12월 기준 이들의 평균 CET1 비율은 13.9%로, 추가 버퍼 적용 전 바젤 III 최저 기준인 4.5%를 크게 상회했습니다. G-SIB의 완전 시행 기준 평균 기본자본(Tier 1) 레버리지 비율은 5.9%였습니다.5
스트레스 테스트는 시스템에 구축된 복원력을 보여주는 또 다른 지표입니다. 연방준비제도(Federal Reserve)의 2026년 스트레스 테스트에서 테스트를 받은 32개 대형 은행 모두가 가상의 심각한 경기침체 상황에서도 최소 CET1 요건을 상회하는 수준을 유지했습니다. 7,080억 달러 이상의 예상 손실을 흡수했음에도 총자본은 1.6%포인트 감소하는 데 그쳤습니다. 이 시나리오에는 상업용 부동산 및 주택 가격의 급격한 하락과 함께 실업률의 상당한 상승이 포함되었습니다.6
그러나 총합 기준의 양호한 결과가 모든 은행이 동일하게 견고하다는 것을 의미하지는 않습니다. 스트레스 테스트는 가상적인 것이며, 결과는 은행의 대차대조표, 대출 구성 및 기타 익스포저에 따라 크게 달라질 수 있습니다. 전 세계 은행 자산의 약 4분의 3을 포괄하는 669개 은행을 대상으로 한 IMF의 글로벌 스트레스 테스트는 불리한 시나리오에서 총 CET1 비율이 13.0%에서 12.3%로 소폭 하락하는 데 그칠 것으로 전망했습니다. 그러나 같은 시나리오에서 전 세계 은행 자산의 약 18%를 차지하는 은행들은 IMF가 취약 은행으로 분류하는 CET1 기준인 7% 아래로 떨어질 것으로 나타났습니다.7 따라서 상업용 부동산 및 소비자 대출 등의 분야에서의 신용 품질과 비은행 금융기관에 대한 은행들의 익스포저는 여전히 모니터링해야 할 중요한 영역입니다.
투자자에게 있어 더 강력한 자본 버퍼는 G-SIB가 금융 스트레스 기간 동안 손실을 흡수하면서도 대출을 지속하고 핵심 운영을 유지하는 데 도움이 될 수 있습니다. 그러나 자본 건전성은 복원력을 측정하는 하나의 척도에 불과합니다. 신용 품질, 리스크 관리, 경기 사이클 전반에 걸친 이익 창출 능력 또한 은행이 불리한 여건을 얼마나 효과적으로 견뎌내는지에 영향을 미칩니다.
3. 사업 부문 전반에 걸친 다양한 수익 엔진
G-SIB는 사업의 규모와 범위를 반영하여 광범위한 금융 활동 전반에서 수익을 창출합니다. 대출은 여전히 핵심 수입원이지만, 대형 글로벌 은행들은 투자은행, 트레이딩, 자산관리 및 자산운용, 결제, 수탁 업무에서도 수익을 올립니다. 이러한 폭넓은 사업 범위는 단일 사업 부문에 대한 의존도를 낮추고 은행이 금융 사이클의 다양한 부분에 참여할 수 있도록 하지만, 경제 또는 시장 여건이 악화될 때 이익 변동성을 없애주지는 않습니다.
G-SIB의 규모는 대출과 자본시장 양쪽에서 특히 두드러집니다. 이들의 대규모 대차대조표는 대기업과 기관에 자금을 제공할 수 있게 하며, 글로벌 유통 네트워크와 규제상 입지는 대규모 채권 및 주식 발행 인수, 인수합병 자문, 기관투자자를 위한 시장 조성을 가능하게 합니다.
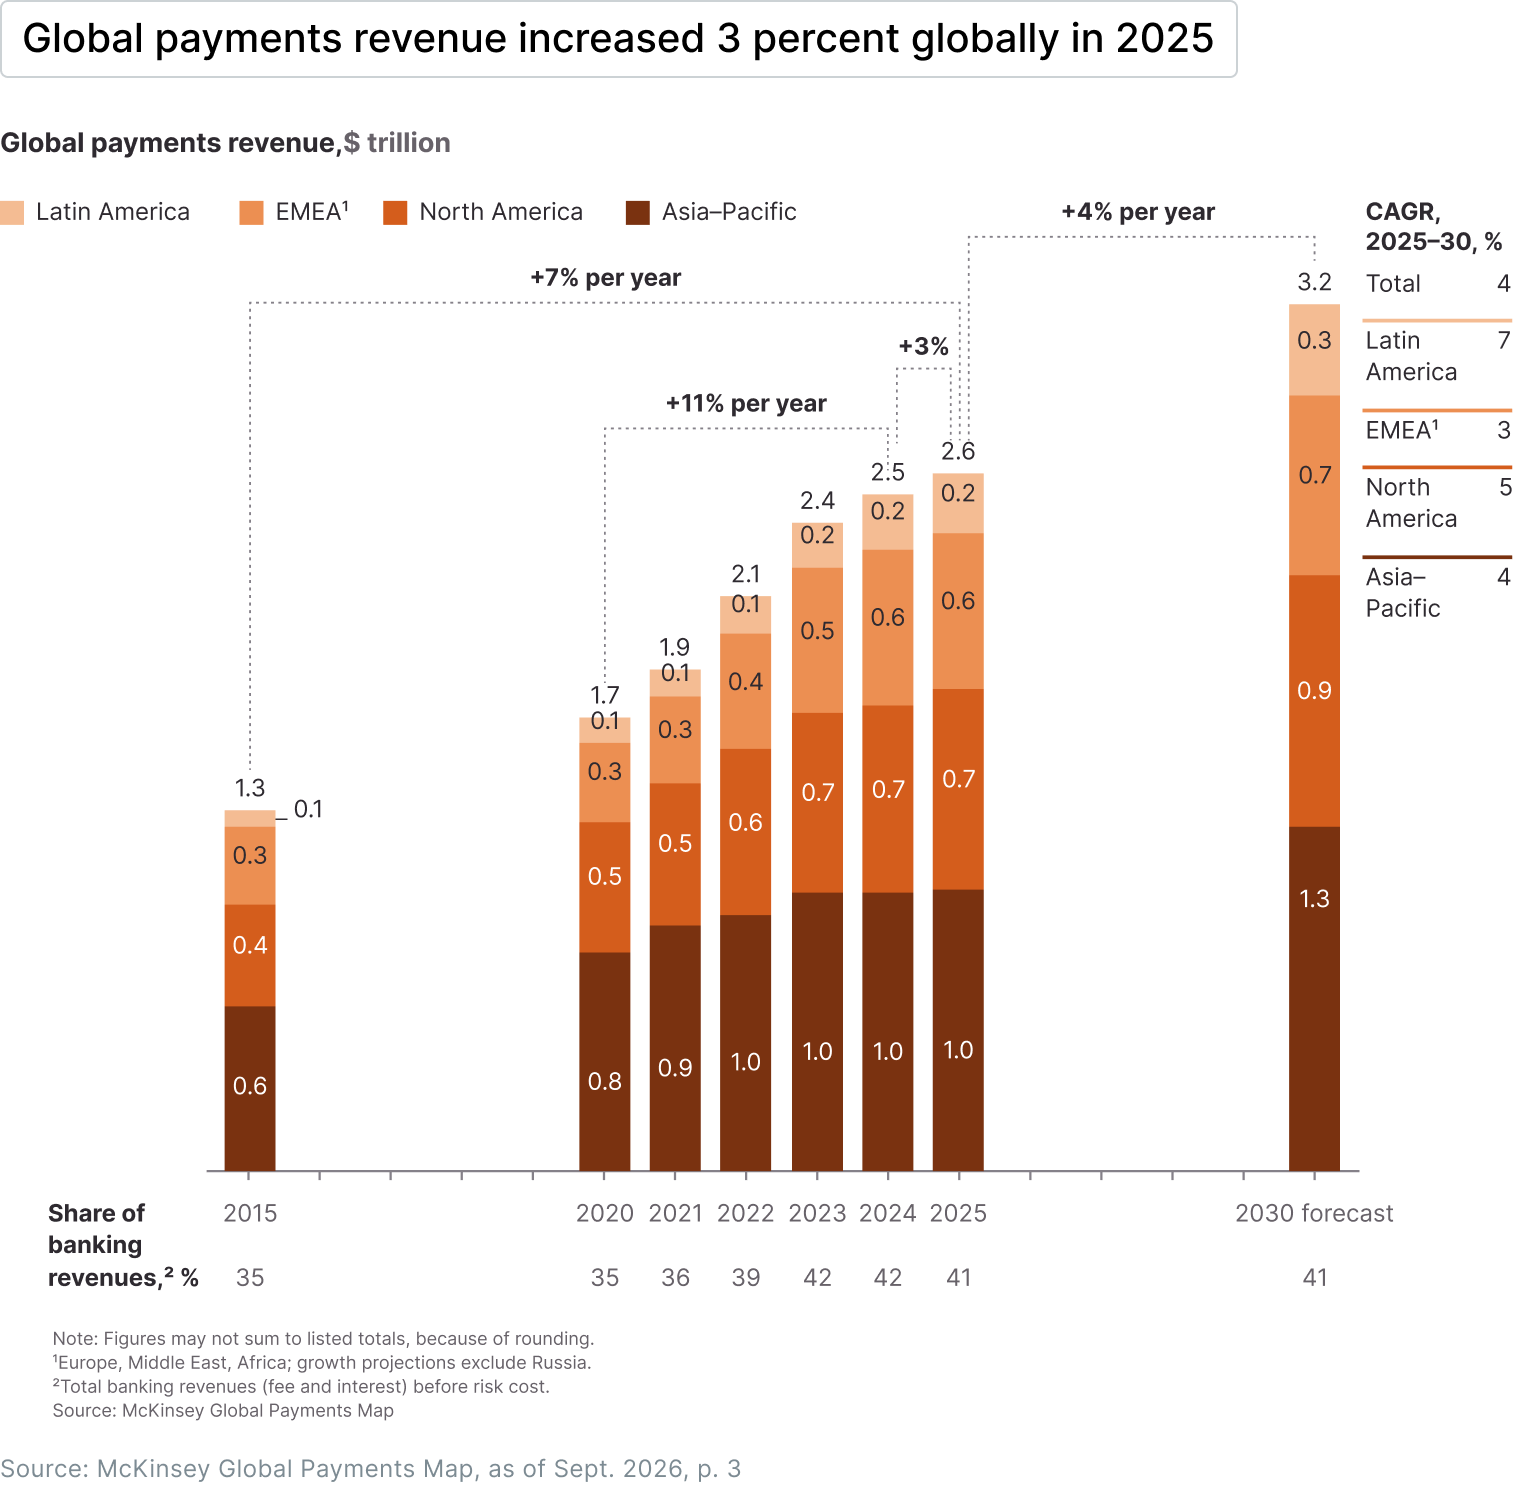
결제와 수탁은 또 다른 중요한 수익원입니다. 대형 은행들은 기업, 기관, 정부를 위한 핵심 인프라를 운영하며, 거래 활동으로부터 수수료 수입을 창출하는 동시에 일부 거래 잔액에 대해 이자 수익을 얻습니다. 2025년 결제 부문은 3조 8,000억 건의 거래와 연간 2,100조 달러의 가치 흐름으로부터 약 2조 6,000억 달러의 매출을 창출했으며, 이는 전체 은행 매출의 약 41%에 해당합니다. 매출은 2020년부터 2025년까지 연평균 9% 성장했으나, 2030년까지는 연간 약 4% 수준으로 성장세가 둔화될 것으로 예상됩니다.8
자산관리 및 자산운용은 비교적 반복적인 수수료 수입원을 추가로 제공합니다. 이러한 수익원들은 경제 및 시장 여건에 서로 다르게 반응합니다. 대출 수입은 금리, 대출 증가율, 신용 품질의 영향을 받으며, 트레이딩 및 투자은행 수익은 시장 활동과 투자 심리에 더 민감할 수 있고, 결제 및 수탁은 거래량 및 관리 자산과 더 밀접하게 연관되어 있습니다.
4. 확대되는 국경 간 금융에서의 핵심적 역할
국경 간 금융은 G-SIB의 국제 네트워크가 가장 직접적으로 사업으로 연결되는 분야입니다. 여러 국가에서 사업을 운영하는 기업들은 통화와 관할권 간에 자금을 이동하고, 국제 거래에 자금을 조달하며, 외환 및 기타 금융 리스크를 관리할 수 있는 은행을 필요로 합니다.
국경 간 은행 활동은 계속 확대되어 왔습니다. 2026년 3월 말 기준 전 세계 국경 간 은행 채권은 47조 6,000억 달러에 달했으며, 국경 간 은행 신용은 전년 대비 11% 증가했고, 연간 성장률은 이전 5년 동안 매년 플러스를 유지했습니다.9 확립된 국제 네트워크를 보유한 G-SIB에게 이러한 성장은 기업 대출, 거래 은행 업무, 결제, 외환 서비스 전반에 걸쳐 기회를 창출할 수 있지만, 금융 흐름의 증가가 자동으로 은행 수익성 향상으로 이어지는 것은 아닙니다.
개별 G-SIB의 실적은 이러한 활동이 어떻게 매출로 이어질 수 있는지 보여줍니다. 2025년 자금관리, 무역 및 증권 서비스를 제공하는 Citi의 Services 사업 부문은 매출이 8% 증가했으며, 국경 간 거래 금액은 10% 증가했습니다.10
외환은 국경 간 금융의 또 다른 주요 구성 요소입니다. 2025년 HSBC는 130개 통화로 약 500조 달러 규모의 결제 거래를 처리했으며, 기업 및 기관 은행 사업의 외환 부문이 매출 성장의 주요 기여 요인 중 하나였다고 보고했습니다.11
무역금융은 또 다른 경로를 제공합니다. 전 세계 무역의 최대 80%가 신용장, 보증, 공급망 금융을 포함한 어떤 형태의 금융 또는 신용보험의 지원을 받습니다.12 관할권을 넘나들며 이러한 서비스를 제공하려면 환거래 은행 관계, 현지 규제 대응 역량, 신용·제재·컴플라이언스 리스크 관리 시스템이 필요하며, 이는 G-SIB의 국제 네트워크가 강점이 될 수 있는 영역입니다.
이 기회에 리스크가 없는 것은 아닙니다. 무역 갈등, 제재, 지정학적 분열은 국경 간 흐름을 줄이고, 무역 경로를 바꾸며, 컴플라이언스 비용을 증가시킬 수 있습니다. 결제 인프라 또한 변화하고 있습니다. 결제용 스테이블코인은 일부 기업과 소규모 은행의 환거래 은행 체인 의존도를 낮춰 중개 수수료를 낮추고 국경 간 중개 기관에 대한 경쟁 압력을 높일 수 있습니다. 그럼에도 대형 국제 은행들은 예를 들어 스테이블코인을 현지 통화로 전환하는 거래 상대방이나 관할권 전반에 걸친 컴플라이언스 점검 제공자로서 역할을 유지할 수 있으며, 전반적인 영향은 규제, 비용, 도입 속도에 따라 달라질 것입니다.13
5. 은행 시스템 전반에 걸친 분산
G-SIB 유니버스는 본질적으로 국제적입니다. 이 그룹은 미국, 캐나다, 영국, 유럽 대륙, 일본, 중국에 걸쳐 있습니다.1 어느 한 국가의 은행 시스템이 이 그룹을 규정하지 않습니다.
이는 은행 수익이 현지 여건에 의해 좌우되기 때문에 중요합니다. 금리 사이클, 대출 수요, 규제 체제, 경쟁 구조는 국가마다 다르며, 같은 방향으로 움직이는 경우는 드뭅니다. 예를 들어 일본의 메가뱅크들은 일본은행의 마이너스 금리 탈피로 혜택을 받았으며,14 미국 대형 은행들의 수익은 자본시장 활동 및 국내 규제와 더 밀접하게 연관되어 왔고, 중국의 국영 은행들은 정책 주도형 신용 시스템 내에서 운영됩니다.
포트폴리오 측면에서 이는 익스포저가 특정 국가의 금리 경로, 신용 사이클 또는 규제 당국에 묶여 있지 않다는 것을 의미합니다. 이러한 지리적 분산은 섹션 3에서 설명한 사업 부문 분산과는 다릅니다. 이는 은행 시스템 전반에 걸쳐 익스포저를 분산시키지만, 서로 다른 국가의 은행들도 공통된 글로벌 충격의 영향을 받을 수 있으므로 반드시 포트폴리오 전체의 리스크를 줄이는 것은 아닙니다.
폭넓은 분산에는 그 나름의 고려 사항이 따릅니다. 해외 은행 보유는 환율 리스크, 회계 기준의 차이, 그리고 중국과 같은 신흥 시장을 포함한 각 시장의 정치적·경제적 여건에 대한 익스포저를 수반합니다. 이러한 요인들로 인해 특정 기간 동안 지역 간 수익률이 크게 엇갈릴 수 있습니다.
투자 방법
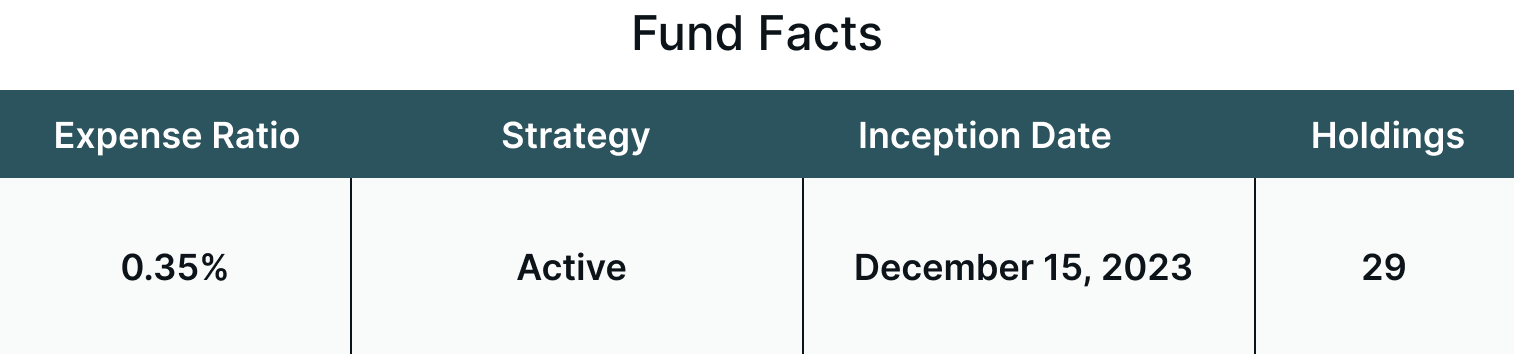
Themes 글로벌 시스템적 중요 은행 ETF (GSIB)는 BCBS 평가 방법론을 사용하여 작성되는 FSB의 연례 G-SIB 목록에 포함된 상장 은행에 투자하는 액티브 운용 펀드입니다.
은행은 규모, 상호연결성, 금융 인프라, 복잡성, 국가 간 활동으로 인해 시스템적으로 중요한 것으로 간주됩니다.
결론
세계 최대 은행들에 대한 투자 논거는 궁극적으로 금융 시스템 내에서 이들이 차지하는 지위의 지속성에 관한 것입니다. 이들의 경쟁 우위는 규모, 고객 관계, 인프라, 규제 전문성, 그리고 여러 시장에 걸쳐 운영할 수 있는 능력을 통해 수십 년에 걸쳐 구축되었습니다. 이러한 우위는 특히 신뢰, 유동성, 대차대조표 역량이 중요한 활동에서 복제하기 어렵습니다.
그러나 우위를 창출하는 바로 그 규모가 제약을 만들기도 합니다. 대형 은행들은 상당한 고정비를 부담하고, 복잡한 규제 요건에 직면하며, 기술, 경쟁, 지정학의 변화에 끊임없이 적응해야 합니다. 디지털 결제, 새로운 형태의 금융 인프라, 비은행 금융기관의 성장은 이들 은행이 전통적으로 지배해 온 가치 사슬의 일부를 점진적으로 재편할 수 있습니다.
따라서 투자자에게 핵심 질문은 최대 은행들이 시스템적으로 중요한지 여부가 아니라, 그 지위를 매력적이고 지속 가능한 수익으로 계속 전환할 수 있는지 여부입니다. 자본 건전성, 수익 다각화, 지리적 다양성은 중요한 기반을 제공합니다. 더 중요한 시험대는 금융 시스템이 진화함에 따라 개별 은행이 이러한 우위를 얼마나 효과적으로 활용하느냐가 될 것입니다.
수수료/비용, 보유 종목, 표준화된 성과, 위험 등을 포함한 펀드에 대한 자세한 정보는 다음을 방문하시기 바랍니다. https://themesetfs.com/etfs/gsib
각주:
1Financial Stability Board, 2025 List of Global Systemically Important Banks (G-SIBs), 2025년 11월
2S&P Global Market Intelligence, The world's largest banks by assets, 2026, 2026년 4월 29일
3Financial Stability Board, FSB Publishes 2025 G-SIB List, 2025년 11월 27일
4Basel Committee on Banking Supervision, Global systemically important banks: revised assessment methodology and the higher loss absorbency requirement, 2018년 7월
5Basel Committee on Banking Supervision, Basel III Monitoring Report, 2026년 9월 23일
6Federal Reserve Board, Annual bank stress test confirms that large banks are well positioned to weather a severe recession, 2026년 6월 24일
7International Monetary Fund, Global Financial Stability Report: Shifting Ground beneath the Calm, Chapter 1, 2025년 10월 14일
8McKinsey & Company, The 2026 McKinsey Global Payments Report: Operational excellence in an invisible world, 2026년 9월, p. 3
9Bank for International Settlements, BIS international banking statistics and global liquidity indicators at end-March 2026, 2026년 7월
10Citigroup Inc., Fourth Quarter 2025 Earnings Call Transcript, 2026년 1월 14일
11HSBC Holdings plc, HSBC Holdings plc 2025 Results, Form 6-K, 2026년 2월 25일
12World Trade Organization, Trade Finance and SMEs: Bridging the gaps in provision, 2016년
13Kim, Ruprecht and Styczynski, Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation, FEDS Notes, Board of Governors of the Federal Reserve System, 2026년 3월 30일
14S&P Global Market Intelligence, Japan's megabanks expected to post record profits in coming years, 2026년 5월 11일
분산 투자가 위험을 제거하지는 않습니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.