지난 4년간 글로벌 항공우주·방위산업만큼 극적인 재평가를 거친 투자 섹터는 드물다. 탈냉전 시대의 상당 기간 동안 서유럽 각국 정부는 비교적 안정된 안보 환경 속에서 사회 지출을 우선시했고, 국방 예산은 정체됐다.
그 시대는 갑작스럽게 막을 내렸다. 2022년 2월 러시아의 우크라이나 전면 침공에 더해 중국의 지속적인 군비 증강과 규칙 기반 국제 질서의 전반적인 약화가 맞물리면서, 북대서양조약기구(NATO) 동맹 전반은 방위 태세를 근본적으로 재검토할 수밖에 없게 됐다.
이러한 전략적 전환이 갖는 재무적 의미는 크다. 32개 NATO 회원국 정부는 국방비 증액을 약속하고 있으며, 10년에 걸친 증액 경로를 통해 국방 예산에 수조 달러가 추가로 투입될 것으로 예상된다.
투자자 관점에서 이는 정책 주도의 수요, 기술 혁신, 재무 안정성이 한데 맞물리는 국면으로, 어느 산업 섹터에서도 흔히 볼 수 없는 조합이다.
당사가 보기에 Transatlantic Defense ETF(티커: NATO)는 글로벌 국방비 지출의 이러한 구조적 변화에 대한 익스포저를 제공하도록 설계됐으며, 동맹 전반의 조달 예산 확대, 현대화 프로그램, 변화하는 안보 우선순위의 수혜가 예상되는 기업을 담는다.
이 펀드(NATO)는 북대서양조약기구(NATO) 회원국에 본사를 둔 항공우주·방위 기업에 대한 분산 익스포저 제공을 시도함으로써, 투자자가 이 섹터의 변화하는 역학에 참여할 수 있도록 한다.
핵심 요약
NATO의 공약과 지속되는 지정학적 긴장이 수년에 걸친 군사 예산 증가를 이끌고 있으며, 이에 따라 이 섹터는 경기순환형에서 구조적으로 뒷받침되는 성장 섹터로 이동하고 있다.
기관 자금 배분과 투자자 참여가 빠르게 확대되고 있으며, 이는 방위산업이 장기 투자 테마로 점점 더 인식되고 있음을 반영한다.
#1 전례 없는 NATO 국방비 급증
NATO 연계 방위 기업에 가장 강력한 투자 동인은 동맹 회원국들이 내놓은 역사적인 국방비 증액 공약이다.
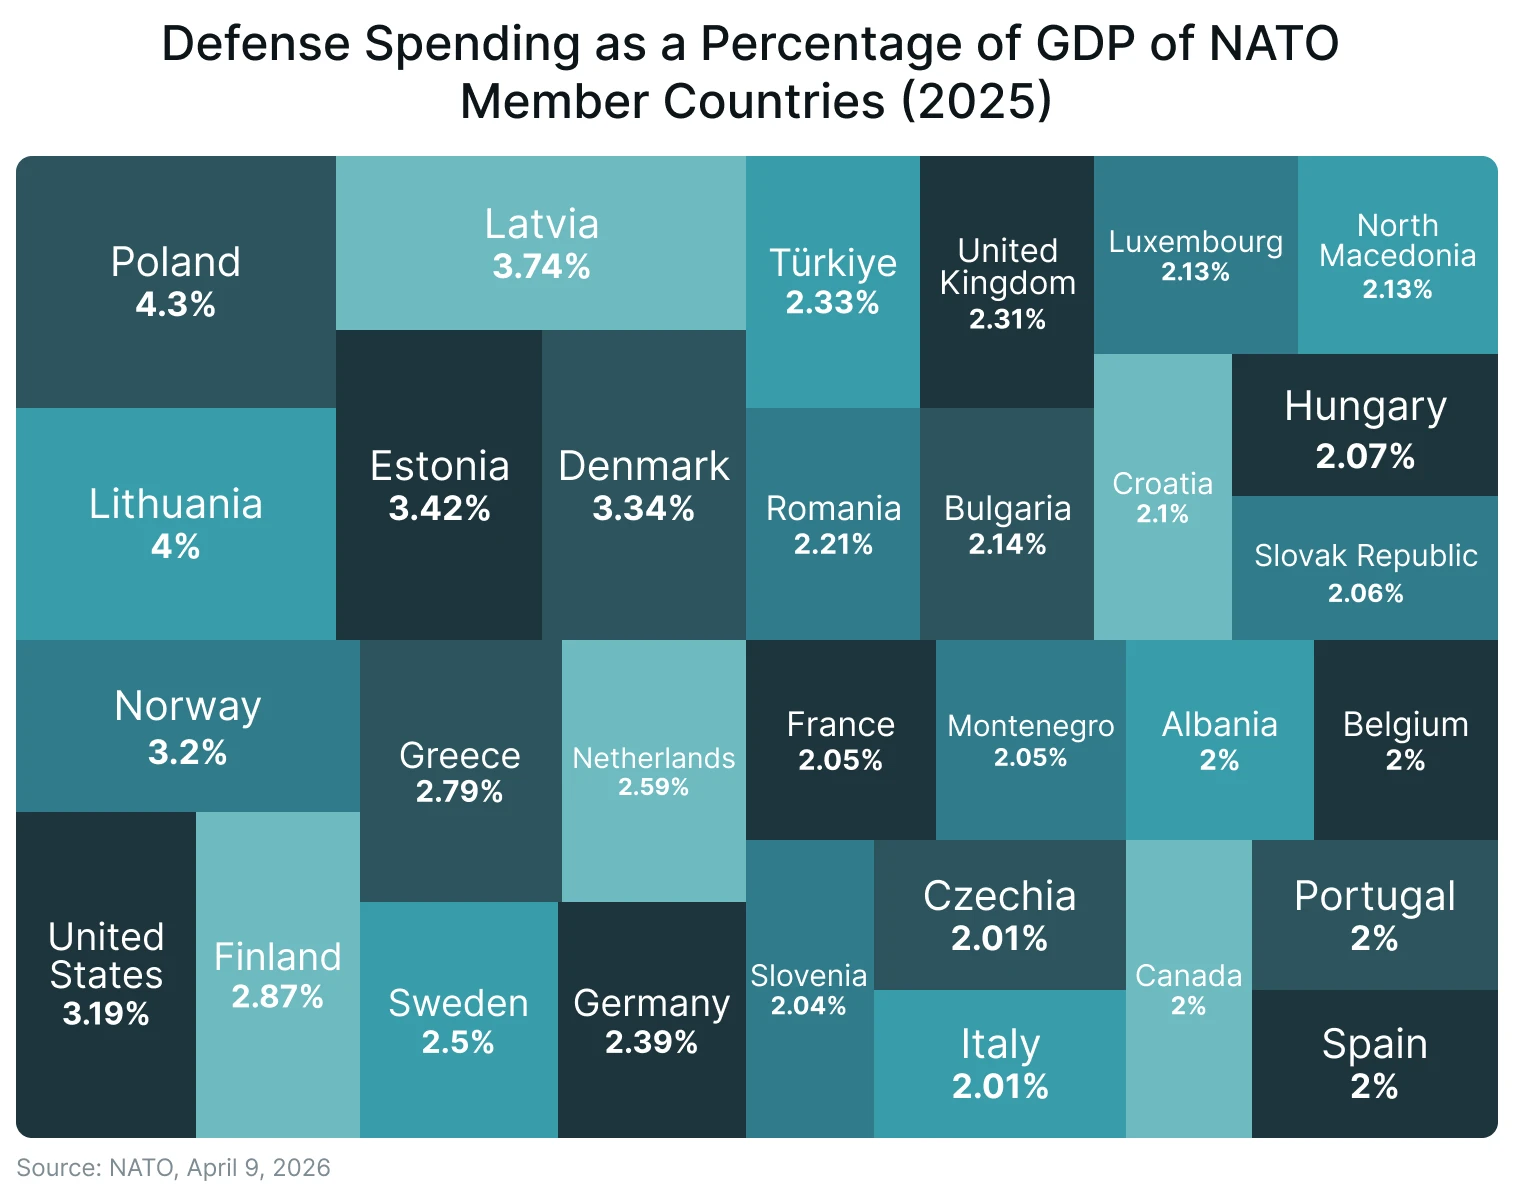
2025년 한 해에만 유럽 동맹국과 캐나다는 국방비를 전년 대비 20% 늘렸으며, 이제 모든 동맹국이 기존 국방비 목표치인 GDP 대비 2%를 넘어섰다. NATO 역사상 처음으로 유럽 동맹국인 노르웨이가 1인당 국방비에서 미국을 앞질렀다.1
더 중요한 것은 2025년 6월 헤이그 NATO 정상회의에서 나온 공약이다. NATO 동맹국들은 2035년까지 핵심 방위 소요와 방위·안보 관련 지출에 매년 GDP의 5%를 투자하고, 이 중 최소 3.5%를 핵심 방위 소요와 NATO 역량 목표 달성에 배정하기로 약속했다. 유럽 동맹국과 캐나다가 2025년 국방에 투자한 금액은 합계 5,740억 달러(2021년 가격 기준)를 넘었다.2
필요한 추가 투자 규모는 엄청나다. GDP 전망치를 바탕으로 하면, 모든 NATO 동맹국이 2035년에 3.5% 목표를 달성할 경우 연간 군사비를 2024년보다 약 1조 4,000억 달러 더 배정해야 하며, 이 경우 NATO 전체의 연간 군사비는 2조 9,000억 달러에 이르게 된다.3
GDP 대비 5% 수준은 장비와 인력을 포함한 핵심 방위에 각 동맹국 GDP의 최소 3.5%, 민간 대비 태세·방위 혁신·기타 안보 우선순위에 GDP의 1.5%를 배정하는 구성이다. 이 재원 공약이 2035년에 달성되면 NATO의 방위 재원이 매년 1조 달러 늘어날 것으로 예상된다.4
투자자 입장에서 이는 정치적 희망 사항이 아니라, 다수 회원국에서 법적·의회 차원의 뒷받침을 받는 성문화된 정부 예산 공약이다. 폴란드는 GDP 대비 국방비 기준 NATO 최대 지출국이 됐으며, 2025년 4.7%에 도달할 계획이다.5
#2 구조적 성장 동인으로서 지속되는 지정학적 수요
국방비 지출은 결국 인식된 위협의 함수다. 현재의 안보 환경은 방위 장비·서비스 수요가 적어도 10년간 높은 수준을 유지할 것이라는 점을 거의 확실하게 해준다.
러시아가 침공과 진행 중인 작전에 자원을 쏟아붓자, NATO 동맹국들은 국경에 닥친 위협에 대응해 자체 방위 역량 강화를 모색해 왔다.6
위협은 구체적이고 현재 진행형이다. 2025년 9월 러시아 드론과 항공기가 에스토니아, 핀란드, 라트비아, 리투아니아, 노르웨이, 폴란드, 루마니아의 영공을 침범했고, 이에 NATO는 동부 측면 태세를 강화하는 경계 강화 활동인 '이스턴 센트리(Eastern Sentry)'를 개시했다.7
한편 유럽에서 러시아의 사보타주 공격은 2023년에서 2024년 사이 세 배로 늘었으며, 독일·폴란드·발트 3국 전역의 방위 시설, 물류 거점, 핵심 기반시설을 겨냥했다.8 이에 대응해 폴란드는 러시아·벨라루스 국경을 따라 700km에 걸친 25억 달러 규모의 방어망 '이스트 실드(East Shield)'를 착수했다.9
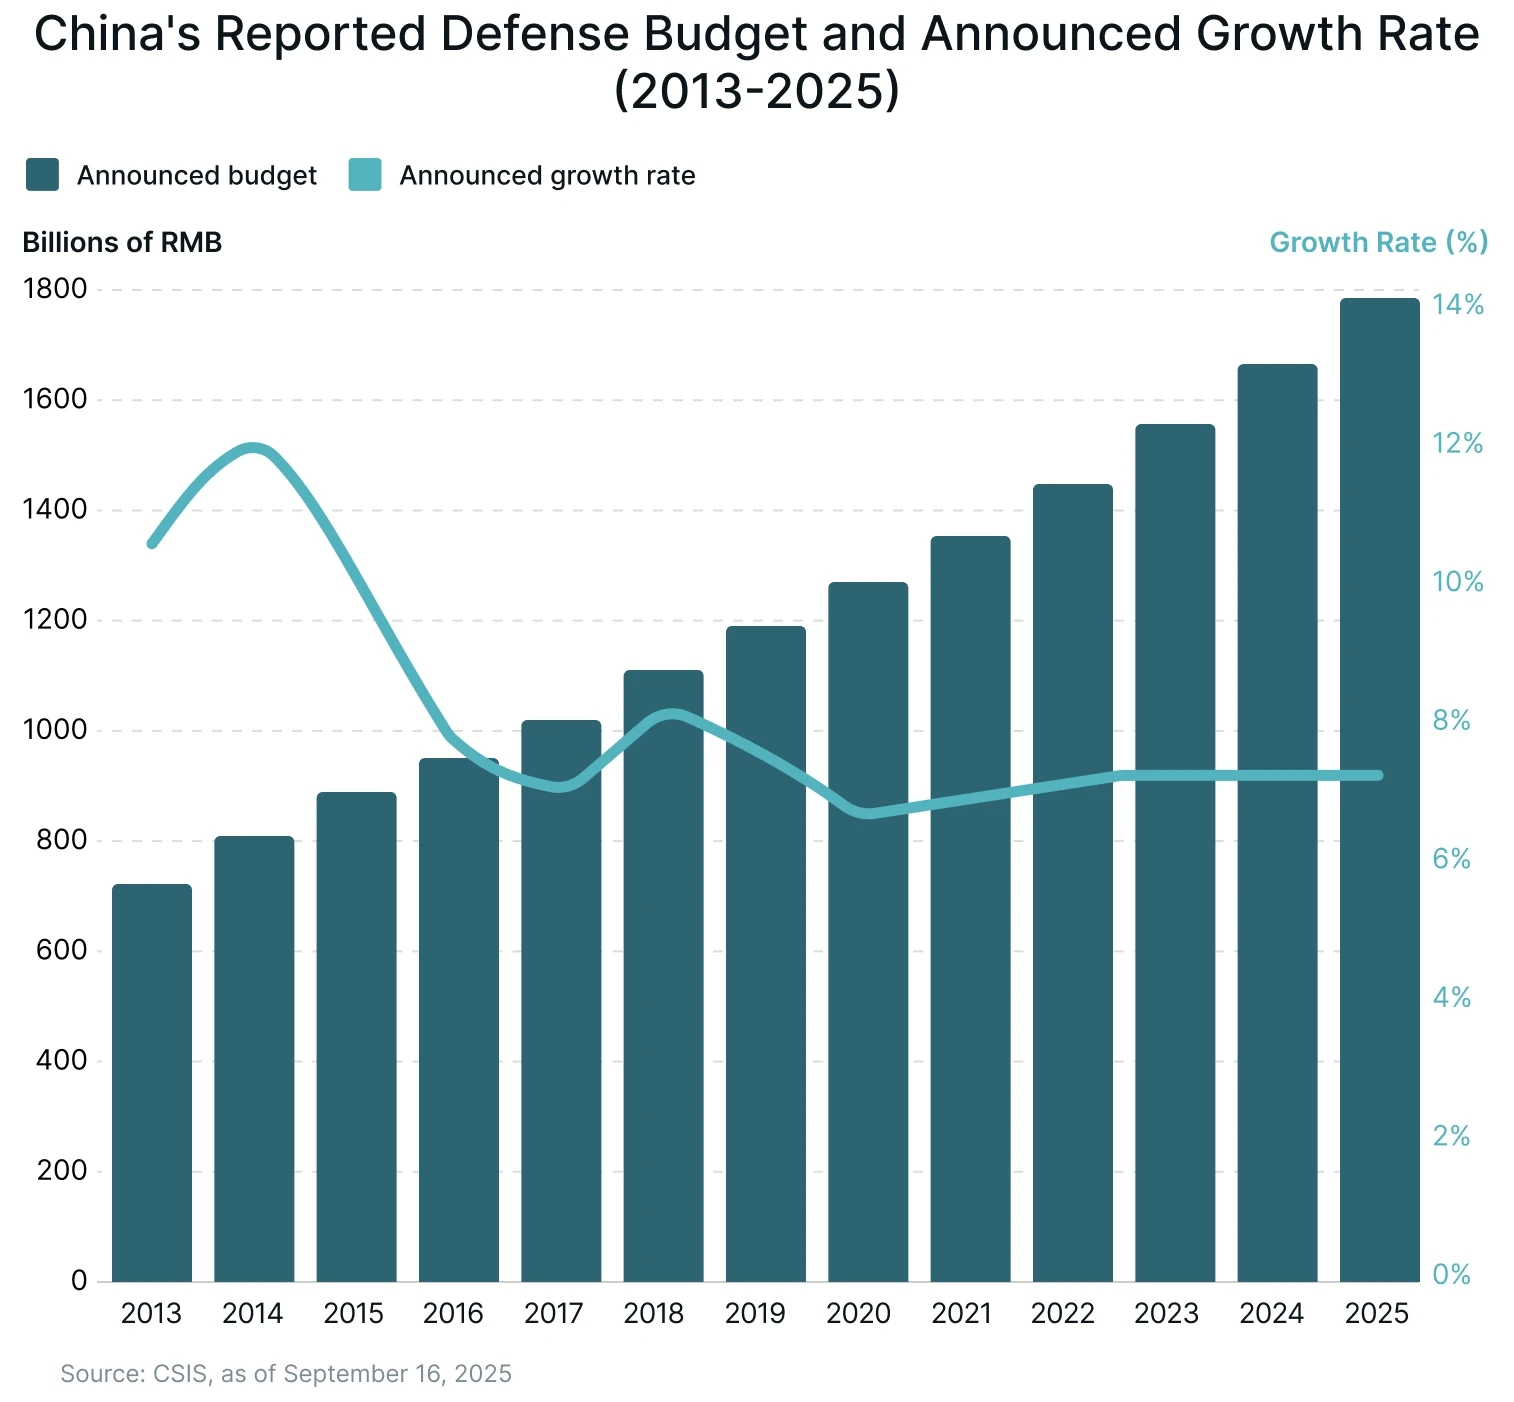
동인은 러시아만이 아니다. 중국은 2025년 국방 예산을 7.2% 증액한다고 발표했다. 10년 연속 끊김 없는 증가로, 계획 지출 규모는 약 2,490억 달러에 이른다.10 지난 10년간 중국의 국방비는 50% 넘게 늘어 연평균 약 8%씩 증가했으며, 첨단 미사일 체계, 전투기, 함정의 지속적인 증강에 재원을 공급했다.11
이 밖에 미국외교협회(CFR)는 대만해협 위기와 러시아-NATO 충돌이 2026년에 발생할 확률을 각각 반반으로 평가하며, 두 사안 모두 미국을 직접적인 군사 충돌로 끌어들일 가능성이 있다고 봤다.12 NATO 조약 제5조 보장의 신뢰성에 대한 의구심은 유럽 국가들이 독자적으로 자국 방위에 투자해야 한다는 압력을 더욱 키웠다.13
투자자에게 이러한 위협 환경은 단기적 급등 이상의 의미를 갖는다. 글로벌 국방비가 2조 6,000억 달러를 넘어섰고 주요 프로그램의 수주잔고가 10년 가까이 이어지는 상황은, 국방비 지출 환경이 경기순환적이라기보다 구조적인 성격을 띠는 것으로 보인다는 점을 시사한다.14
#3 확대되면서 구조적으로 보호받는 방위 장비 시장
NATO의 지출 급증을 이끄는 바로 그 지정학적 압력이 그 지출을 누가 가져갈지도 결정하고 있다.
구조적 우위는 수십 년에 걸쳐 쌓였다. 기존 방산업체들은 이미 동맹의 플랫폼, 물류 체계, 지휘 구조에 통합돼 있어, 유럽 군이 현대화를 서두를수록 기본 선택지가 된다.
수요 규모는 상당하며, 가속하고 있다.
유럽 국가들의 무기 수입은 2016~20년 대비 2021~25년에 세 배 넘게(+210%) 늘어, 유럽은 글로벌 무기 수입의 최대 목적지가 됐으며 전 세계 수요의 33%를 차지했다. NATO 내 조달은 여전히 고도로 집중돼 있다. 29개 유럽 NATO 회원국의 무기 수입은 2021~25년 143% 증가했고, 그중 58%를 미국이 차지했다.15
이러한 집중은 우연이 아니라 구조적 의존을 반영한다. 미국은 전체 무기 수출의 42%를 차지하는 압도적인 글로벌 공급국이며, 20년 만에 처음으로 유럽이 미국의 최대 수출 시장으로 부상했다.15 따라서 조달 결정은 순수한 경쟁 논리보다 오랜 대서양 방위 관계에 뿌리를 두고 있다.
향후 주문 파이프라인도 이러한 입지를 더욱 강화한다. 2025년 말 기준 유럽 국가들이 주문했거나 주문 대상으로 사전 선정한 F-35 전투기는 466대로, 공급업체 관계와 플랫폼 생태계가 장기간 고착된다는 점을 보여준다.15
정책 방향도 이 구조적 편향을 증폭하고 있다. 유럽 방위산업 전략(European Defence Industrial Strategy)은 2030년까지 방위 장비 조달의 최소 40%를 공동으로 수행한다는 목표를 제시했으며, 이는 동맹 내 조달을 강화하고 NATO 연계 산업 생태계 안으로 지출을 더욱 집중시킨다.16
투자자에게 시사점은 분명하다. 이는 단지 성장하는 시장이 아니라 구조적으로 보호받는 시장이다. NATO 회원국 방위 기업들은 단순히 늘어난 예산의 혜택을 보는 데 그치지 않고, 신뢰할 수 있고 인증을 받았으며 상호운용이 가능한 공급업체를 선호하는 조달 체계 안에 자리 잡고 있다.
이러한 우위는 높은 진입 장벽을 만들고, 경쟁에 따른 판도 변화를 제한하며, 늘어나는 지출이 기존 업체들에 불균형적으로 돌아가도록 한다.
#4 장기 정부 계약과 수주잔고를 통한 매출 안정성
항공우주·방위 기업의 가장 독특한 재무적 특성이자 대부분의 산업 섹터와 구별되는 점은, 다년 정부 계약과 대규모 수주잔고에서 비롯되는 매출의 구조적 예측 가능성이다.
이 섹터의 회복력은 특히 방위 부문에서 장기 계약과 예측 가능한 매출 흐름이 뒷받침하고 있으며, 민간 항공우주 부문은 신규 항공기에 대한 이연 수요와 공급망 안정화의 혜택을 받고 있다.
장기 계약, 대규모 정부 협약, 복잡한 프로젝트 이행 일정이라는 업종 특성상 수주잔고는 수년 치 작업량에 해당할 수 있으며, 투자자에게 기업의 향후 매출, 현금흐름, 이익 잠재력에 대한 가시성을 제공한다.
현재 수주잔고 규모가 이를 생생하게 보여주며, 주요 NATO 회원국 대형 방산업체들의 2025년 연간 실적은 잇따라 기록을 세웠다. 록히드마틴(LMT)은 연 매출의 약 2.5배에 해당하는 사상 최대 1,940억 달러의 수주잔고로 2025년을 마감했고 잉여현금흐름은 69억 달러를 기록했으며, 이 회사 CEO는 2025년을 "전례 없는 수요"의 해라고 표현했다.17
RTX(RTX)는 총 2,680억 달러의 수주잔고로 2025년을 마감했으며, 이 중 1,070억 달러가 방위 프로그램과 연계돼 있다. 연간 매출은 886억 달러로 전년 대비 10% 증가했고, 잉여현금흐름은 79억 달러로 전년보다 34억 달러 늘었다.18
이러한 매출 가시성은 주주환원으로 직접 이어진다. 제너럴다이내믹스(GD)는 2025년 사상 최대 수주잔고를 발표한 뒤 분기 배당을 5.6% 인상해, 27년 연속 끊김 없는 배당 지급 기록을 이어갔다.19
록히드마틴은 2025년 연간 순이익 50억 달러, 주당 21.49달러를 기록했다고 발표했으며, 전년 대비 6%의 매출 성장과 기존 예상을 크게 웃돈 잉여현금흐름이 이를 뒷받침했다.17
#5 확대되는 기관 자금 흐름
항공우주·방위 기업에 대한 기관투자자 기반의 확대는 이 섹터로 자본이 배분되는 방식의 구조적 변화를 보여주며, 이는 공개시장과 비공개시장 모두의 펀드 자금 흐름 데이터에서 눈에 띄게, 측정 가능하게 나타나고 있다.
미국 투자자들은 분쟁에 휩싸인 세계에서 기회를 찾으려 하고 있으며, 향후 수년간 군사비 급증에 베팅해 방위산업 익스포저를 늘리고 있다. 미국 공적연금의 방위 특화 사모펀드에 대한 연간 출자 약정은 2022년에서 2025년 사이 두 배 넘게 늘었다.20
이 추세는 2026년에도 이어져, 광범위한 사모펀드 시장에 대한 배분이 계속 감소하는 와중에도 1분기 방위 특화 펀드에 대한 출자 약정은 두 자릿수 속도로 증가했다.
미국 상장 방위 특화 상장지수펀드(ETF)에는 올해 1분기 48억 달러의 순유입이 보고됐다. 1년 전 2억 8,300만 달러 유입, 2년 전 15만 달러 유출에서 크게 늘어난 규모다.20
유럽에서도 같은 흐름의 확대가 진행 중이다. 유럽에서 판매 등록된 방위 테마 뮤추얼펀드와 ETF의 운용자산(AUM)은 2024년 말 18억 유로에서 2025년 10월 165억 유로로 1년이 채 안 되는 기간에 약 9배 늘었으며, 2025년 3월에는 2017년 10월 첫 방위 테마 상품 출시 이후 사상 최대인 25억 유로의 월간 순유입이 기록됐다.21
관련 펀드
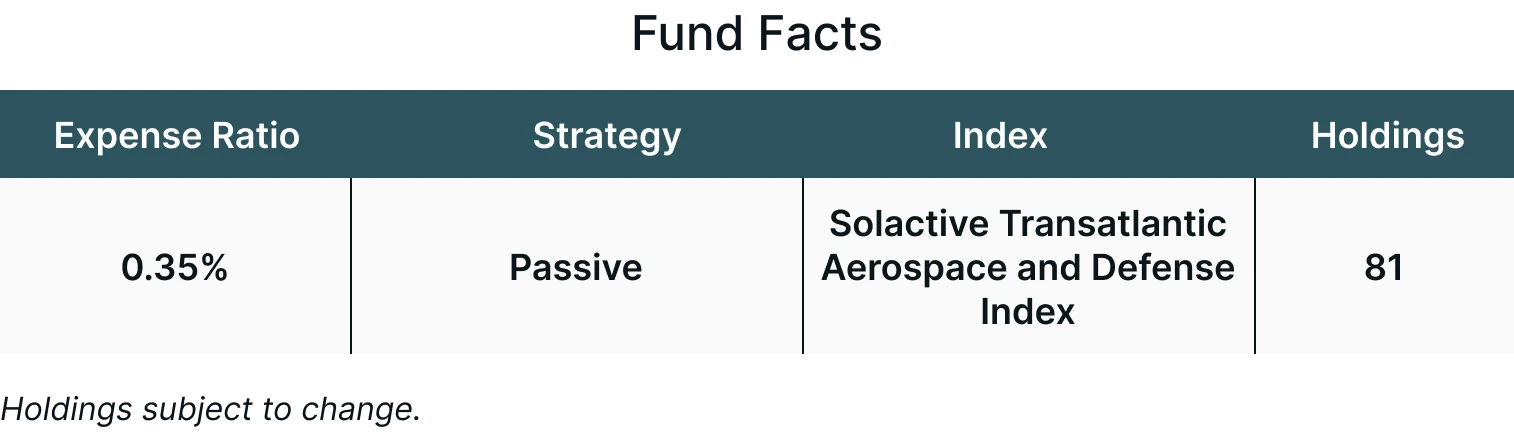
Themes Transatlantic Defense ETF(티커: NATO)는 북대서양조약기구(NATO) 회원국에 본사를 둔 항공우주·방위 기업을 선별하는 Solactive Transatlantic Aerospace and Defense Index(SOLNATON) 추종을 추구한다.
NATO는 수수료 및 비용 차감 전 기준으로 SOLNATON 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 성과 제공을 추구한다.
결론
고조되는 지정학적 긴장과 공식적인 국방 공약은 항공우주·방위산업을 구조적으로 뒷받침되는 성장 섹터로 재편하고 있다. 각국 정부가 장기적인 군사 대비 태세를 우선시하면서 지출은 늘어날 뿐 아니라 더 지속적인 성격을 띠고 있다.
이런 환경에서 이 섹터는 장기 계약과 탄탄한 주문 파이프라인을 바탕으로 구조적 성장과 이익 가시성이 결합된 매력적인 조합을 보여준다.
그렇더라도 이 성장의 속도와 지속성은 정책 방향, 조달 집행, 변화하는 글로벌 안보 환경에 달려 있다.
이러한 역학이 지속적인 계약 흐름과 산업 역량 확대로 어떻게 이어지는지를 평가하는 것이 이번 사이클의 지속성을 이해하는 핵심이 될 것이다.
결국 이 섹터의 장기 궤적은 지출 규모만이 아니라, 그 지출이 실전 배치 가능한 역량으로 얼마나 효과적으로 전환되는지에 따라 결정될 것이다.
수수료·비용, 보유 종목, 표준화 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/nato에서 확인할 수 있다.
각주:
*분산투자가 위험을 제거하지는 않습니다. 투자자는 지수에 직접 투자할 수 없습니다.
1Atlantic Council, NATO Defense Spending Tracker, 2026년 4월 9일
2NATO, Defence Expenditures and NATO’s 5% commitment, 2026년 4월 10일 기준
3SIPRI, NATO’s new spending target: challenges and risks associated with a political signal, 2025년 6월 27일 기준
4Share America, New Defense Spending Strengthens NATO, 2025년 8월 12일 기준
5European Parliamentary Research Service, EU Member States' Defence Budgets, 2025년 5월 기준
6CSIS, Defense Budgets in an Uncertain Security Environment, 2025년 9월 16일 기준
7NATO, Strengthening NATO’s Eastern Flank, 2025년 10월 23일 기준
8NATO, Deterrence on NATO’s Eastern Flank, 2025년 11월 17일 기준
9Military.com, Germany to Construct Defenses in Poland, Deploy More Troops to Lithuania as Russian Threat to NATO Grows, 2025년 12월 17일 기준
10The State Council, The People’s Republic of China, China to increase defense budget by 7.2 percent in 2025, marking single-digit growth for 10th year, 2025년 3월 5일 기준
11American, Enterprise Institute, China’s Defense Budget Has Only One Trajectory: Up, 2024년 3월 8일 기준
12Council on Foreign Relations, Conflicts to Watch in 2026, 2025년 12월 기준
13Chatham House, Global security continued to unravel in 2025. Crucial tests are coming in 2026, 2025년 12월 12일 기준
14United Nations, The True Cost of Peace
15SIPRI, Trends In International Arms Transfers, 2025, 2026년 3월 기준
16European Parliament, European defence industrial strategy, 2024년 9월 기준
17Lockheed Martin, Lockheed Martin Reports Fourth Quarter and Full Year 2025 Financial Results, 2026년 1월 29일 기준
18RTX, RTX Reports 2025 Results and Announces 2026 Outlook, 2026년 1월 27일 기준
19Yahoo Finance, How Record Backlog and Dividend Hike At General Dynamics (GD) Has Changed Its Investment Story, 2026년 2월 15일 기준
20Financial Times, US investors boost defence exposure as global wars fuel spending boom, 2026년 4월 19일 기준
21LSEG, Defence-Themed ETFs and Mutual Funds: Hype or Real Investment Opportunity?, 2025년 12월 11일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.