도널드 J. 트럼프 대통령은 2024년 대선에서 승리해 두 번째 임기를 준비하면서, 유럽 각국이 국내총생산(GDP)의 최소 5%를 군사력 증강에 지출하기를 기대한다는 뜻을 측근을 통해 유럽 당국자들에게 전달했다. 2024년 기준으로 미국을 포함한 사실상 모든 나라가 이 목표에 미치지 못한 것으로 추산됐다1.
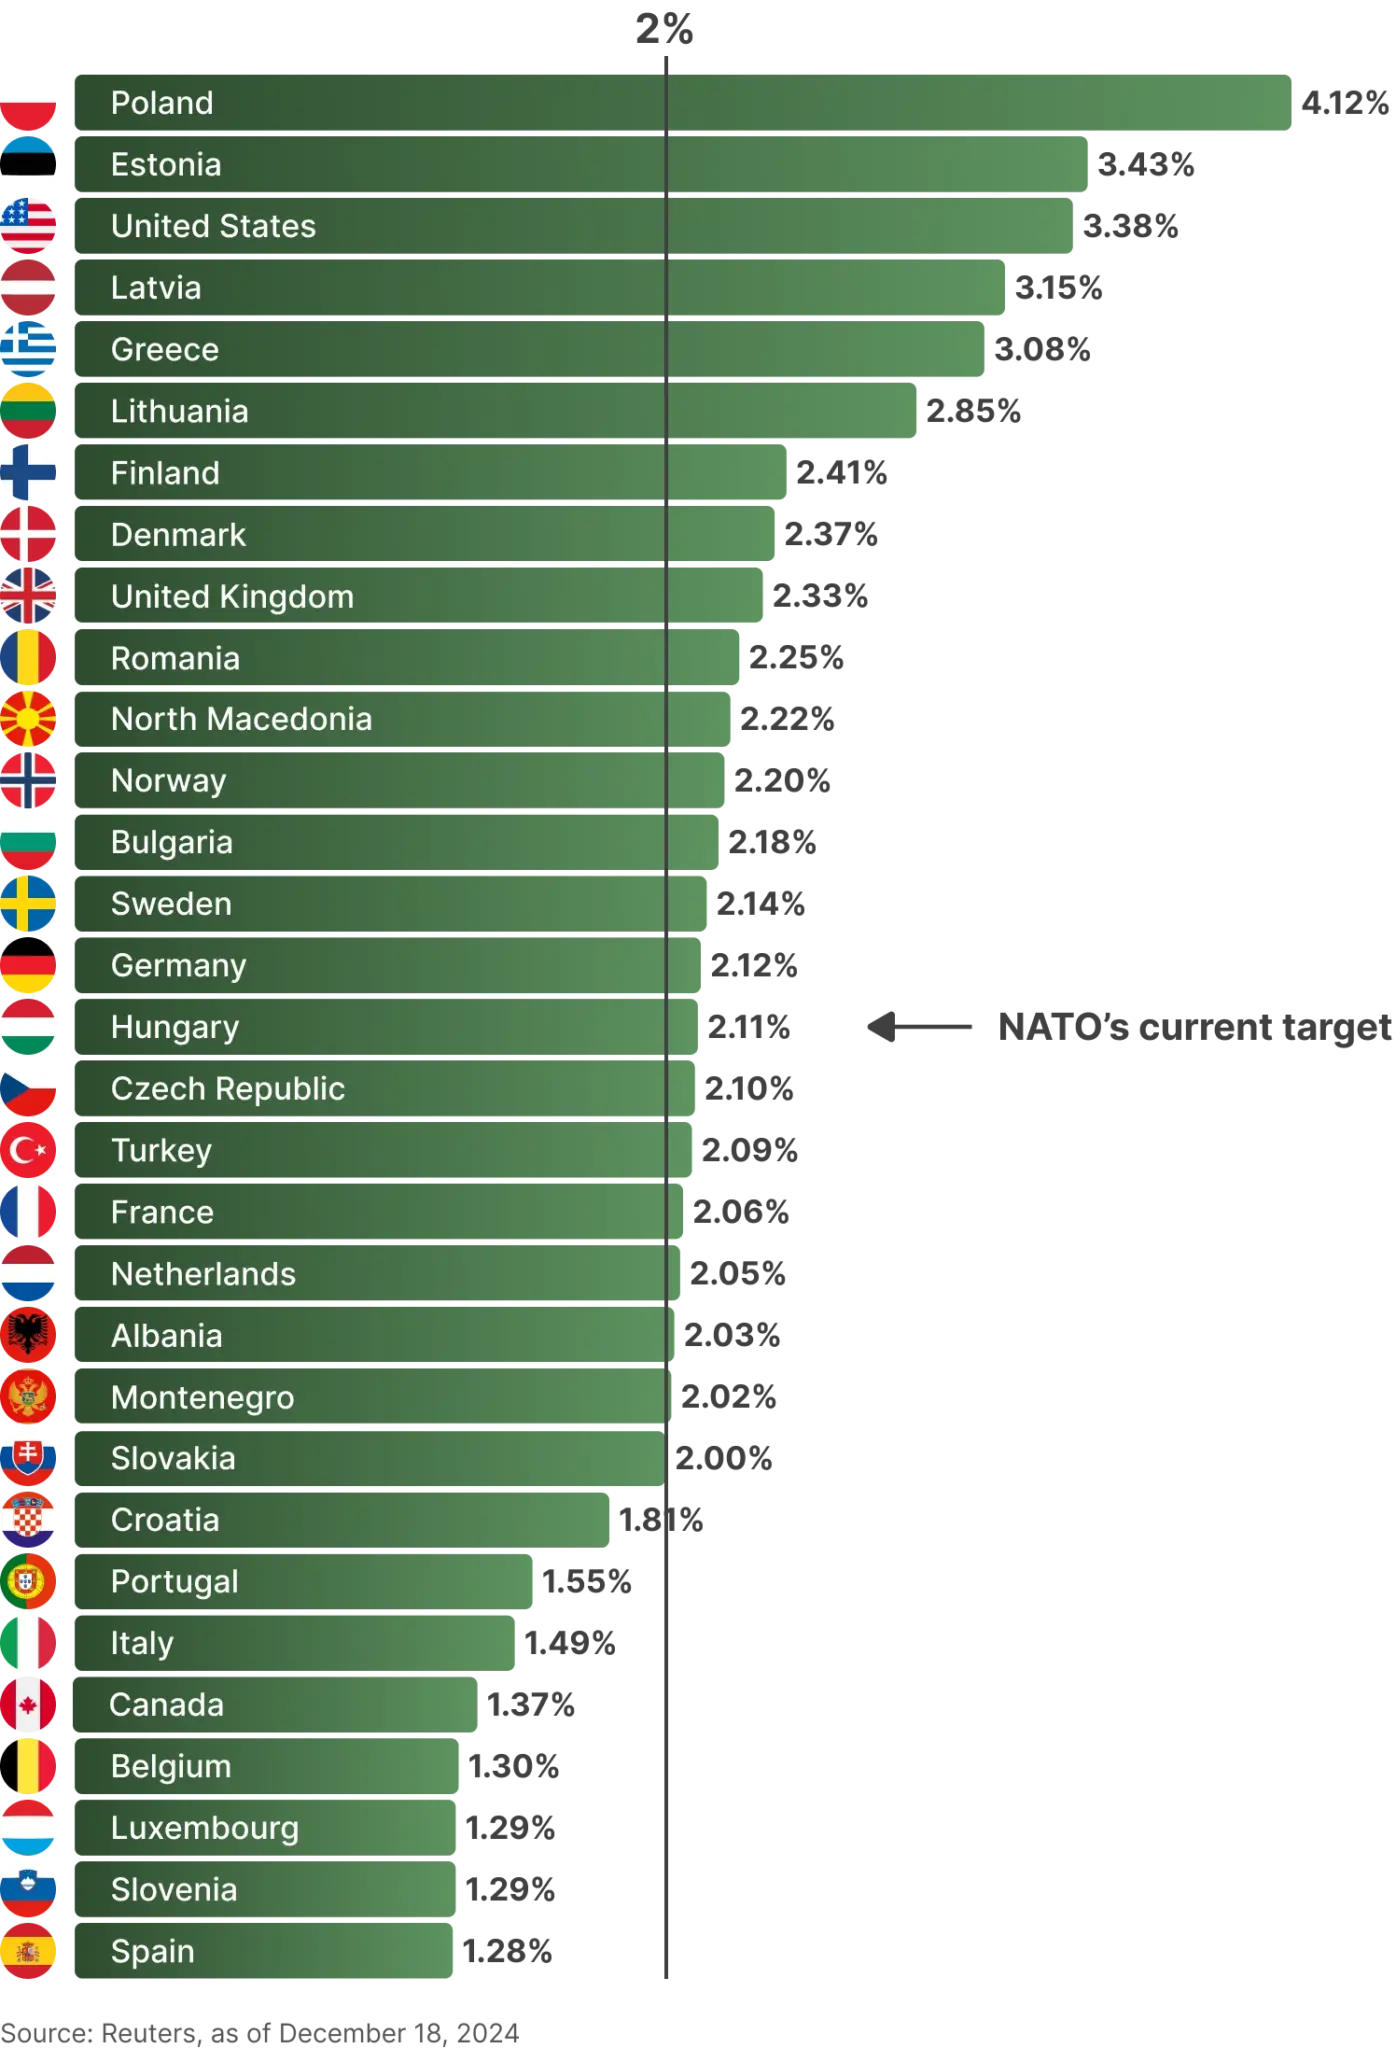
다만 미국의 국방비 지출은 유럽 동맹국 거의 전부를 합친 것보다도 훨씬 많다는 점에 주목할 필요가 있다. 또한 미국이 위협에 맞서 유럽 방어를 뒷받침하기 위해 상당한 군사 자산을 유럽에 배치하고 있다는 점을 고려하면, 유럽이 자국 방어에 더 많이 투자하는 것이 이상적이라는 주장은 직관적으로 타당하다(미국의 여러 싱크탱크도 이 견해를 지지했다2).
트럼프 대통령의 재선 이후 유럽연합(EU) 내부에서는 국방비를 연간 5,000억 유로 늘리는 계획이 추진됐는데, 안드리우스 쿠빌리우스 EU 방위산업·우주 담당 집행위원은 이 금액이 방공 프로그램 하나를 감당하기에 겨우 충분한 수준이라고 주장했다3. 또한 EU 회원국 상당수는 경제적 어려움과 이미 빠듯한 재정 상황을 이유로 연간 목표를 2024년의 2%에서 3%로 올리는 것(EU 전체로 약 2,000억 유로 소요)조차 꺼렸다. 진행 중인 러시아-우크라이나 전쟁과 인접해 이미 공격적으로 국방비를 지출하고 있는 폴란드는 필요한 자본을 조달할 방안으로 두 가지를 제시했다4. EU가 자체 장기 예산을 담보로 공동채권을 추가 발행하는 방안, 또는 유로존 구제기금인 유럽안정화기구(ESM)를 본뜬 특수목적기구를 새로 만들어 참여국의 납입자본과 요구불자본을 담보로 채권을 발행해 대출을 제공하는 방안이다.
첫 번째 방안은 호응이 적었지만, 두 번째 방안은 영국·노르웨이 같은 비EU 국가도 참여할 수 있다는 점에서 관심을 모았다. 그러나 시장은 이 '새로운 차입 주체'가 EU 채권 금리보다 높은 프리미엄을 지불해야 할 것으로 예상하고 있어 비용 부담이 늘어나게 된다.
이런 어려움 속에서 국방비를 그보다 더 큰 폭으로 늘리라는 트럼프 대통령의 요구에 적극적으로 호응한 곳은 거의 없었다. 올해 3월 6일 유럽연합 집행위원회는 '리암 유럽(ReArm Europe)' 계획5을 제안했다. 회원국이 GDP의 1.5%까지 군사 예산을 늘려도 국가 재정적자로 산정하지 않도록 허용하고, EU 명의 채권으로 1,500억 유로를 조달해 회원국에 저금리·장기 상환 조건으로 빌려주는 방식으로 4년간 6,500억 유로(연평균 1,750억 유로)를 마련하는 것이 목표였다.
이 계획은 곧바로 난관에 부딪혔다6. 이탈리아와 스페인은 대테러, 위성통신, 인공지능, 양자컴퓨팅 역량까지 포함하도록 계획의 정의를 넓힐 것을 요구했다. 두 나라는 계획의 명칭에도 불편함을 드러냈으며, 스페인은 남유럽이 직면한 위협이 동유럽과는 전혀 다르다고 공개적으로 밝혔다. 결국 계획의 명칭은 '대비태세 2030(Readiness 2030)'으로 변경됐다.
미국 의존에서 벗어나나?
EU 당국자들은 조달 품목이 유럽과 명확한 연관성을 갖는 경우에 한해 유럽 국가들이 1,500억 유로 규모의 대출 프로그램인 'SAFE(Security Action for Europe)'에 참여할 수 있도록 하자고 제안했다7. 탄약, 미사일, 소형 드론의 경우 비용의 65%가 EU, 유럽경제지역(EEA), 유럽자유무역연합(EFTA) 회원국 또는 우크라이나에서 발생해야 하며, 제조업체가 이 권역 안에 있고 다른 나라의 통제를 받지 않아야 한다. 방공·미사일 방어 체계나 대형 드론처럼 더 복잡한 체계는 다른 나라가 제한을 가할 수 있는 부품을 대체할 수 있어야 한다.
영국이나 미국 기업의 EU 소재 자회사는 참여가 가능하지만, 비용 발생지 요건상 영국이나 미국 공장에서 제조된 무기는 대상에서 제외될 수 있다. 이 조치는 미국 당국자들의 반발을 샀으며, 마코 루비오 국무장관은 미국 기업을 배제하면 워싱턴이 이를 부정적으로 볼 것이라고 유럽에 경고한 것으로 전해졌다8.
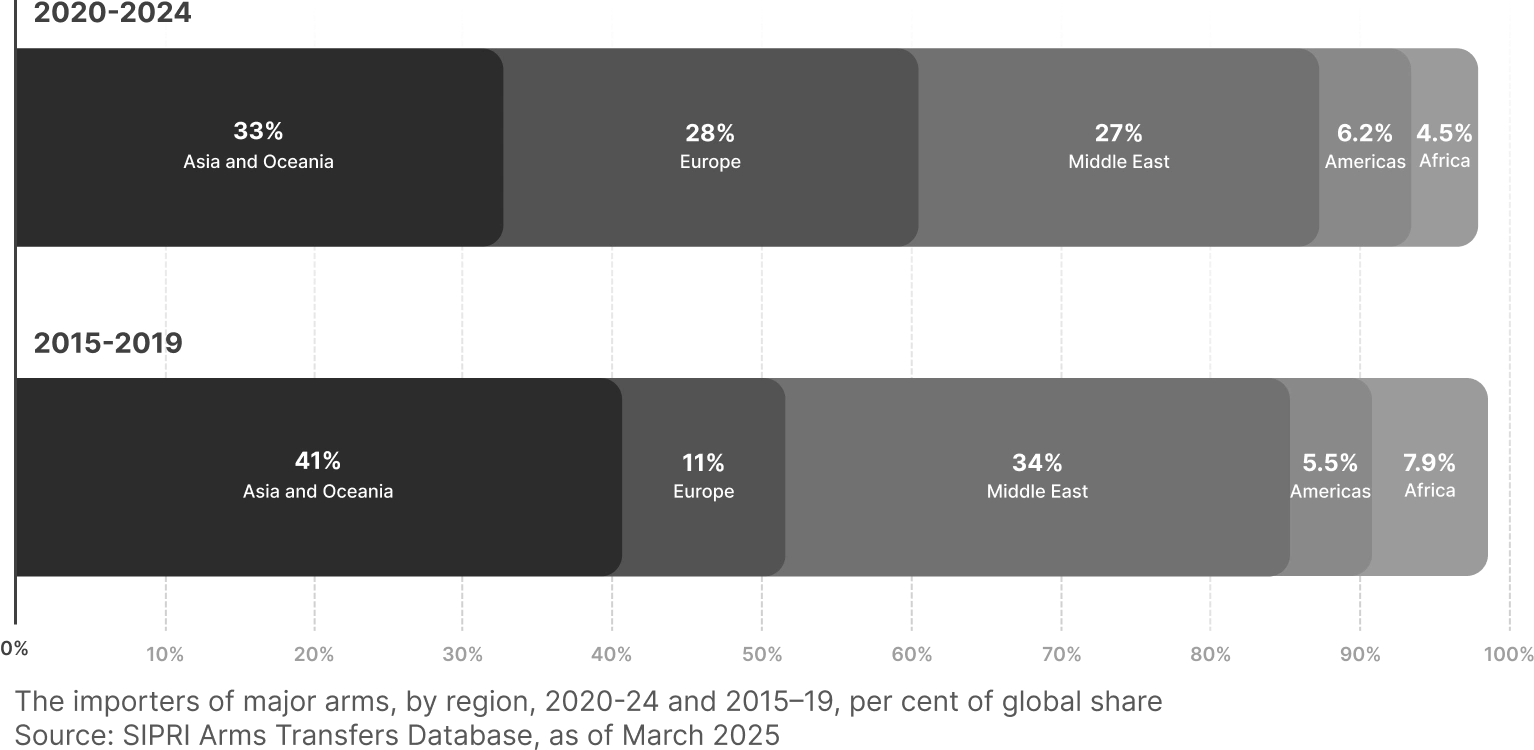
이 경고에는 나름의 논리가 있다. 우크라이나(2020~24년 세계 최대 주요 무기 수입국)를 제외하더라도 EU의 무기 수입은 2015~19년 대비 2020~24년에 두 배 이상으로 늘었으며9, 이 가운데 64%를 미국이 공급했다.
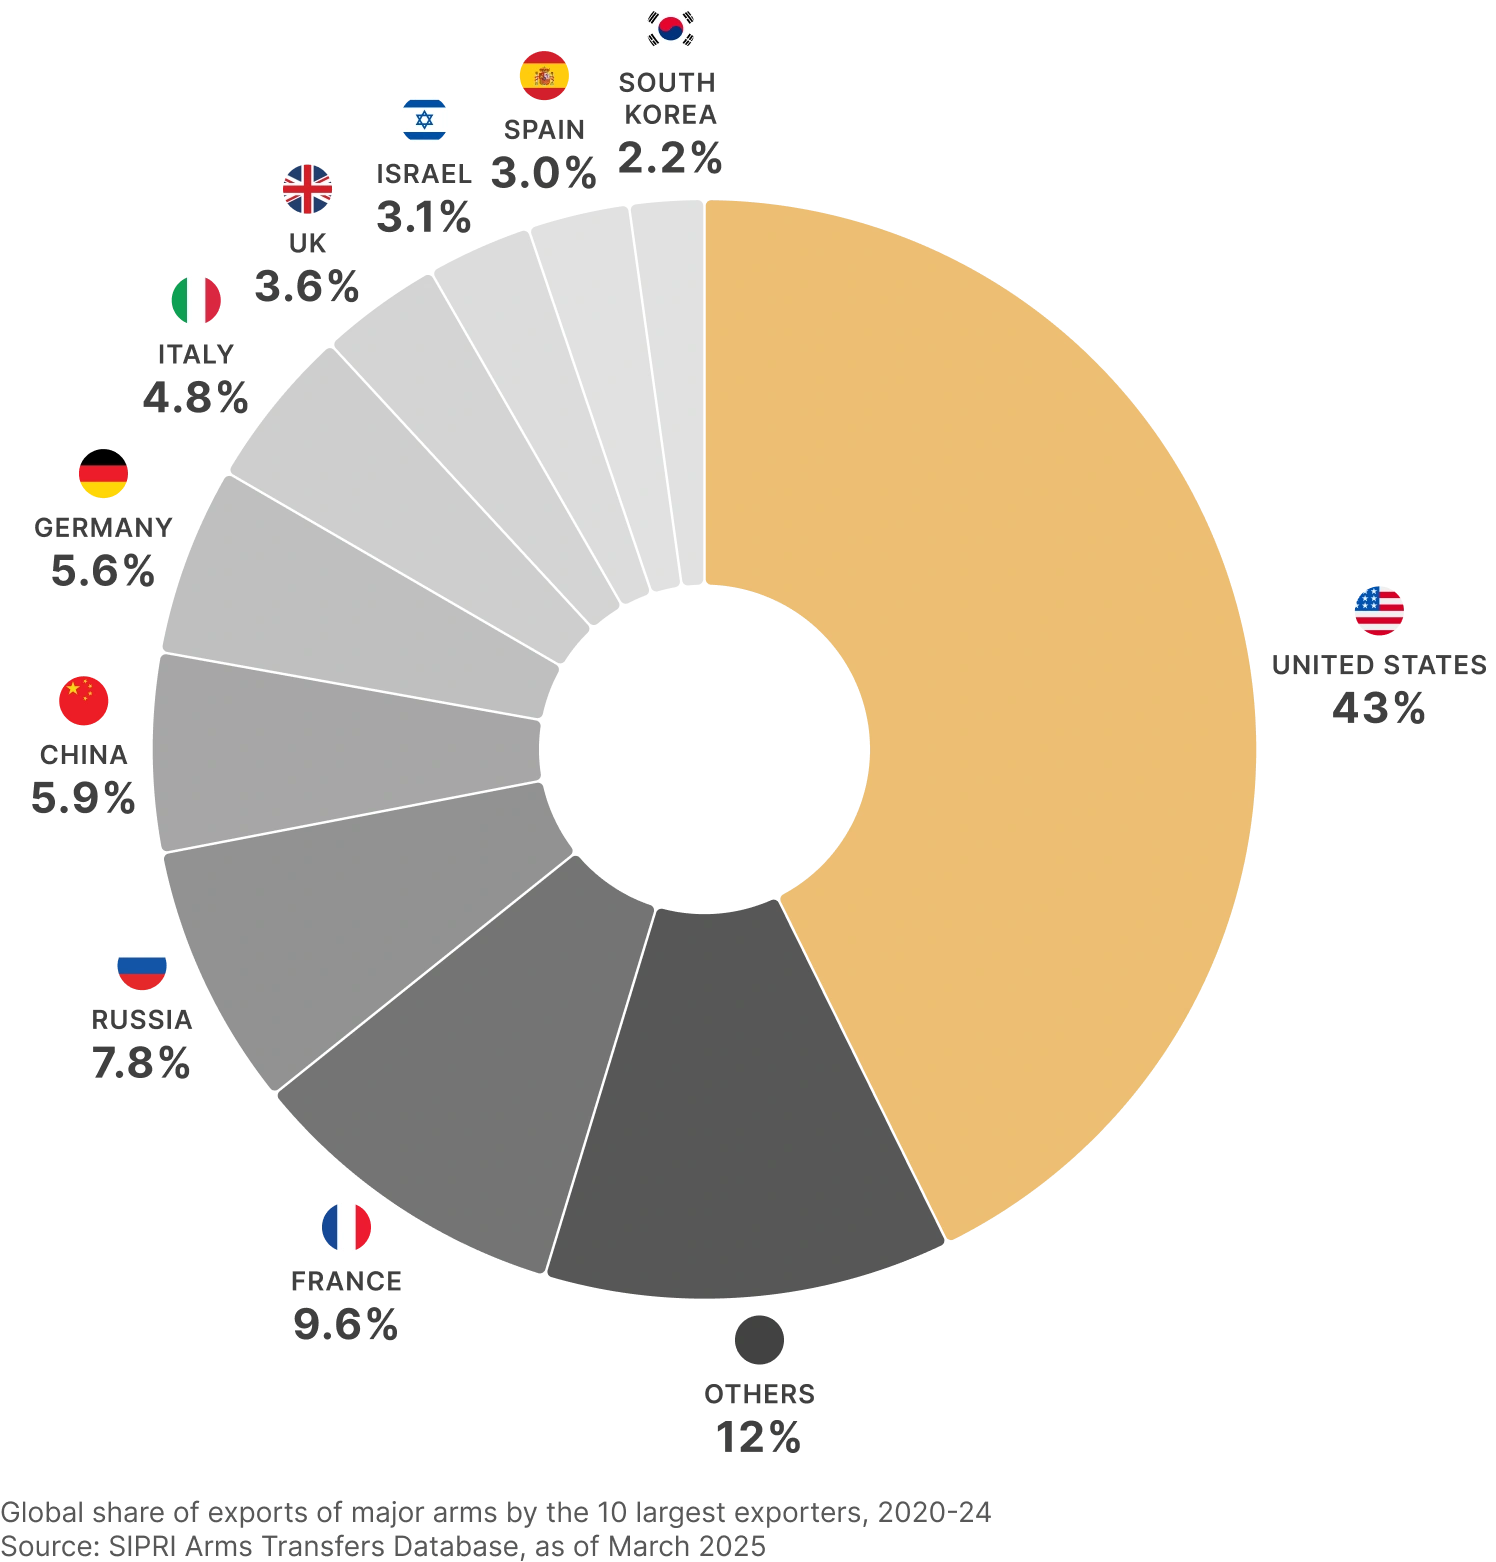
미국은 2020~24년 107개국에 무기를 공급했으며, 미국의 무기 수출은 2015~19년 대비 2020~24년에 21% 증가했고 세계 무기 수출에서 차지하는 비중은 35%에서 43%로 커졌다. 사실상 미국은 확고한 세계 최대 무기 수출국이며, 2위 프랑스와의 격차도 매우 크다.
2020~24년 미국 무기 수출의 최대 행선지는 20년 만에 처음으로 중동(33%)이 아닌 유럽(35%)이었다. 이는 루비오 장관의 우려를 뒷받침하는 것일 수 있다.
유럽 내부에서 미국산 수입 의존도를 낮춰야 한다는 목소리가 나오고 있지만, 유럽 NATO 회원국들은 여전히 500대가 넘는 전투기와 다수의 복잡한 무기 체계를 미국 공급업체에 주문해 둔 상태다10. 다만 '소형' 무기와 체계에서는 유럽 제조업체들이 순수혜자가 될 가능성이 있다.
시장 영향과 가능한 요인
트럼프 대통령의 '해방의 날' 관세 발표를 앞두고 광범위한 시장 지수인 S&P 500(SPX)이 상당한 압박과 변동성에 시달렸다는 것은 이제 널리 알려진 사실이지만, 방산주는 투자자들의 확신에 따라 매우 다양한 흐름을 보였다.
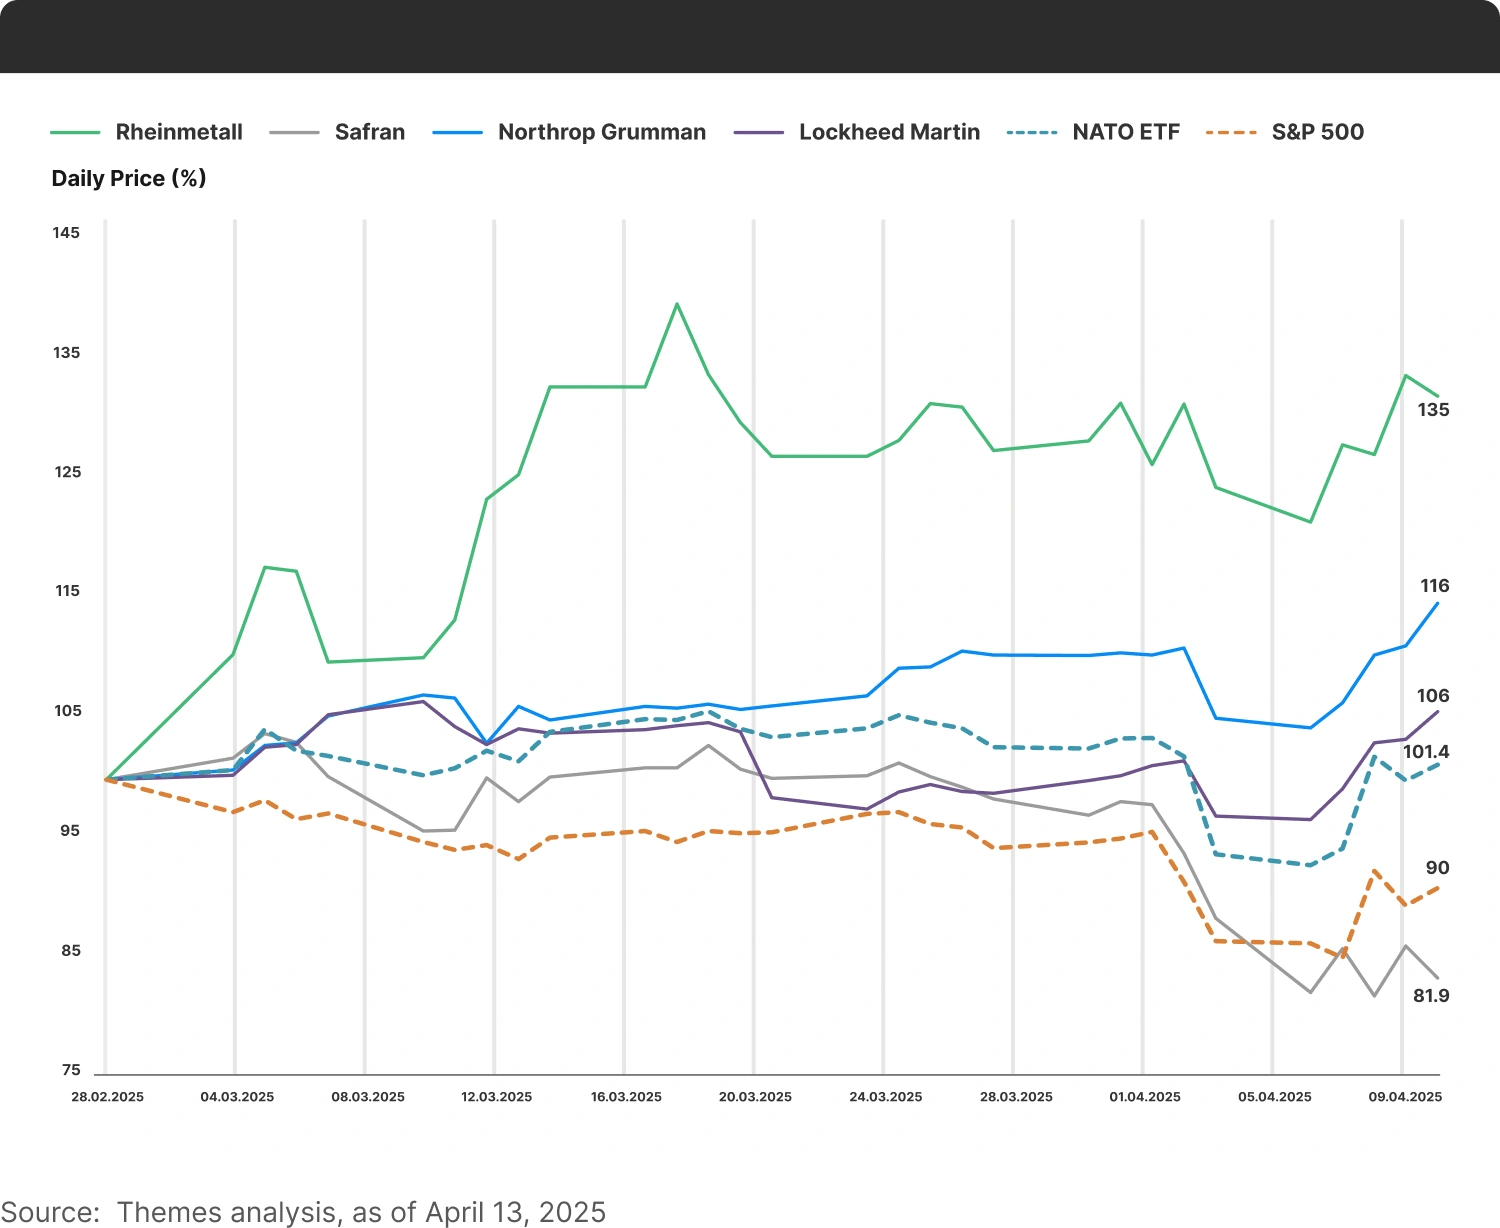
둘 다 EU의 넉넉한 무기 구매 예산의 수혜를 입을 가능성이 있는 유럽 기업이지만, 독일 무기 제조업체 라인메탈(RHM)은 프랑스 엔진 제조업체 사프란(SAF)을 크게 앞서는 성과를 냈다. 미국 항공기술 대기업 노스롭그루먼(NOC)과 록히드마틴(LMT)은 사프란과 같은 업종(항공 시스템)에 속하고 EU의 제한 조치에 영향을 받을 가능성이 있음에도 다소 반등했다.
NATO 공군에서 점점 핵심 전력으로 자리 잡고 있는 것은 록히드마틴의 5세대 전투기 F-35이며, 동체 중앙부와 각종 전자장비는 노스롭그루먼이 생산한다. F-35의 이력은 분명 순탄치 않았다. 초당파 비영리 정부 감시단체인 정부감시프로젝트(POGO)11가 미군과 제조업체가 공개한 미국 내 운용 전력 보고서를 분석한 결과, F-35의 전체 기단 완전임무가능(FMC) 비율(부여된 모든 임무를 수행할 수 있는 기체의 비율)은 30%에 불과했다. 개별 기체가 최소 하나의 지정 임무를 수행할 수 있는 '가용' 시간의 비율로 정의되는 전체 기단 월평균 가용률은 51%로 계산됐으며, 기체를 임무에 복귀시키는 데 걸리는 평균 수리 기간은 141일이었다. 그럼에도 F-35가 수행하도록 설계된 임무의 범위가 넓어, EU·영국·스위스에서만 최대 615대의 주문이 완료됐거나 계획돼 있다12. 이탈리아에 있는 알레니아 아에르마키의 카메리 시설(록히드마틴과 공동 운영)은 전 세계 3곳뿐인 F-35 조립 라인 가운데 하나로13, 유럽의 F-35 생산·정비 거점 역할을 한다. 노스롭그루먼은 또한 라인메탈과 손잡고 독일 베제에 동체 중앙부 2차 생산 라인을 구축하고 있다14.
F-35가 유럽에서 계속 운용될 가장 강력한 요인은 현재 유럽 제조업체 가운데 이에 상응하는 5세대 전투기가 없다는 점일 것이다. 가장 근접한 경쟁 후보는 다쏘항공(AM), 에어버스(AIR), 스페인의 인드라시스테마스(IDR)가 개발 중인 미래전투항공시스템(FCAS)인데, 첫 시험비행은 2027년경, 실전 배치는 2040년경으로 예상된다15. 미국산 항공 전력을 교체하는 것은 유럽 군에 매우 비용이 큰 일이 될 것이다. 따라서 유럽 군은 수십 년에 이르는 체계의 수명 동안 기존 전력을 유지하며 매몰비용을 소진할 가능성이 크다. 이는 라인메탈, 노스롭그루먼, 록히드마틴을 함께 떠받치는 요인 가운데 하나로 보이며, 이들 기업은 광범위한 시장 대비 여유 있는 격차로 초과 성과를 내고 있다.
반면 드론, 탄약, 포병, 장갑차 등 '상대적으로 저가'인 품목의 조달에서는 미국 제조업체의 몫이 거의 남지 않을 가능성이 있다. 이들은 대신 (지난 수십 년간 그래왔듯이) 기술 자문, 제조 지도 등의 방식으로 이런 계약을 따낼 수밖에 없는 유럽 기업들과 협력하게 될 수 있다. 라인메탈은 EU의 발사체 무기 체계·탄약 지출 증가로 폭넓은 수혜를 입을 것으로 예상되는 반면, F-35 같은 과거의 '고가' 항공 체계 도입분은 해당 체계의 수명이 다하기 전에 교체될 가능성이 낮다. 또한 이들 체계의 성능 특성을 고려하면, 유럽 군이 이보다 낮은 수준에 만족하거나 록히드마틴·노스롭그루먼처럼 지리적으로 다변화되고 연결된 미국 제조업체의 차세대 제품을 외면할 가능성은 낮다. 이는 주로 프랑스·유럽산 항공기에 탑재되는 사프란 같은 기업에 일부 병목을 만든다.
따라서 '대비태세 2030'이 군비 지출의 '유럽적' 성격을 강하게 내세울 수는 있지만, 그와 무관하게 미국의 제조 역량도 상당한 비중을 차지할 것으로 예상할 수 있다.
'균형 잡힌' 투자 방식?
라인메탈, 록히드마틴, 노스롭그루먼, 사프란을 비롯한 여러 제조업체를 편입한 Themes Transatlantic Defense ETF(미국 티커: NATO)는 2월 말부터 4월 11일까지 순수익 기준으로 S&P 500 대비 10% 가까운 초과 성과**를 기록했다. 한동안 하락했던 'NATO' ETF는 현재 2월 말 대비 보합 수준이며, 약간의 상승 모멘텀이 반영되고 있다.
보유 종목 구성 측면에서 'NATO' ETF는 균형 잡혀 있으면서도 '국제적'이다.
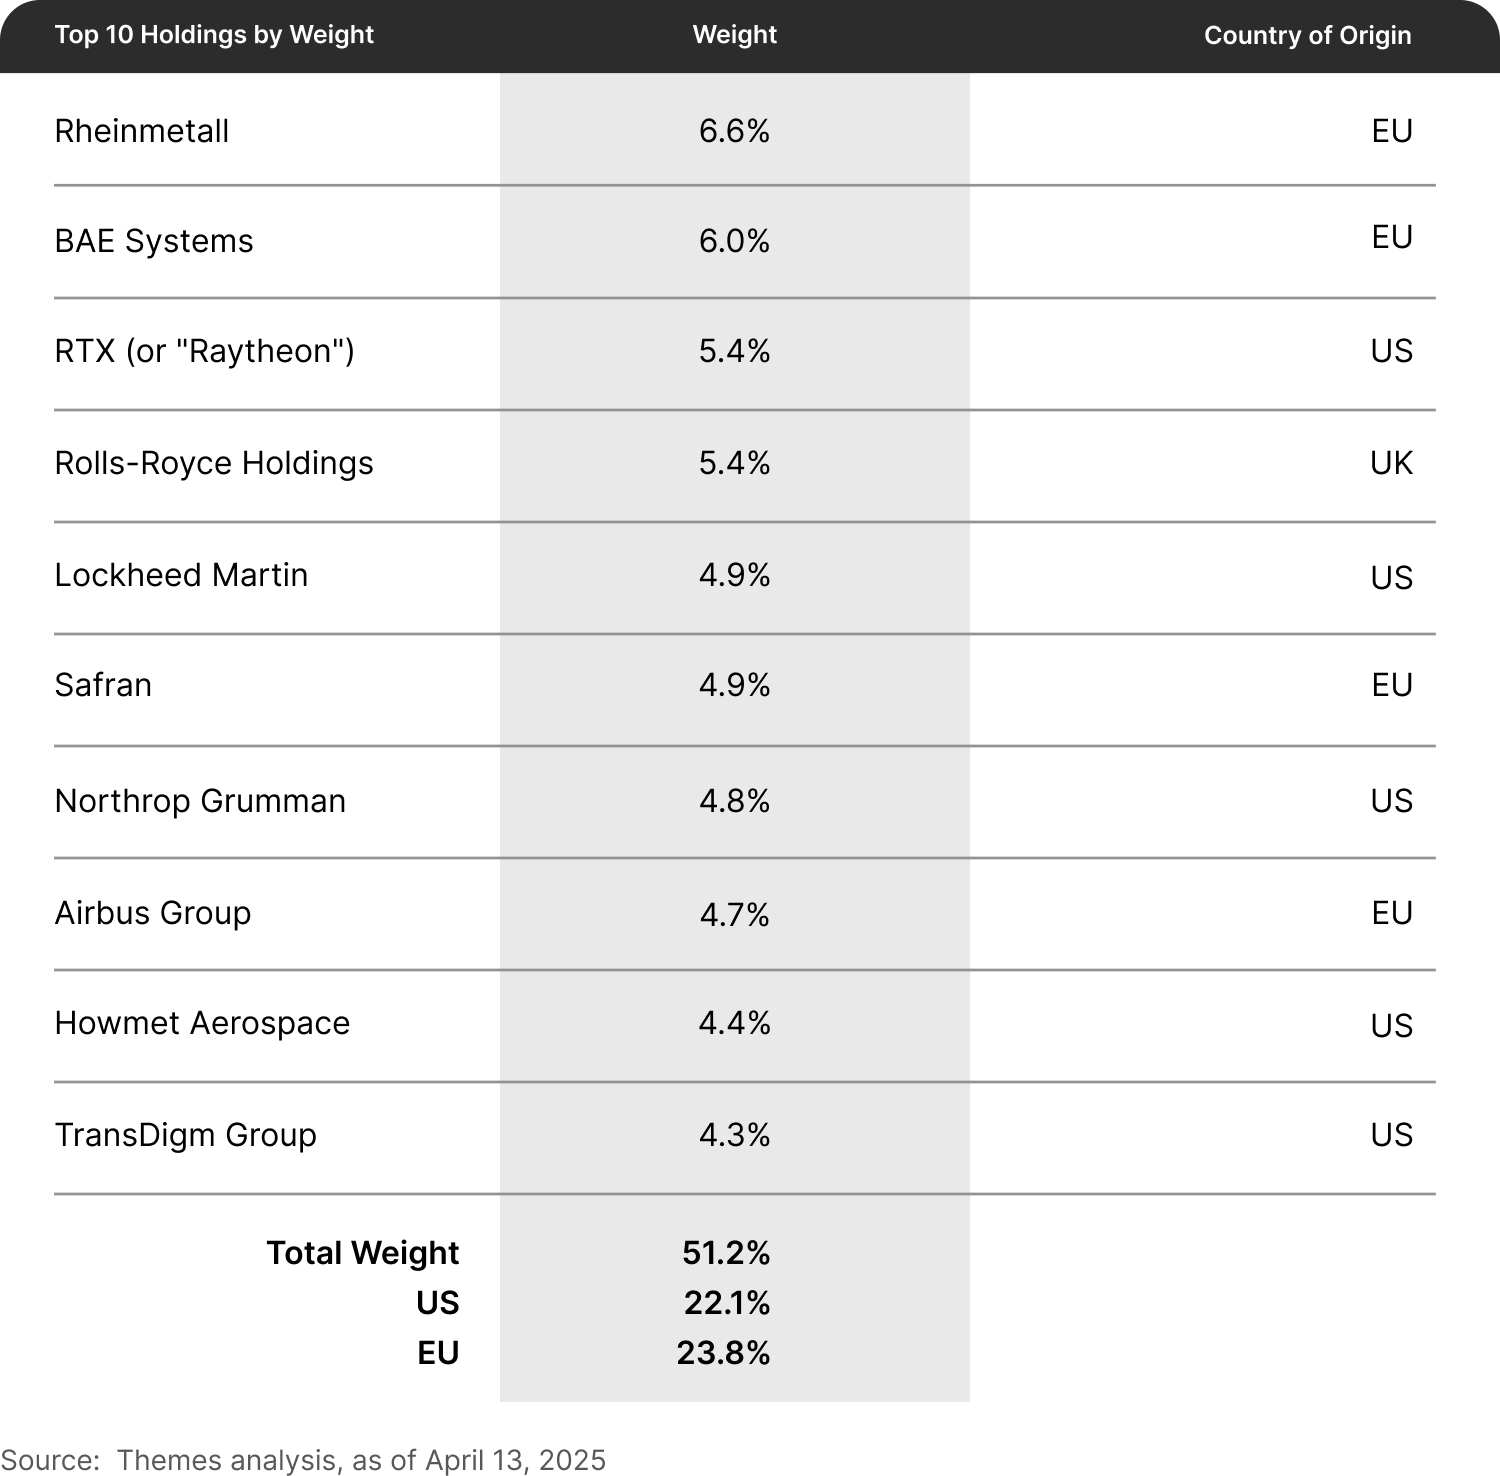
비중 기준 상위 10개 종목은 미국과 EU 종목이 거의 균등하게 나뉘어 있지만, 전체 비중으로 보면 미국 종목이 'NATO' ETF의 60% 가까이를 차지한다. 다만 나머지는 주로 유럽 대륙 종목으로 채워져 있어 꽤 독특한 구성을 보인다.
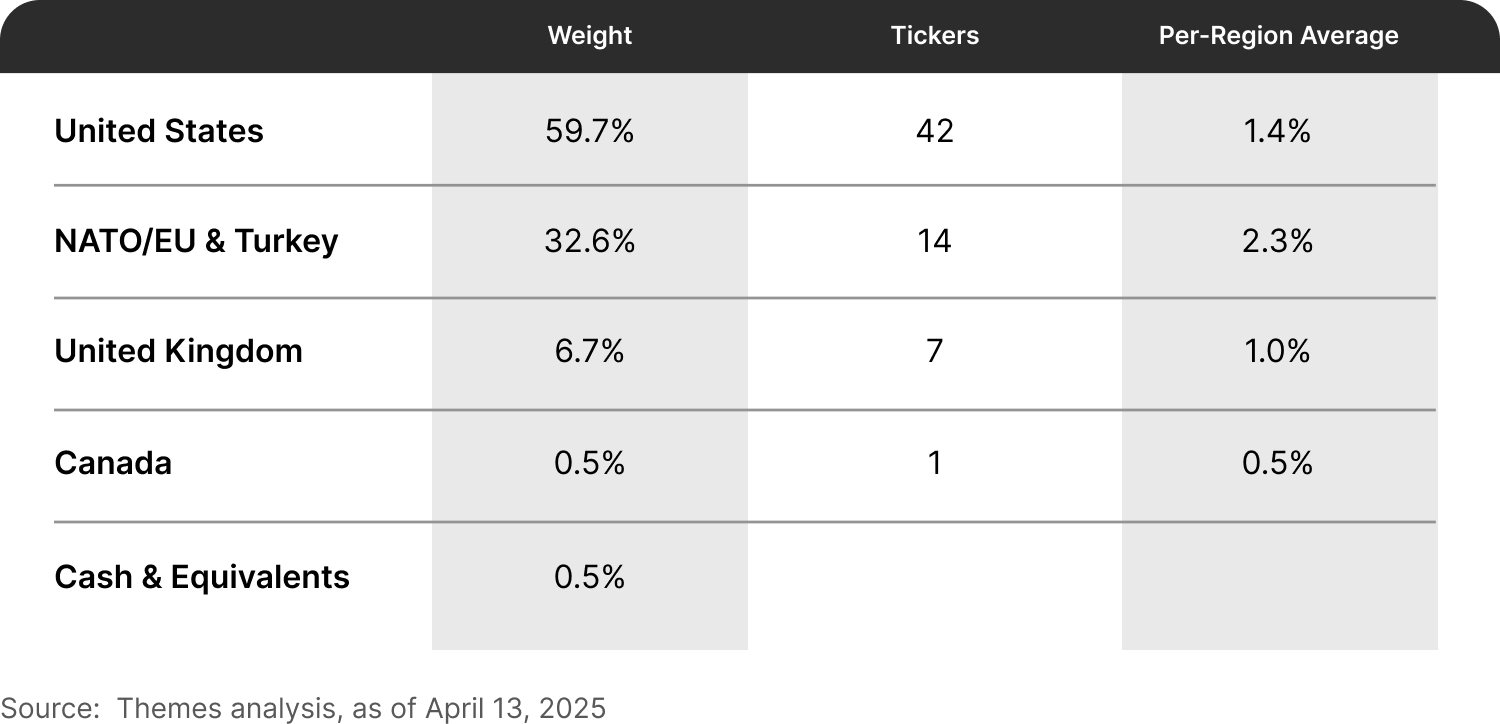
흥미로운 점은 이 ETF가 유럽(EU, EEA, EFTA) 종목에 미국을 포함한 다른 지역 종목보다 다소 높은 평균 편입 비중을 부여한다는 것이다.
결론
'NATO' ETF에서 유럽 종목의 비중이 높은 점은 투자자가 유럽 군비 지출의 상승 추세를 포착하는 데 도움이 될 수 있는 흥미로운 특징이 될 수 있다. 동시에 유럽 국가들이 미국 공급업체와 완전히 구별되거나 독립된 '고가' 무기 체계를 대안으로 개발하는 데 막대한 자본을 투입하지 않을 가능성도 있다.
전반적으로 경제 여건과 무관하게 서방 국가들이 지속적이고 증가하는 군비 지출 기조를 유지할 가능성이 점점 커지고 있으며, 이는 시장 대비 초과 성과의 기회를 넉넉히 만들어 낼 수 있다. 'NATO' ETF의 지역별 비중 배분은 서방 정부들이 시사하는 지출 패턴에서 기회를 찾는 투자자들에게 흥미로운 고려 요소를 더한다. 투자자들은 'NATO' ETF에 내재된 균형 구조의 잠재적 이점을 인식하고, 비교적 최근에 출시된 이 상품으로 포트폴리오 분산을 고려할 수 있다.
각주:
*투자자들은 'NATO' ETF에 내재된 균형 구조의 잠재적 이점을 인식하고, 비교적 최근에 출시된 이 상품으로 포트폴리오 분산을 고려할 수 있다.
**과거 성과가 미래 수익을 보장하지 않습니다.
1"Europe's conundrum: how to fund defence spending", Reuters, 2024년 12월 18일
2"Trump's Five Percent Doctrine and NATO Defense Spending", Peterson Institute for Internation Economics, 2025년 2월 5일
3"Hearing of Andrius Kubilius", Confirmation hearings for the European Commission, 2024년 11월 6일
4"Joint EU defence funding mulled in era of Ukraine war, Trump return", Reuters, 2024년 12월 11일
5"The ReArm Europe Plan: Squaring the Circle Between Integration and National Sovereignty", IRIS France, 2025년 3월 12일
6"Brussels rebrands 'Rearm Europe' plan after backlash from leaders of Italy and Spain", Euro News, 2025년 3월 21일
7"Explainer: Can non-EU companies be part of EU's big defence fund?", Reuters, 2025년 3월 21일
8"US officials object to European push to buy weapons locally", Reuters, 2025년 4월 2일
9"Ukraine the world’s biggest arms importer; United States’ dominance of global arms exports grows as Russian exports continue to fall", Stockholm International Peace Research Institute, 2025년 3월 10일
10"US dominates European weapons purchases: report", Politico, 2025년 3월 10일
11“F-35: The Part-Time Fighter Jet”, Project On Government Oversight, 2024년 2월 26일
12“Lockheed Martin F-35 Lightning II operators”, Wikipedia, 2025년 4월 15일 접속
13“The first Italian F-35 rolls out of the hangar”, Leonardo Company Newsroom, 2015년 3월 16일
14“Advancing Aeronautics Through F-35 Manufacturing Excellence”, Northrop Grumman Newsroom, 2025년 4월 15일
15“New trinational deal paves way for FCAS demonstrator program”, Defense News, 2021년 5월 17일
본 자료는 청약 권유, 투자 추천 또는 전문적 조언이 아닙니다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.