2026년 1분기는 역설적인 모습을 보였다. 글로벌 은행 부문 전반의 영업 실적이 일제히 호조를 보였음에도 은행주 밸류에이션은 급락했다. KBW 은행지수(BKX)는 2023년 소규모 은행 위기 이후 가장 부진한 1분기를 기록했다1. S&P Financial Select Sector Index(IXM)는 5월 31일까지 연초 대비 약 10% 하락했다. 그럼에도 S&P 500 금융 섹터는 주당순이익(EPS)이 15.1% 증가할 것으로 예상됐는데2 , 이는 11개 섹터 가운데 세 번째로 높은 수준이며 분기 초 컨센서스인 14.6%를 웃도는 수치다.
이 기간 투자 심리를 규정한 것은 세 가지 거시 충격이었다. 첫째, 이란-이스라엘 전쟁으로 에너지 가격이 급등하면서 가계 재무구조, 기업 차입 비용, 중동 신용 익스포저에 미칠 2차 효과에 대한 불확실성이 커졌다. 둘째, 아폴로, 블루아울, 블랙록, 칼라일 등에서 환매 요청이 몰린 사모신용 시장의 구조조정3(이들 대부분은 분기 5%의 환매 한도를 적용했다)은 그림자 금융의 레버리지에 대한 시스템 리스크 우려를 키웠다. 셋째, 제이미 다이먼을 필두로 한 다수의 업계 리더들은 다음 신용 위기가 사람들의 예상보다 심각할 것이라고 경고했다4. 종합하면 이들은 어떤 EPS 서프라이즈로도 완전히 상쇄할 수 없는 심리 위축 요인이었다.
대서양 양안과 일본 은행들, 역경 속 선전
2026년 4월에 1분기 실적을 발표한 미국 주요 은행 전반의 지배적인 흐름은 이란 전쟁발 변동성에 따른 사상 최대 트레이딩 수익과 투자은행(IB) 수수료의 가파른 회복이었다. 예외는 웰스파고였는데, 순이자이익(NII)이 기대치를 밑돌면서 리테일 비중이 크고 이자이익에 의존하는 모델의 취약성이 드러났다.
주요 해외 은행들의 상황은 오히려 더 인상적이었다.
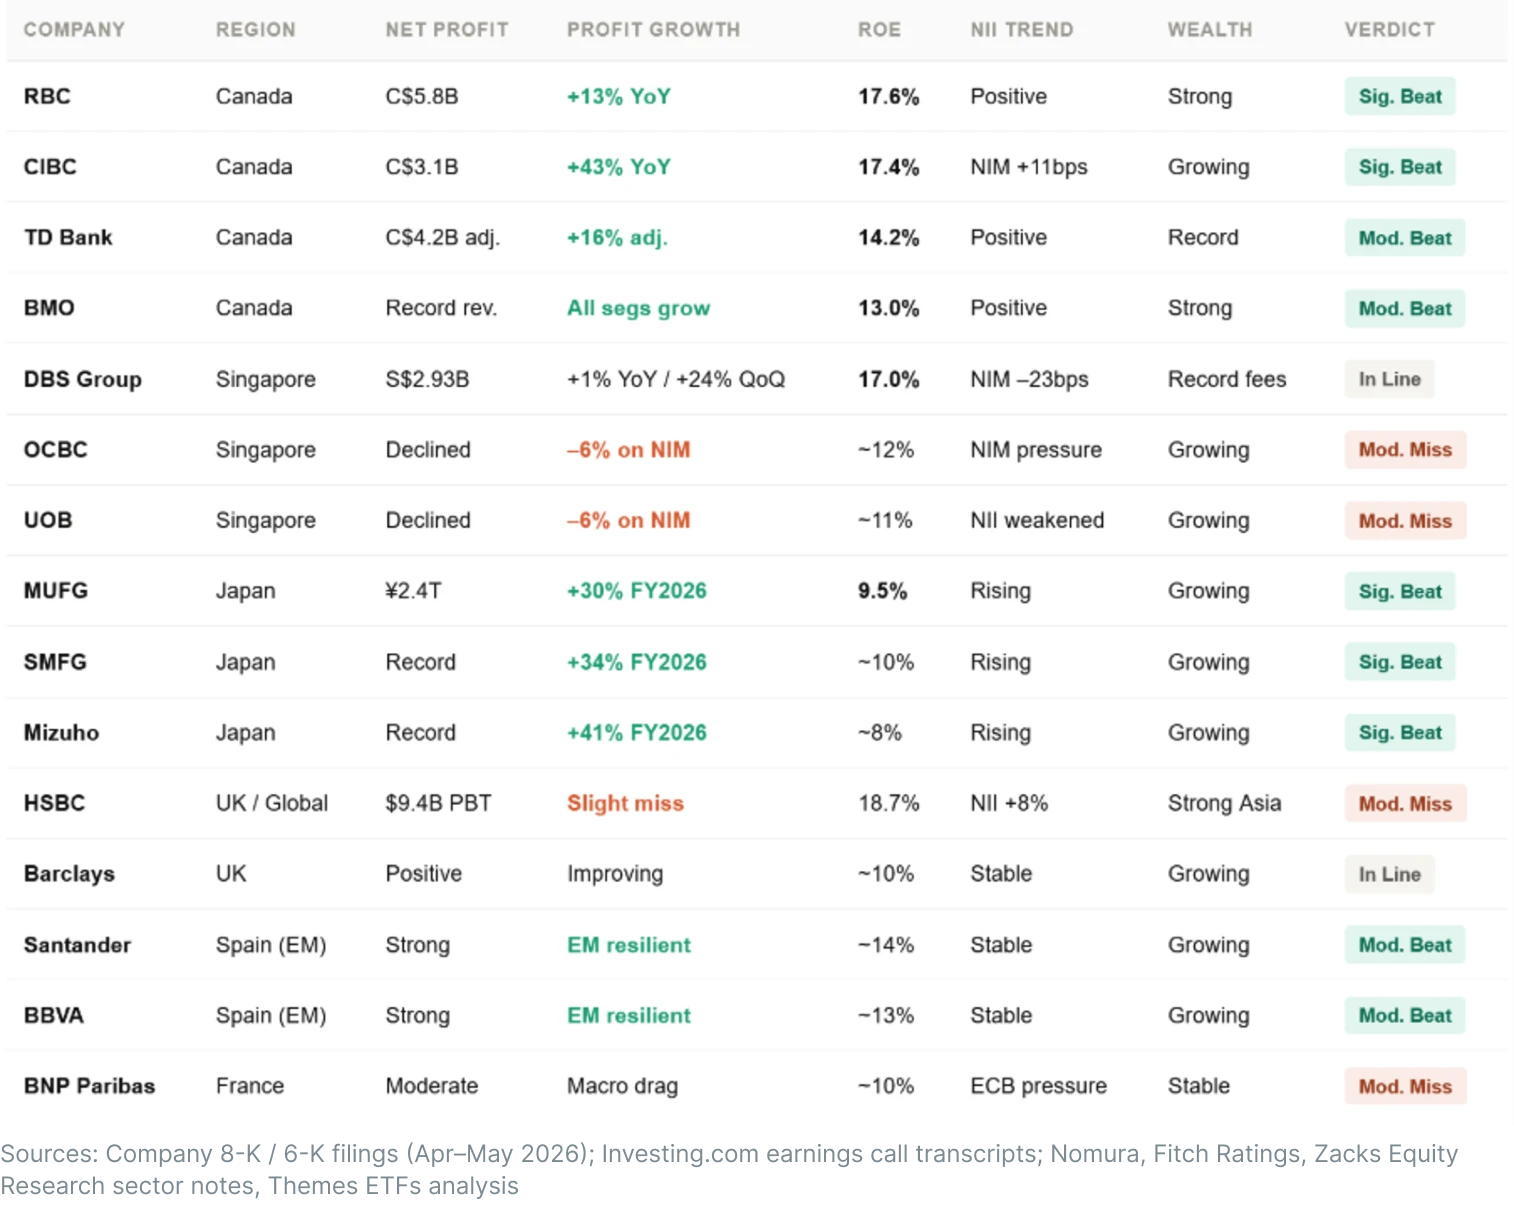
참고: '평가(Verdict)', '자산관리(Wealth)' 강도, 'NII 추세(NII Trends)'는 애널리스트 컨센서스와 각 은행의 실적 발표 콘퍼런스콜 코멘트를 종합한 정성적 평가다.
2월 말 회계연도 1분기 실적을 발표하는 캐나다 6대 은행은 대부분의 은행 시스템이 부러워할 만한 폭넓은 모멘텀으로 2026년을 시작했다. RBC 는 순이익이 전년 대비 13% 증가한 58억 캐나다달러를 기록했으며, 조정 자기자본이익률(ROE)은 17.8%로 자체 목표치인 17% 이상을 여유 있게 웃돌았다. CIBC 의 순이익은 전년 대비 43% 급증한 31억 캐나다달러를 기록했고, 조정 ROE는 17.4%로 중기 목표치 15%를 2%포인트 넘게 웃돌았다. TD뱅크는 조정 EPS 2.44캐나다달러를 기록했고, 조정 순이익은 16% 증가한 42억 캐나다달러였다. 대부분의 상품 영역에서 소수(세 곳 이하)의 은행이 지배하는 과점 구조, 신중한 규제 감독, 보수적인 충당금 적립 문화라는 과점 모델의 특성은 2026년 1분기에 일관되고 질 높은 실적을 만들어냈으며, 이는 헤드라인 실적이 더 강했음에도 미국 은행 주가에서 나타난 변동성과 대비를 이뤘다. BMO와 노바스코샤은행 역시 대손충당금이 급감하면서 사상 최대 또는 이에 근접한 매출을 기록했다.
일본 3대 메가뱅크인 MUFG, SMFG, 미즈호는 2026년 3월 마감 회계연도 실적을 발표했으며, 수치는 일제히 이례적으로 강했다5. 지난 25년 가까이 일본 은행의 수익성은 금리를 0% 또는 그 부근에 묶어둔 일본은행(BoJ)의 정책에 억눌려 왔다. 1990년대 후반 이후 처음으로 금리를 소폭 플러스 영역으로 끌어올린 BoJ의 정상화는 매우 낮은 수준에서 수십 년간 이어진 마진 압박을 되돌리고 있다. 일본 은행 시스템의 국내 대출 규모를 고려하면 순이자마진(NIM)이 소폭만 확대돼도 절대 이익은 크게 늘어난다. 다만 세 은행 경영진이 공통으로 지목한 주요 위험은 이란과의 전쟁이 지닌 지정학적 측면이다.
영국 국내 은행들은 시장 전반이 대체로 간과한 매우 강한 분기 실적을 냈다. 로이즈뱅킹그룹은 2026년 1분기 세전이익이 33% 증가했고, 순이익은 전년 대비 9%, 순이자이익은 8% 늘어난 36억 파운드를 기록했다. 경영진은 연간 NII 가이던스를 149억 파운드 이상으로 상향했고 2026년 ROE 16% 이상 목표를 재확인했는데, 1분기에 달성한 유형자기자본이익률(RoTE) 17%는 이 목표 달성이 순조롭게 진행되고 있음을 시사한다.
냇웨스트의 EPS는 전년 대비 15.5% 증가했으며, RoTE는 18.2%, 순대출은 분기 중 72억 파운드 늘었다. 순이자마진(NIM)은 전분기 대비 2bp 확대된 2.47%를 기록했다. 바클레이즈 는 전년 대비 6% 증가한 수익을 바탕으로 RoTE 13.5%를 기록했다.
HSBC 는 다소 복합적인 결과를 내놓았다. 발표된 세전이익이 컨센서스를 소폭 밑돌았고 영업비용이 전년 대비 8% 늘었지만, 기저 모멘텀은 견조했다. 은행 부문 NII는 8% 증가했고, 아시아 전반에서 자산관리 수수료 수익이 강했으며, 연환산 RoTE 18.7%는 글로벌 유니버설 은행 가운데 여전히 최상위권이다. 시장은 이를 소폭 미달로 받아들였고 주가 반응은 긍정적이었다.
신흥국 익스포저가 가른 유럽 은행
유럽 대륙에서는 두 가지 모델이 엇갈렸다. 신흥국(EM) 익스포저가 큰 스페인 대형 은행들은 유럽 은행권에서 압도적으로 높은 수익률을 기록한 반면, 유럽 핵심 유니버설 은행들은 ECB의 금리 정상화와 축소된 국내 마진으로 구조적 제약을 받았다. BBVA 는 두드러진 성과를 냈으며 글로벌 은행 부문에서 가장 저평가된 실적이라고 볼 수도 있다. 순이익은 전년 대비 10.8% 증가했고, ROTE는 21.7%로 미국 최상위 투자은행에 필적하는 수준이다. 산탄데르는 매출이 4% 늘어난 가운데 기초 이익이 전년 대비 12%(고정환율 기준 14%) 증가했다. 'ONE Transformation' 프로그램으로 매출이 늘어나는 와중에도 비용이 줄면서 효율성 비율(cost-income ratio)은 42.8%로 개선됐으며, 이는 비슷한 규모의 글로벌 은행 중 최저 수준이다.
BNP파리바의 장로랑 보나페 CEO는 이번 분기가 "매우 좋은 모멘텀"을 확인해 준다고 밝혔으며6, 매출이 8.5% 증가한 가운데 순이익은 전년 대비 9% 늘어 사상 최대 성장을 기록했다. 도이체방크는 순이익이 전년 대비 8% 증가한 22억 유로로 사상 최대를 기록했으며, 4개 사업부 모두 RoTE 13% 이상을 달성하는 이정표를 세웠다. 매출은 프라이빗뱅킹 순유입, 자산운용 성장, 기업금융 대출 증가에 힘입어 전년 대비 2%(환율 효과 제외 시 6%) 늘었다. 애널리스트 전망이 더 회의적인 시각에 기반해 있어, 현재 이 은행은 대체로 저평가된 것으로 평가된다.
아시아 은행 대 서구 은행
미국 금융주의 벤치마크인 S&P Financial Select Sector Index(IXM)와 비교하면 아시아 은행들의 주가 성과가 서구 은행들보다 강했다.
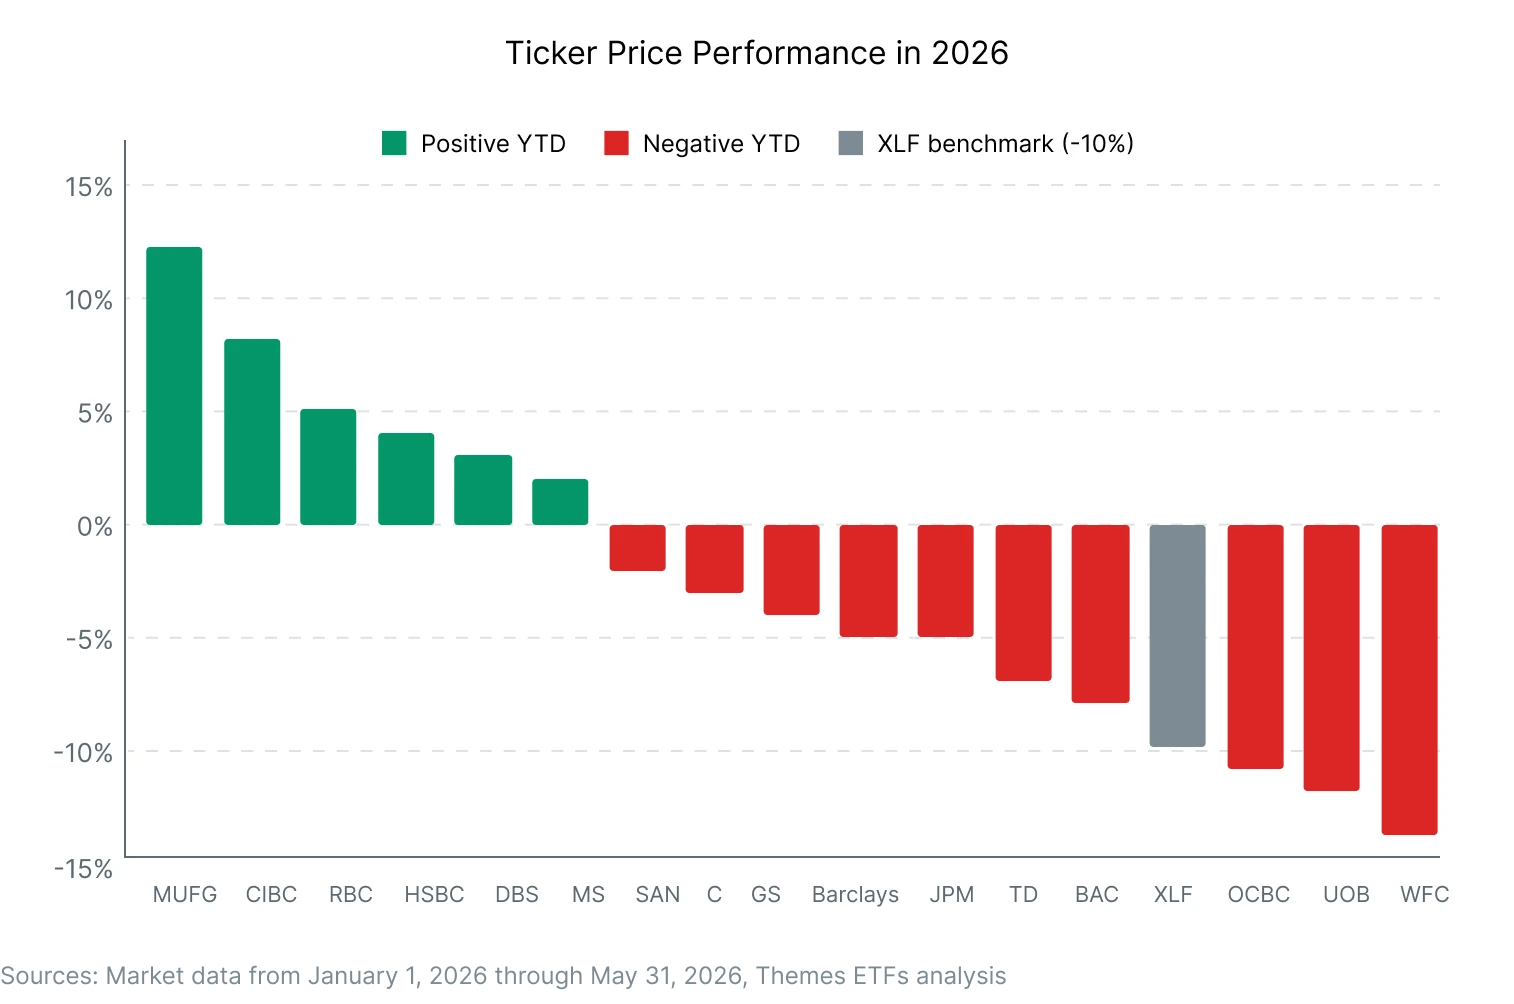
대부분 은행의 실적 발표 콘퍼런스콜에서 나타났듯, 이란과의 분쟁은 서구의 전반적인 경영 환경에 더 큰 부담이 되는 반면 동양은 역경 속에서도 성장에 기대고 있다. 밸류에이션을 짓누르는 또 다른 요인은 투자자들의 확신이다. 서구에서는 은행들의 꾸준한 실적에도 불구하고 AI 관련 종목이 포트폴리오에서 더 큰 관심을 끌며, 꾸준하고 점진적으로 강해지는 실적에 투자하는 것을 희생하는 경우가 많다. 이는 여러 분기에 걸쳐 반복적으로 나타난 특징이다.
유럽 은행들 사이에서는 프랜차이즈 규모가 상당한 영향을 미칠 가능성이 있으며, 이들의 유형보통주자본이익률(ROTCE)은 일본 메가뱅크와 비슷한 수준이다.
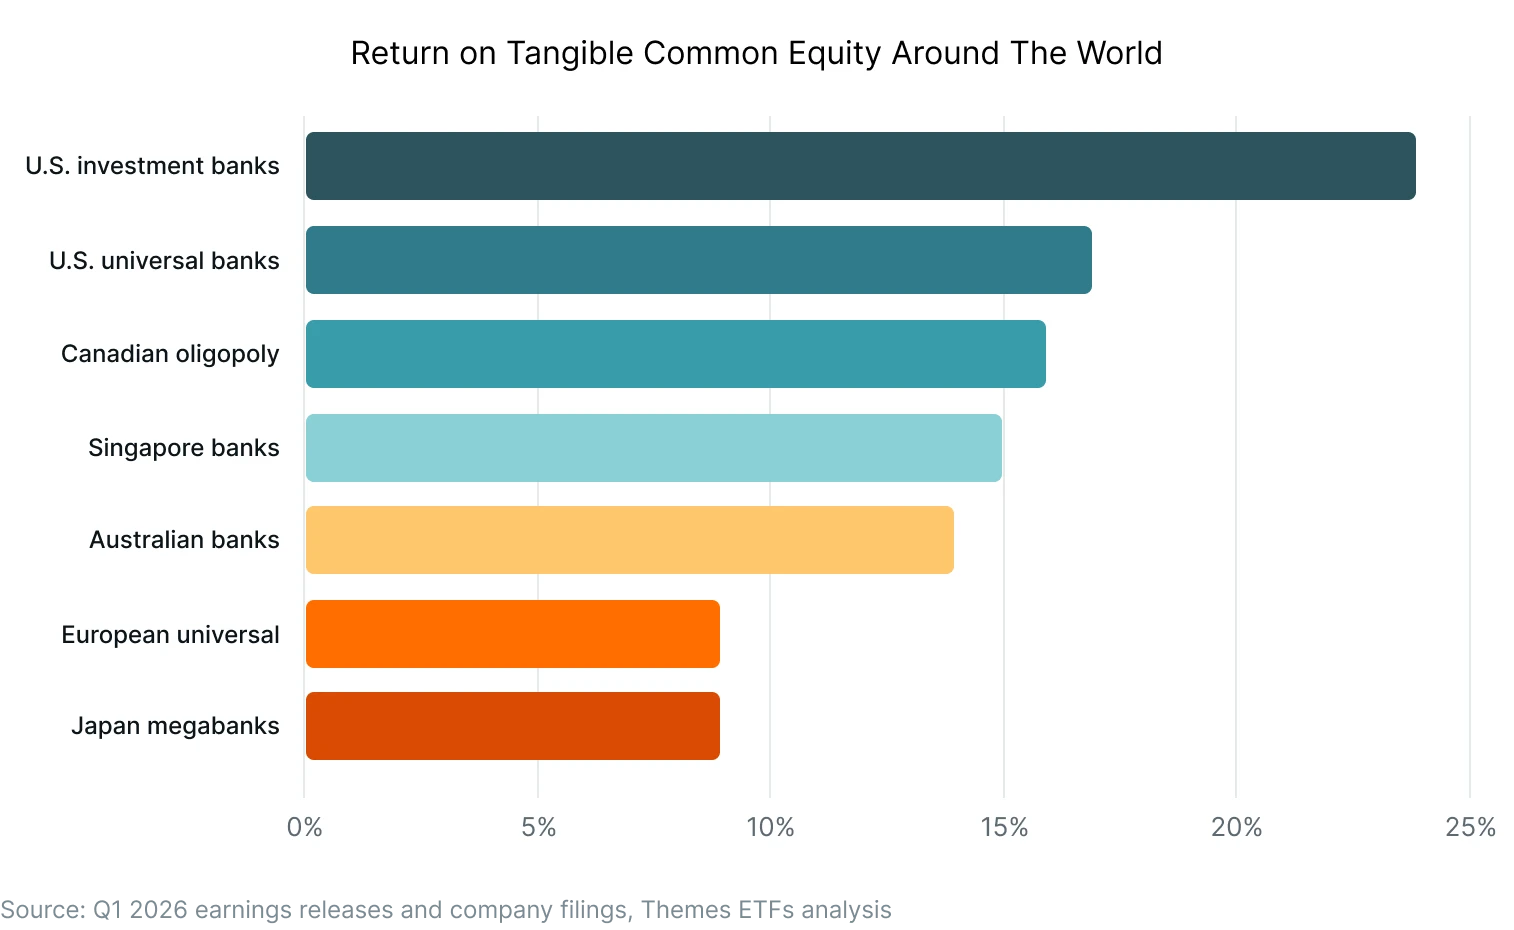
HSBC의 단순화 프로그램을 이끄는 것도 이러한 차이다. 이 프로그램에는 1분기에 완료된 독일 수탁 사업의 BNP파리바 매각과 1월 항셍은행 완전 자회사화가 포함됐다. 그 결과 HSBC는 2026년 중반까지 연환산 15억 달러의 비용 절감을 달성하는 궤도에 있는 것으로 추정되며, 팜 카우르 CEO는 그룹이 2028년까지 17% 이상의 RoTE 목표를 달성할 것이라고 재확인했다.
전망과 위험
종합하면 2026년 1분기는 흥미롭고 서로 다른 두 가지 시사점을 남겼다. 첫째, 투자은행과 자산관리를 통합한 모델이 성과를 내고 있다. 수수료 다각화는 금리 사이클 전반에서 이익의 회복력을 제공하고, 자본시장 사업은 변동성을 수익화하며, 자산관리의 선순환 구조는 금리 환경과 무관하게 자산 가격과 함께 복리로 커진다.
둘째, 캐나다와 일본에서 보듯 과점 구조는 적절한 환경에서 성장을 촉진한다. 캐나다 은행들의 가격 결정력, 국내 경쟁으로부터의 규제상 보호, 완만한 신용 사이클, 탄탄한 리테일 예금 기반은 예측 가능하고 질 높은 수익을 창출하지만, 기관투자자들은 그 안정성에 비해 이들 은행을 체계적으로 비중 축소하고 있다. 한편 일본에서는 통화정책 정상화와 함께 AI 인프라 투자와 생산 리쇼어링 자금을 위한 일본 기업들의 자본 수요가 대출량 증가로 이어지고 있으며, 일본 메가뱅크들은 이를 충분히 활용하고 있다.
그러나 위험도 많다. 미국과 아시아 은행들은 모두 이란과의 분쟁이 에너지 가격 상승을 통해 경제적 스트레스를 유발할 가능성이 높으며, 2026년 1분기 기준으로 가계·기업 신용에 미치는 영향은 아직 다 드러나지 않았다고 밝혔다. 바젤 III 최종안(Basel III endgame) 형태의 다음 규제 변화, 잠재적인 자본 요건 변경, 비은행 대출의 지속적 성장은 정량화할 수는 없지만 상당한 규제 측면의 꼬리 위험을 이 부문에 안긴다. '선구매 후지불(BNPL)'을 포함한 비은행 대출은 은행 부문의 건전성과 연결돼 있다.
그럼에도 2026년 1분기는 글로벌 은행 부문이 한 세대 만에 가장 강한 자본 여력, 다각화된 수익원, 대부분 주요 은행의 효율성 비율 개선을 바탕으로 펀더멘털 측면에서 견고하다는 점을 확인시켜 줬다. 포트폴리오 매니저들이 직면한 과제는 펀더멘털이 아니라 심리다. 2026년 1분기가 극명하게 보여줬듯, 거시·지정학적 요인은 장기간 주가 성과를 영업 실적과 괴리시킬 수 있다.
이러한 전망을 고려할 때, Themes ETFs는 잠재적으로 저평가된 자산을 찾는 투자자들이 Themes Global Systemically Important Banks ETF(티커: GSIB)를 고려할 수 있다고 본다. GSIB는 금융안정위원회(FSB)와 바젤은행감독위원회(BCBS)가 '시스템적으로 중요한' 은행으로 지정한 전 세계 28개 상장 은행에 분기마다 리밸런싱하는 동일가중 방식으로 투자한다. 여러 지역의 주요 은행을 균형 있게 담는 구조는 투자 성장의 안정성을 뒷받침하는 유력한 근거가 될 수 있다.
중요 참고: 모든 수치는 2026년 1분기 실적 보고서 기준으로 집계한 Themes ETFs 내부 리서치 분석에 근거한 추정치입니다.
각주:
1“Bank Stocks Have Worst Start to Year Since 2023 as Results Loom”, Bloomberg, 2026년 4월 10일
2“S&P 500 Financials Sector Earnings Preview: Q1 2026”, FactSet Insight, 2026년 4월 13일
3“Blue Owl limits withdrawals from two funds after historic surge in redemption requests”, Reuters, 2026년 4월 2일
4“JPMorgan’s Jamie Dimon says a credit-led recession would be ‘worse than people think’”, MarketWatch, 2026년 4월 29일
5“Japan’s megabanks post record profits, but analysts warn growth may slow as risks mount”, CNBC, 2026년 5월 21일
6“France's BNP Paribas Posts Higher Profit on Retail Growth, Asset Management Integration”, Morningstar, 2026년 4월 30일
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.