올해 초 AI에 따른 사업 잠식 우려('SaaS 종말론(SaaSpocalypse)')로 소프트웨어주가 대규모 매도세를 겪었을 때, Themes ETFs는 많은 월가 기관이 이 매도세를 비논리적이라고 본다는 점을 짚었다. 당시 애널리스트들 사이의 전반적인 컨센서스는 잠식 우려가 과도하며, 많은 소프트웨어 기업이 오히려 AI의 수혜를 받을 것이라는 시각이었다.
현재 S&P 500 소프트웨어·서비스 지수가 2026년 손실을 만회하고 연초 대비 거의 보합 수준으로 돌아온 것을 보면1, 소프트웨어 섹터에 대해 긍정적 시각을 유지한 애널리스트들의 판단이 옳았던 것으로 보인다. 소프트웨어주 반등을 이끄는 세 가지 핵심 요인을 살펴본다.
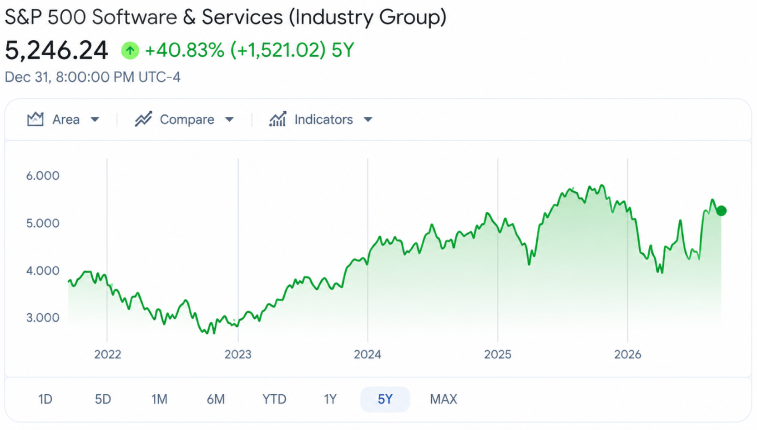
출처: Google Finance, 2026년 9월 18일 기준
달아오른 사이버보안주
소프트웨어 반등의 주요 요인 중 하나는 사이버보안 섹터 전반의 강세였다. 최근 몇 달간 이 섹터는 생성형 AI가 가져온 취약성 증가와 새로운 공격 경로로 기업들이 보안 체계를 서둘러 업그레이드해야 하는 상황에 놓이면서 급등했다.
주목할 만한 개별 종목으로는 크라우드스트라이크(CRWD), 팔로알토네트웍스(PANW), 포티넷(FTNT), 루브릭(RBRK)이 있다. 최근 이들 종목은 모두 사상 최고치를 경신했다1.
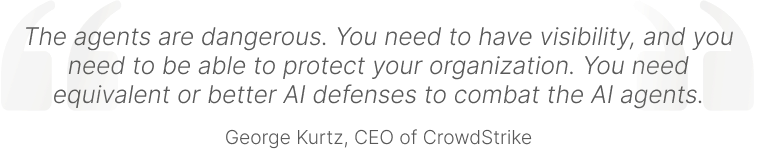
크라우드스트라이크를 자세히 보면, 최근 2027 회계연도 2분기에 강한 실적을 발표했으며 순신규 연간반복매출(ARR) 증가율이 전년 대비 51%로 가속화됐다2. 강한 분기 실적에 힘입어 회사는 연간 가이던스를 상향했다.
이 실적 발표 이후 다수의 월가 기관이 이 사이버보안 종목의 목표주가를 상향했다3. 팔로알토네트웍스, 지스케일러(ZS), 옥타(OKTA) 등 같은 분야의 다른 종목에 대해서도 목표주가가 상향됐다3.
섹터 전반의 견조한 실적 지속
반등의 또 다른 핵심 동인은 데이터 관리·데이터 분석 분야 기업들의 강한 실적이었다. 고객들이 기업용 생성형 AI 애플리케이션을 구축·배치하기 위해 데이터셋을 정제하고 구조화하며 현대화하는 데 서두르면서, 이 소프트웨어 영역의 많은 기업은 오히려 성장이 가속화됐다.
팔란티어(PLTR)가 그 예다. 팔란티어는 인공지능 플랫폼(AIP)을 통해 조직이 분산된 데이터셋을 통합·관리·분석하고 맞춤형 산업 특화 AI 모델을 배치하도록 돕는다. 최근 실적에서 매출은 전년 대비 93% 증가했고, 미국 상업 부문 매출은 전년 대비 149% 늘었다4.
또 다른 예는 스노우플레이크(SNOW)다. 스노우플레이크는 조직이 기업 데이터를 저장·통합하고 그 위에서 바로 고급 AI 워크로드를 실행할 수 있는 클라우드 네이티브 데이터 플랫폼을 제공한다. 최근 분기 제품 매출은 전년 대비 37% 증가했으며, 순매출유지율은 126%로 고객 지출이 늘고 있음을 보여줬다5.
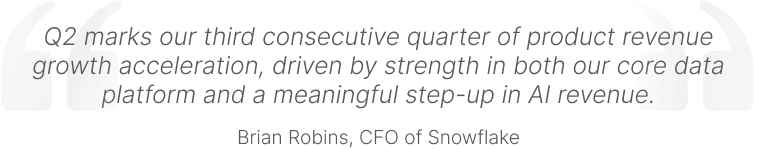
팔란티어와 스노우플레이크 모두 최근 실적 발표에서 연간 가이던스를 상향했다는 점도 주목할 만하다. 이에 따라 월가 기관들은 목표주가를 상향했다3.
AI 기능으로 성과를 내는 소프트웨어 기업들
마지막으로 많은 소프트웨어 기업이 AI 기능으로 성과를 내고 있다는 점이다. 세일즈포스(CRM) 같은 고객관계관리 기업부터 아틀라시안(TEAM) 같은 기업용 생산성 소프트웨어 기업까지, AI는 고마진 부가 기능과 구독 등급을 통해 새로운 수익화 경로를 여는 핵심 제품 동력이 됐다.
올해 초 애널리스트 댄 아이브스가 부당하게 저평가된 종목으로 꼽았던 세일즈포스는 최근 AI 솔루션에 대한 강한 수요에 힘입어 시장 기대치를 상회하는 실적과 가이던스 상향을 발표했다. 7월 31일 마감 분기 Agentforce와 Data 360의 ARR은 전년 대비 210% 이상 증가한 약 39억 달러였다6.
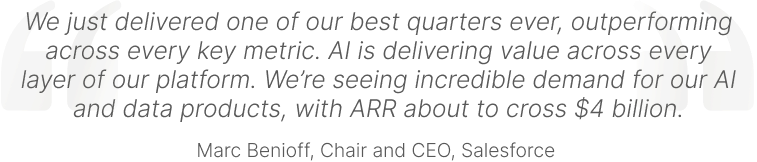
세일즈포스가 최근 앤트로픽과 함께 Claudeforce라는 새로운 AI 제품을 출시했다는 점도 주목할 만하다7. 이 제품은 조직이 기존에 운영 중인 권한과 비즈니스 규칙의 통제 아래 Claude 안에서 자사 데이터를 활용할 수 있도록 설계됐다.
세일즈포스는 최근 2030 회계연도 매출 목표도 600억 달러에서 630억 달러로 상향했다8. 이에 따라 다수의 월가 기관이 목표주가를 상향했으며3, 상당수 기관은 목표주가를 300달러로 제시했다.
생성형 AI가 여는 기회
요약하면 'SaaS 종말론' 매도세는 기업용 소프트웨어에서 벗어나는 구조적 변화가 아니라 매수 기회였던 것으로 드러났다. AI 기반 사이버보안 수요 급증, 강한 실적, 성공적인 AI 기능 수익화에 힘입어 소프트웨어 섹터는 가파르게 반등했다.
생성형 AI는 소프트웨어를 대체하기는커녕 업계의 다음 다년간 성장 사이클을 적극적으로 견인하고 있는 것으로 보인다. 매도세가 비논리적이었음을 알아차리고 섹터 전반의 약세를 활용한 이들에게는 최근 몇 달간의 대규모 반등이 큰 수익으로 이어졌다.
각주:
1Google Finance, 2026년 9월 18일 기준
2Crowdstrike, CrowdStrike Reports Second Quarter Fiscal Year 2027 Financial Results, 2026년 8월 26일 기준
3Investing.com, 2026년 9월 18일 기준
4Palantir, Palantir Reports Q2 2026 U.S. Comm Revenue Growth of 149% Y/Y and Revenue Growth of 93% Y/Y; Raises FY 2026 Revenue Guidance to 82% Y/Y Growth and U.S. Comm Revenue Guidance to 134% Y/Y, Crushing Consensus Expectations, 2026년 8월 3일 기준
5Snowflake, Snowflake Reports Financial Results for the Second Quarter of Fiscal 2027, 2026년 9월 2일 기준
6Salesforce, Salesforce Delivers Record Second Quarter Fiscal 2027 Results, 2026년 8월 26일 기준
7Salesforce, The #1 AI meets the #1 CRM. Welcome to Claudeforce, 2026년 8월 26일 기준
8CNBC, Salesforce issues revenue target of over $63 billion for fiscal 2030, beating estimates, 2026년 9월 16일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.