SK하이닉스 주식은 현재 투자자들의 엄청난 관심을 받고 있다. 그 이유는 쉽게 알 수 있다. 회사는 급성장하는 고대역폭메모리(HBM) 시장에서의 지배력에 힘입어 폭발적인 성장을 누리고 있으며, 최근 나스닥 ADR 상장으로 이 주식에 대한 접근성은 그 어느 때보다 높아졌다. 하지만 투자자들은 여기서 위험을 외면하고 있는 것은 아닐까. 한국 반도체주 SK하이닉스의 약세 시나리오를 살펴본다.
메모리는 역사적으로 경기순환성이 매우 강했다
현재 SK하이닉스를 둘러싼 여건은 우호적이다. 생성형 AI가 메모리 칩에 대한 전례 없는 수요를 이끌면서 회사는 강한 매출 성장을 기록하고 있다.
예를 들어 2026년 1분기 매출은 52조 5,760억 원1(약 350억 달러)에 달했다. 전년 동기 대비 200% 가까이 늘어난 수치다.
문제는 메모리 시장이 역사적으로 극도로 경기순환적이었다는 점이다. 따라서 지금 수요가 하늘을 찌르고 있다 해도, 이런 구도가 지속된다는 보장은 없다.
앞으로 하이퍼스케일러의 AI 인프라 지출이 둔화될 수 있다. 혹은 생성형 AI 시스템이 더 효율적으로 바뀌어 메모리가 덜 필요해질 수도 있다.
이 시나리오 중 하나라도 현실화하면 SK하이닉스의 성장은 둔화될 수 있다. 이는 이 반도체주에 대한 근본적인 디레이팅으로 이어질 수 있다.
가격 결정력은 오래가지 않을 수 있다
높은 수요 외에 가격 결정력도 현재 회사의 핵심 매출 동인이다. 전 세계적인 메모리 칩 부족으로 회사는 가격을 크게 올릴 수 있었다.
그러나 이런 높은 가격은 오래가지 않을 수 있다. 공급이 수요를 따라잡기 시작하면 가격은 하락할 가능성이 매우 크다.
2021년과 2022년 상반기 메모리 수요가 강했던 시기 이후, 2022년 3분기에는 수요 약화와 시장 전반의 공급 과잉으로 반도체 시장의 이 영역에서 가격이 의미 있게 하락했다는 점에 주목할 필요가 있다. 그 결과 SK하이닉스의 2022년 순이익은 전년 대비 75% 감소한 2조 4,390억 원2에 그쳤다.
이러한 가격 하락과 수익성 악화는 주가 약세로 이어졌다. 주가는 2022년 하반기 초 10만 원을 넘었다가 연말에는 7만 5,000원 부근에서 마감했다3.
경쟁 심화가 성장에 영향을 줄 수 있다
SK하이닉스의 성장에 영향을 줄 수 있는 또 다른 시나리오는 경쟁 심화다. 공급 병목 속에서 메모리 칩 기업들이 현재 막대한 이익률을 누리고 있는 만큼(SK하이닉스의 2026년 1분기 영업이익률은 72%였다1), 다른 기술 기업들도 불가피하게 이 시장에 뛰어들 가능성이 크다.
HBM 분야의 경쟁 심화도 주요 위험이다. SK하이닉스는 이 시장에서 60%에 가까운 점유율을 갖고 있지만4, 삼성전자와 마이크론(MU) 모두 공격적으로 점유율 확대를 노리고 있다.
삼성전자를 보면, 초기 수율 문제를 성공적으로 극복하고 출시 몇 달 만에 HBM4 매출 10억 달러를 넘어섰다5. 설계·제조·패키징을 내부에서 처리하는 수직 통합 생산 모델을 활용해 엔비디아(NVDA)의 베라 루빈(Vera Rubin) 플랫폼과 AMD의 Instinct 가속기에 공급하는 것을 노리고 있으며, HBM 총매출을 세 배로 늘리고 SK하이닉스로부터 점유율을 빼앗는 것을 목표로 하고 있다.
마이크론은 대규모 공급자본계약(Supply Capital Agreements, SCA)을 체결해 2026년은 물론 2027년 상당 기간까지의 HBM 생산능력을 모두 판매하며 만만치 않은 도전자로 성장했다. 마이크론 경쟁력의 핵심 축은 엔비디아와의 직접 파트너십이다. 마이크론은 이미 엔비디아의 베라 루빈 GPU 아키텍처에 맞춰 특화된 첨단 36GB 12단 HBM4 칩6의 대량 생산에 들어갔다.
엔비디아와의 파트너십은 위험 요인이다
고객 집중도 역시 위험 요인이다. 최근 몇 년간 회사 매출의 상당 부분이 엔비디아에서 나왔다.
엔비디아의 GPU 수요가 줄거나, 차세대 칩 출시가 늦어지거나, 엔비디아가 더 저렴한 HBM 공급업체로 갈아탄다면 SK하이닉스는 큰 타격을 받을 수 있다. HBM은 기존 PC·모바일 D램보다 마진이 훨씬 높기 때문에 엔비디아향 매출이 SK하이닉스의 순이익에 미치는 영향이 과도하게 크다는 점에 유의할 필요가 있다.
주가는 포물선형 상승을 보였다
마지막으로, SK하이닉스 주가가 포물선형 상승을 경험했다는 점을 짚을 필요가 있다. 최근 모멘텀이 다소 약해졌지만 여전히 지난 12개월간 600% 넘게 올랐으며3, 200일 이동평균선을 크게 웃돌며 거래되고 있다.
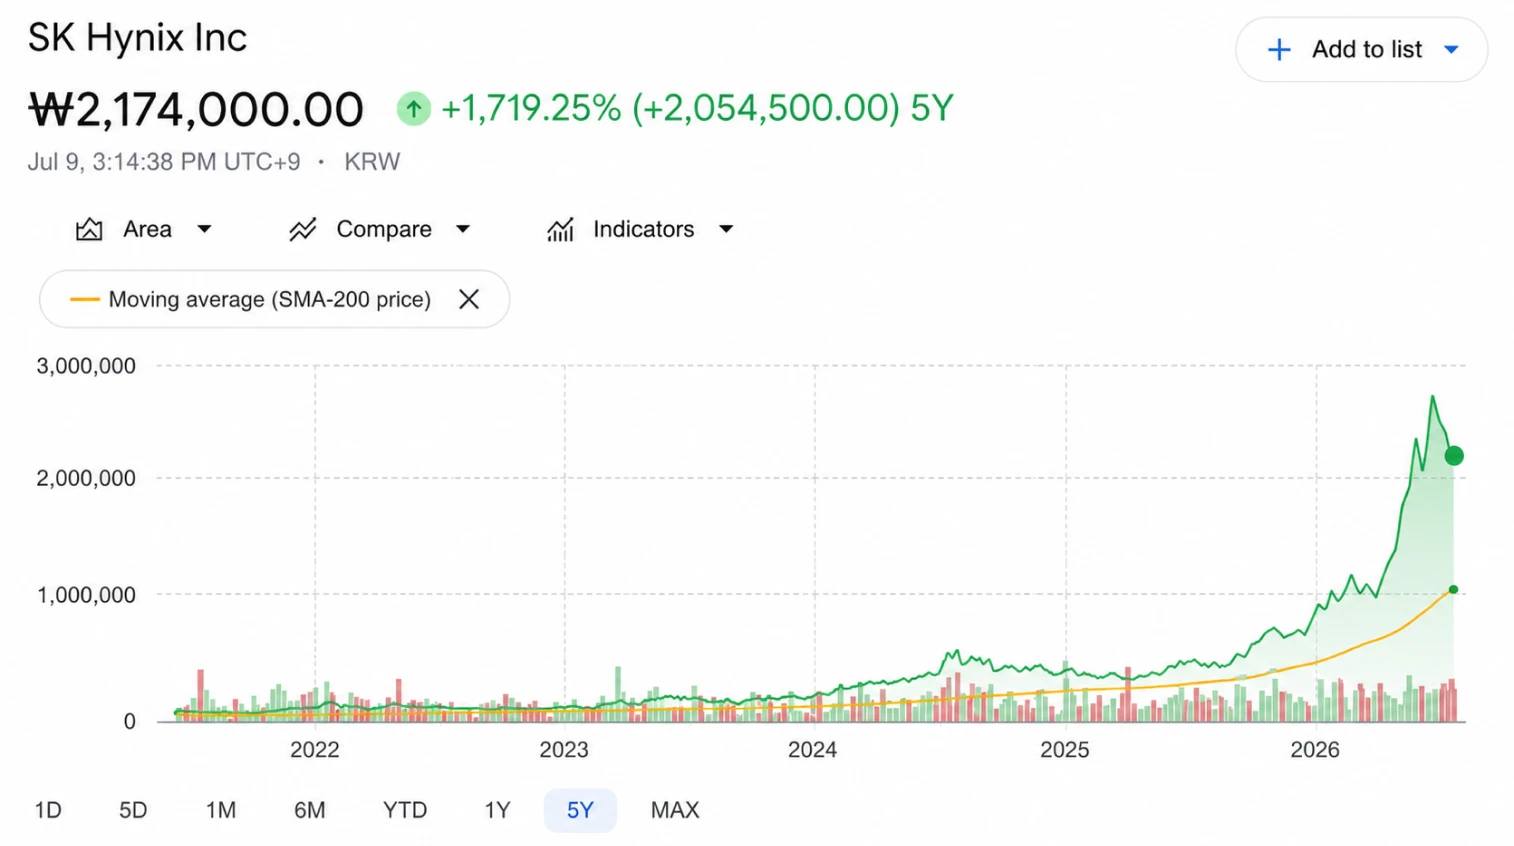
출처: Google Finance, 2026년 7월 9일 기준
그 정도로 상승한 뒤에는 언제든 대규모 차익 실현이 나올 가능성이 있다. 이는 예상보다 부진한 실적, AI 설비투자 둔화 전망, 금리 상승, 시장 전반의 약세, 또는 다른 시나리오를 계기로 나타날 수 있다.
실수의 여지가 거의 없다
요약하면 SK하이닉스는 여전히 AI 붐의 거인이지만, 투자 논리에는 많은 위험이 있다. 수요와 가격 결정력을 둘러싼 위험뿐 아니라 경쟁과 고객 집중도를 둘러싼 위험도 있다. 결국 이런 포물선형 고점에서 매수하는 투자자에게는 오늘의 강력한 매출 성장과 기록적인 마진 너머의 근본적인 질문이 남는다. 영구적인 구조적 성장에 투자하는 것인가, 아니면 경기순환성이 매우 강한 시장의 단기 호황에 불과한가. 지난 1년간 주가가 600% 넘게 오른 뒤에는 실수의 여지가 거의 없기 때문이다.
각주:
1SK Hynix, SK hynix Announces 1Q26 Financial Results, 2026년 4월 22일 기준
2PR Newswire, SK hynix Reports 2022 and Fourth Quarter Financial Results, 2023년 1월 31일 기준
3Google Finance, 2026년 7월 9일 기준
4Counterpoint Research, Global DRAM and HBM Market Share: Quarterly, 2026년 6월 9일 기준
5The Chosun Daily, Samsung Electronics Surpasses $1 Billion in HBM4 Sales, Market Share Recovery, 2026년 6월 23일 기준
6Micron, Micron in High-Volume Production of HBM4 Designed for NVIDIA Vera Rubin, PCIe Gen6 SSD and SOCAMM2, 2026년 3월 16일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.