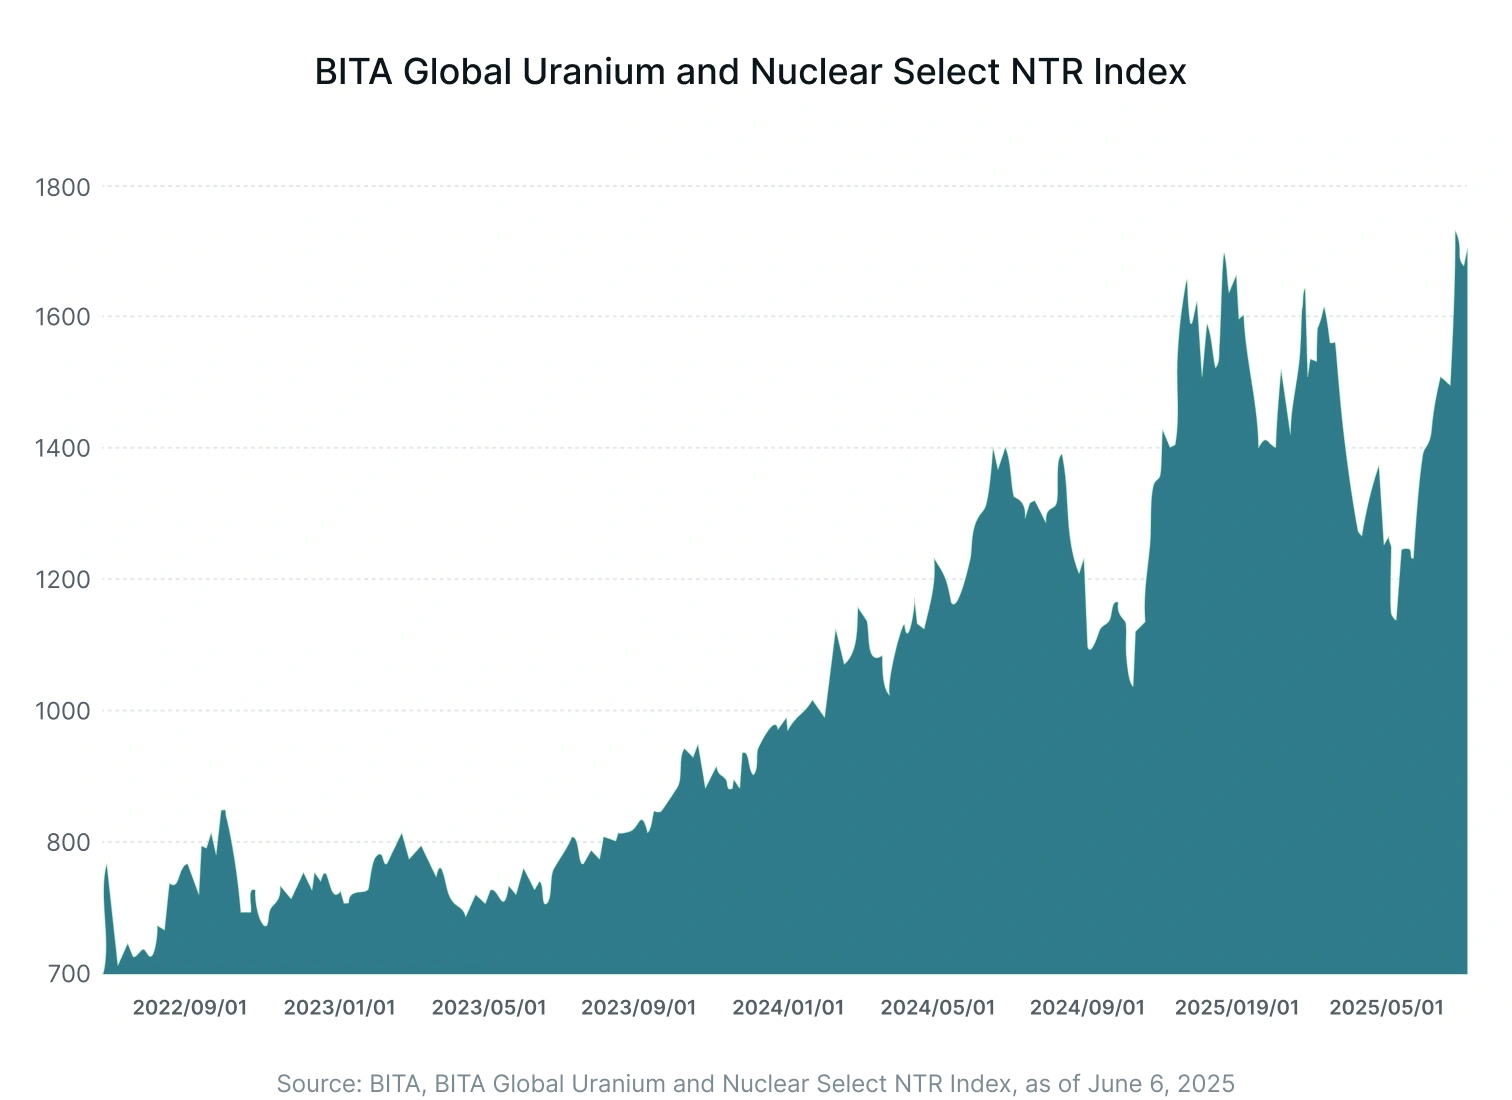
우라늄·원자력 종목은 2025년 시장 전반을 큰 폭으로 앞지르고 있다. 이는 BITA Global Uranium and Nuclear Select Index의 성과에서 확인된다. 이 지수는 6월 6일 기준 연초 대비 21% 올라, 같은 기간 2% 상승에 그친 S&P 500을 크게 웃돌았다.1 그렇다면 주식시장의 이 영역에서 나타나는 모멘텀의 배경은 무엇일까. 올해 이들 종목의 상승을 이끄는 핵심 요인을 살펴본다.
카자흐스탄 공급 우려
우라늄·원자력 종목은 1월 첫 주 상승하며 2025년을 순조롭게 출발했다. 이 상승은 주로 우라늄(원자력 발전의 주 연료) 공급에 대한 우려에서 비롯됐다. 1월 초 세계 최대 생산업체 중 하나인 캐나다 우라늄 생산업체 카메코(CCJ)는 카자흐스탄 정부의 인허가 만료로 현지 합작법인 인카이(Inkai)의 생산이 예기치 않게 중단됐다고 밝혔다. 이는 카메코의 파트너이자 더 넓게는 글로벌 우라늄 공급국으로서 카자흐스탄의 신뢰성에 대한 우려를 불러일으켰다. 리서치앤마켓(Research and Markets)에 따르면 카자흐스탄은 현재 세계 최대 우라늄 생산국으로, 2024년 세계 공급량의 약 40%를 차지했다2. 인카이의 생산은 1월 말 재개됐다. 그러나 이 사건은 (향후 10년간 공급 부족이 전망되는) 우라늄 공급의 불안정성을 드러냈다.
IEA의 원자력 에너지 보고서
역시 1월에는 국제에너지기구(IEA)의 원자력 에너지 보고서 발표가 원자력·우라늄 종목을 끌어올렸다. 이 보고서는 원자력 산업에 대해 긍정적인 그림을 제시하며 “향후 수십 년간 원자력 에너지의 새로운 성장 시대를 위한 시장, 기술, 정책 기반이 마련돼 있다”고 밝혔다.
IEA는 보고서에서 원자력이 깨끗하고 안정적인 에너지원이라는 점을 짚으며 “재생에너지를 보완하면서 전력 시장에 검증된 에너지 안보 이점과 배출 감축 효과를 가져다준다”고 밝혔다. 또 이러한 이점 덕분에 각국 정부의 원자력에 대한 관심이 높아지고 있으며, 현재 63기의 원자로가 건설 중으로 그 용량이 70기가와트(GW)를 넘어 1990년 이후 최고 수준 중 하나라고 언급했다.3
소형모듈원자로(SMR)와 관련해 IEA는 SMR이 원자력 에너지의 새 시대를 여는 데 주요한 역할을 할 가능성이 있다고 밝히며, 민간 부문의 수요가 높다는 점에 주목했다. 현재의 정책 환경에서 SMR 총용량은 2050년까지 40GW에 이를 전망이다. 그러나 IEA는 잠재력이 이보다 훨씬 크다고 보고 있다. 실제로 원자력에 대한 맞춤형 정책 지원과 SMR 규제 간소화가 신규 프로젝트·설계에서의 탄탄한 산업 이행과 맞물리는 시나리오에서는 2050년까지 용량이 120GW에 이를 가능성이 있다고 봤다.
트럼프의 원자력 행정명령
5월에는 도널드 트럼프 미국 대통령이 원자력 에너지에 초점을 맞춘 행정명령(EO) 4건에 서명하면서 우라늄·원자력 종목이 다시 한번 크게 탄력을 받았다. 트럼프는 미국을 원자력 분야의 “글로벌 리더”로 재확립하려 하고 있으며, 행정명령에서 이를 달성하기 위한 여러 목표를 제시했다.
구체적으로 행정명령의 목표는 다음과 같다.
2050년까지 미국 원자력 발전 용량 4배 확대 – 트럼프는 원자력 용량을 2024년 약 100GW에서 2050년 400GW로 늘리기를 바라고 있다.4
원자력규제위원회(NRC) 개혁 – 행정명령은 NRC가 인허가 절차를 신속히 하기 위해 규정과 지침 문서를 검토·개정하도록 지시한다. 여기에는 신규 원자로 신청(18개월)과 기존 원자로 갱신(12개월)에 대한 최대 처리 기한 설정이 포함된다.
국내 원자력 산업 기반과 연료 공급망 강화 – 국내 우라늄 가공·농축 역량을 확대하는 계획 수립이 포함된다. 에너지부(DOE)와 국방부(DOD) 원자로에서 나온 연료를 포함한 사용후핵연료 관리 계획 수립도 포함된다.
국가 안보 강화를 위한 첨단 원자력 기술 배치 가속 – 트럼프는 시험 절차를 간소화하고 DOE의 역량을 활용해 첨단 원자력 기술의 개발과 배치를 앞당기고자 한다.
미국 원자력 수출 및 국제 협력 촉진 – 트럼프는 미국의 원자력 수출을 장려하고 미국 원자력 기업들의 글로벌 경쟁력을 높이고자 한다.
전반적으로 이들 행정명령은 미국 원자력 산업을 되살리려는 트럼프 행정부의 강한 의지를 보여준다. 트럼프가 원자력을 미국의 에너지 독립(그리고 기술 분야의 지속적인 우위)에 핵심적인 요소로 보고 있다는 점은 분명하다. 1978년 이후 미국에서 상업 운전에 들어간 원자력 발전기는 2기에 불과하고4, 2012년 이후 10기가 넘는 원자로가 폐쇄됐다는 점5도 눈여겨볼 만하다. 그런 만큼 이번 행정명령의 의미는 크다.
빅테크의 원자력 행보
마지막으로, 데이터센터의 늘어나는 전력 수요를 충족하기 위해 원자력 기업과 손잡아 온 빅테크 기업들의 원자력에 대한 관심은 2025년에도 핵심 테마로 이어졌다.
3월에는 아마존(AMZN), 구글(GOOGL), 메타 플랫폼스(META) 등 여러 빅테크 기업이 에너지 회복력 확보에서 원자력의 역할을 지지하고 2050년까지 글로벌 원자력 용량을 “최소” 세 배로 늘리는 것을 지원하겠다는 서약에 서명했다5. 이는 휴스턴에서 열린 CERAWeek 콘퍼런스 기간 중 이뤄졌다.
최근인 6월에는 메타가 일리노이주에 있는 컨스텔레이션 에너지(CEG)의 클린턴 청정에너지센터(Clinton Clean Energy Center)에서 전력을 구매하는 20년 계약을 체결하며 처음으로 공식적으로 원자력 분야에 진출했다6. 이 계약에 따라 메타는 2027년 6월부터 컨스텔레이션으로부터 약 1.1GW의 전력을 구매한다. 참고로 메타는 지난해 12월 미국에 1~4GW 규모의 신규 원자력 발전 용량을 추가하고 싶다며 협력할 원자력 개발업체를 찾는 제안요청서(RFP)를 냈다. 첨단 원자력에 초점을 맞춘 이 제안은 여전히 진행 중이며, 컨스텔레이션 에너지와의 계약과는 별개다.
긍정적인 전망
전반적으로 2025년 원자력 분야에서는 굵직한 움직임이 많았다. 미국 행정명령부터 빅테크의 대형 에너지 계약까지, 업계에는 주목할 만한 진전이 이어졌다. 이러한 진전은 원자력 산업과 그 주 연료인 우라늄의 전망이 대체로 긍정적임을 시사한다. 오늘날 원자력 확대와 혁신을 향한 새로운 추진력이 분명히 나타나고 있다.
우라늄·원자력 종목에 투자하는 저비용 ETF
투자자는 Themes Uranium and Nuclear ETF(티커: URAN)를 통해 우라늄·원자력 에너지 산업의 다양한 종목에 대한 익스포저를 확보할 수 있다. 이 ETF는 BITA Global Uranium and Nuclear Select Index 추종을 추구하며, 이 지수는 우라늄 채굴·탐사·정제·가공·로열티와 원자력 에너지·장비·기술·인프라에서 매출을 올리는 기업에 초점을 맞춘다.
수수료율이 카테고리 평균보다 50% 이상 낮은 0.35%에 불과한 URAN은 우라늄·원자력 산업의 잠재적인 장기 성장에 참여할 수 있는 저비용 경로를 투자자에게 제공한다. 보유 종목과 성과 수치 등 이 ETF에 관한 자세한 정보는 여기에서 확인할 수 있다.
각주:
1Google Finance, 2025년 6월 6일 기준
2GlobeNewswire, Global Uranium Industry 2025-2030: Forecasts, Key Producers & Nuclear Energy Drivers, 2025년 6월 6일 기준
3IEA, The Path to a New Era for Nuclear Energy, 2025년 1월 발행
4The White House, ORDERING THE REFORM OF THE NUCLEAR REGULATORY COMMISSION, 2025년 5월 23일 기준
5Klgates, President Trump Issues Executive Orders Targeting Nuclear Regulation, 2025년 6월 6일 기준
6Meta, Meta and Constellation Partner on Clean Energy Project, 2025년 6월 3일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.