오늘날 인공지능 솔루션을 제공하는 기업은 많지만, AI 선도 기업과 나머지 기업 간 격차가 벌어지기 시작했다. 이는 가장 최근 실적 시즌에서도 드러났다. 일부 기업은 AI 제품·서비스에 힘입어 매출 성장 가속과 수익성의 급격한 개선을 보고한 반면, 다른 기업들은 부진한 실적을 냈다.
이 글에서는 가장 최근 실적 시즌에 두각을 나타낸 AI 종목 5개를 살펴본다. 시장이 단순한 AI 투자가 아니라 AI 솔루션에서 나오는 실질적인 매출과 수익성을 입증할 수 있는 기업을 점점 더 높이 평가하고 있는 만큼, 이들 기업은 인공지능과 관련해 더 이상 간과하기 어려운 존재가 됐다.
팔란티어
소프트웨어 기업 팔란티어(PLTR)만큼 AI 붐의 수혜를 크게 누리는 기업은 드물다. 조직이 자체 데이터 위에서 직접 AI 애플리케이션을 구축·배포·관리할 수 있게 해 주는 인공지능 플랫폼(AIP)의 힘에 힘입어 매출이 급증하고 있다. 현재 팔란티어는 다양한 정부 기관과 협력해 국방·정보부터 공중보건·사회 서비스에 이르는 모든 분야에서 AI 기반 솔루션을 구축하고 있다. BP, 아메리칸항공, 노바티스 등 여러 대기업과도 협력하고 있다.
2025년 2분기 팔란티어의 매출은 전년 대비 48% 증가한 10억 달러를 기록했다. 이는 컨센서스 추정치인 9억 4,000만 달러를 크게 웃도는 수준이다. 성장을 이끈 것은 미국 시장의 매우 강한 실적으로, 미국 매출은 전년 대비 68% 증가한 7억 3,300만 달러였다. 미국 매출을 세부적으로 보면 상업 부문 매출은 전년 대비 93% 증가한 3억 600만 달러, 정부 부문 매출은 53% 증가한 4억 2,600만 달러였다. 이러한 호실적에 힘입어 회사는 3분기와 연간 가이던스를 모두 상향했다. 회사는 3분기 전년 대비 50%, 2025년 연간 전년 대비 45%의 성장을 예상한다고 밝혔다.
팔란티어의 2분기 실적 발표 이후 여러 월가 기관이 이 종목의 목표주가를 상향했다1. 현재 가장 높은 목표주가는 웨드부시의 댄 아이브스가 제시한 것으로, 그는 이 AI 종목이 200달러에 도달할 수 있다고 보고 있다.
스노우플레이크
AI를 도입하려는 기업에 결정적인 첫 단계는 데이터를 제대로 구조화하는 것이다. 바로 이 지점에서 스노우플레이크(SNOW)가 역할을 한다. 스노우플레이크는 AI 데이터 클라우드(AI Data Cloud)라는 기업 데이터 통합 플랫폼을 제공한다. 조직은 이 플랫폼을 통해 사일로화된 데이터를 통합하고, 거버넌스가 적용된 데이터를 쉽게 찾아 안전하게 공유하며, 다양한 분석 워크로드를 실행하고, LLM과 AI 모델을 안전하게 만들고 배포할 수 있다.
7월 31일 마감 분기에 스노우플레이크의 제품 매출은 전년 대비 32% 증가한 11억 달러를 기록했다. 매출 성장률이 26%였던 직전 분기보다 성장이 가속됐다. 해당 분기 순매출유지율(NRR)은 125%로, 기존 고객의 지출이 늘고 있음을 보여준다. 성장 가속을 반영해 회사는 연간 제품 매출 성장률 가이던스를 25%에서 27%로 상향했다.
매출 성장 가속과 가이던스 상향에 따라 스노우플레이크는 실적 발표 이후 다수 기관으로부터 목표주가 상향을 받았다2. 현재 평균 목표주가는 262달러이며, 여러 기관이 280달러 이상의 목표주가를 제시하고 있다.
몽고DB
기업들의 AI 도입 과정에서 수혜를 보고 있는 또 다른 데이터 전문 기업은 몽고DB(MDB)다. 몽고DB는 AI 애플리케이션 개발을 단순화하는 강력한 데이터베이스인 아틀라스(Atlas)를 제공한다. 경직된 테이블·행·열을 사용하는 기존 관계형 데이터베이스와 달리, 아틀라스는 유연한 JSON 형식의 문서에 데이터를 저장하며 벡터 검색이라는 기능으로 특정 정보에 접근할 수 있다. 이러한 설계 덕분에 현대 웹·모바일 애플리케이션에서 흔한 다양한 비정형·반정형 데이터에 잘 맞는다.
2026 회계연도 2분기에 몽고DB는 전년 대비 24% 증가한 5억 9,140만 달러의 매출을 기록했다. 매출이 22% 늘었던 1분기보다 성장이 가속됐다. 아틀라스 매출은 전년 대비 29%, 구독 매출은 23% 증가했다. 비GAAP 영업이익은 8,680만 달러로 전년 동기의 5,250만 달러보다 늘었다.
몽고DB는 실적 보고서에서 해당 분기에 고객이 정확하고 신뢰할 수 있는 AI 애플리케이션을 대규모로 더 쉽게 구축할 수 있도록 다양한 제품 혁신과 AI 파트너 생태계 확장을 발표했다고 밝혔다. 또한 올해 첫 7개월 동안 신규 고객 5,000곳을 확보했으며, 이는 같은 기간 기준 사상 최대라고 언급했다. 이러한 모멘텀에 힘입어 회사는 연간 매출과 이익 가이던스를 상향했다. 회사는 2026 회계연도 매출을 23억 4,000만~23억 6,000만 달러로 예상하고 있으며, 이는 2025 회계연도의 20억 1,000만 달러와 비교되는 수치다.
실적 발표 이후 20곳이 넘는 월가 기관이 몽고DB의 목표주가를 상향했다3. 현재 여러 증권사가 350달러 이상의 목표주가를 제시하고 있다.
브로드컴
최근 몇 년간 고성능 GPU를 앞세운 엔비디아(NVDA)가 AI 칩 시장을 장악해 왔지만, 이제 투자자들의 관심은 브로드컴(AVGO)으로 옮겨 가고 있다. 브로드컴은 하이퍼스케일러를 위한 맞춤형 AI 칩(XPU)을 설계하며, 현재 큰 성과를 거두고 있다. 회사는 가장 최근 실적 발표 콘퍼런스콜에서 이 칩의 네 번째 고객을 확보했으며, 이 고객이 100억 달러 규모의 주문을 냈다고 밝혔다. 브로드컴은 고객명을 공개하지 않았지만, 많은 애널리스트는 오픈AI일 것으로 보고 있다.
7월 31일 마감 분기에 브로드컴의 매출은 전년 대비 22% 증가한 159억 5,000만 달러를 기록했다. AI 칩 매출은 전년 대비 63% 증가한 52억 달러였다. 해당 분기 비GAAP 순이익은 84억 달러, 비GAAP 희석 주당순이익(EPS)은 1.69달러로 예상치 1.66달러를 웃돌았다. 이는 전년 대비 36% 증가한 수치다.
브로드컴은 이번 분기 총매출이 전년 동기 대비 24% 증가한 174억 달러에 이를 것으로 예상했다. AI 반도체 매출은 전 분기 대비 19% 증가한 62억 달러로 늘어날 것으로 전망된다. 더 길게 보면 다음 회계연도 AI 매출은 60% 이상 성장할 것으로 예상된다. 이처럼 높은 성장 전망에 월가 애널리스트들은 앞다퉈 목표주가를 상향했으며4, 상당수가 400달러를 제시했다.
오라클
오라클(ORCL)은 아마존(AMZN), 마이크로소프트(MSFT) 같은 대형 클라우드 사업자와 함께, 클라우드 인프라 사업인 오라클 클라우드 인프라스트럭처(OCI) 덕분에 최근 몇 년간 가속 컴퓨팅 인프라 수요의 주요 수혜 기업이 됐다. 이 사업 부문의 매출은 급증했다. 엔비디아 GPU로 구동되는 전용 고속 환경을 제공하면서, 오라클은 AI 분야에서 가장 혁신적인 기업들이 우선적으로 찾는 파트너로 자리매김했다. 참고로 OCI는 '멀티클라우드(MultiCloud)' 기능을 제공한다. 즉 기업들은 아마존웹서비스(AWS), 구글 클라우드 등 경쟁 클라우드 사업자의 데이터센터 안에서 오라클 데이터베이스를 직접 운영할 수 있다.
2026 회계연도 1분기 오라클의 매출과 이익 증가율(각각 12%, 6%)은 그리 눈에 띄지 않았을 수 있지만, 클라우드 인프라 가이던스는 시장을 놀라게 했다. 예상을 크게 웃돌았기 때문이다. 오라클은 이번 회계연도 클라우드 인프라 매출을 2025 회계연도보다 77% 많은 180억 달러로 예상했다. 더 길게 보면 이후 4년간 이 부문에서 320억 달러, 730억 달러, 1,140억 달러, 1,440억 달러의 매출을 예상했다.
1분기 실적 보고서에서 가장 눈에 띈 것은 잔여 이행 의무(RPO)였다. RPO는 계약은 체결됐지만 아직 인식되지 않은 매출을 나타내는 지표다. RPO는 전년 대비 359% 급증한 4,550억 달러를 기록했다. 회사에 따르면 이는 서로 다른 고객 3곳과 맺은 수십억 달러 규모의 계약 4건에 힘입은 것이다.
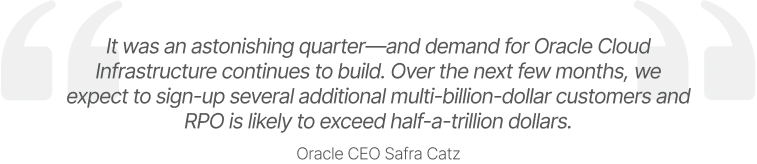
실적 보고서에서 래리 엘리슨 회장 겸 최고기술책임자(CTO)가 투자자들에게 다음 달 오라클 AI 데이터베이스(Oracle AI Database)라는 새로운 클라우드 인프라 서비스를 선보일 것이라고 밝힌 점도 주목할 만하다. 이 서비스를 통해 고객은 원하는 LLM(예: ChatGPT, Gemini, Grok 등)을 오라클 데이터베이스 위에서 직접 사용할 수 있다. 엘리슨은 또한 회사가 3대 하이퍼스케일러 파트너인 아마존, 구글, 마이크로소프트에 수십 개의 데이터센터를 공급함에 따라 멀티클라우드 매출이 수년간 매 분기 크게 성장할 것으로 예상한다고 말했다. 1분기 멀티클라우드 데이터베이스 매출은 1,529% 증가했다.
오라클의 강력한 가이던스에 월가 애널리스트들은 이 종목의 목표주가를 크게 상향했다5. 여러 기관이 400달러를 제시했으며, 이는 이들이 추가적인 주가 상승 여력이 있다고 보고 있음을 시사한다.
각주:
1Investing.com, Palantir Technologies Inc Consensus Estimates, 2025년 9월 10일 기준.
2Investing.com, Snowflake Inc Consensus Estimates, 2025년 9월 10일 기준.
3Investing.com, Mongodb Consensus Estimates, 2025년 9월 10일 기준.
4Investing.com, Avago Technologies Consensus Estimates, 2025년 9월 10일 기준.
5Investing.com, Oracle Corp Consensus Estimates, 2025년 9월 10일 기준.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.