은행 업종은 2025년 시장에서 가장 좋은 성과를 낸 분야 가운데 하나다. 금리 인하 기대, 규제 완화 전망, 자본시장 활동 확대 가능성에 힘입어 연초 이후 상당수 대형 은행주가 20% 넘게 올랐다.
최근 미국 은행들이 2025년 2분기 실적을 발표하면서 이들의 기초 실적을 엿볼 수 있었다. 변화하는 경제 여건과 변동성 높은 금융시장 속에서 각 은행이 어떤 성과를 냈는지 살펴본다.
JP모건
미국 최대 은행 JP모건(JPM)1은 견조한 분기를 보냈다. 분기 매출은 457억 달러로 예상치 441억 달러를 웃돌았다. 일회성 비용을 제외한 주당순이익(EPS)은 4.96달러로 LSEG 컨센서스 4.48달러를 상회했다. 순이자이익(NII)은 233억 달러로 전년 대비 2% 증가했다.
JP모건 실적의 하이라이트는 고객 거래 체결을 담당하는 마켓 부문이었다. 투자자들이 관세 관련 시장 변동성에 대응해 기회를 포착하고 위험을 헤지하면서 이 부문 매출은 전년 대비 15% 급증한 89억 달러를 기록했다. 이는 경영진의 기존 가이던스를 웃도는 수치였다.
투자은행(IB) 수수료도 기존 가이던스를 웃돌았다. IB 수수료는 전년 대비 7% 증가한 25억 달러였다. 기업공개(IPO)와 M&A 활동 증가가 실적에 도움이 됐다.
JP모건은 분기 중 70억 달러 규모의 보통주를 매입했다. 또한 올해 들어 두 번째로 보통주 배당을 인상할 계획이라고 발표했으며, 이에 따라 누적 인상률은 2024년 4분기 대비 20%가 된다. 분기 말 보통주자본(CET1) 비율은 15%로 규제 요구 수준을 크게 웃돌았다.
씨티그룹
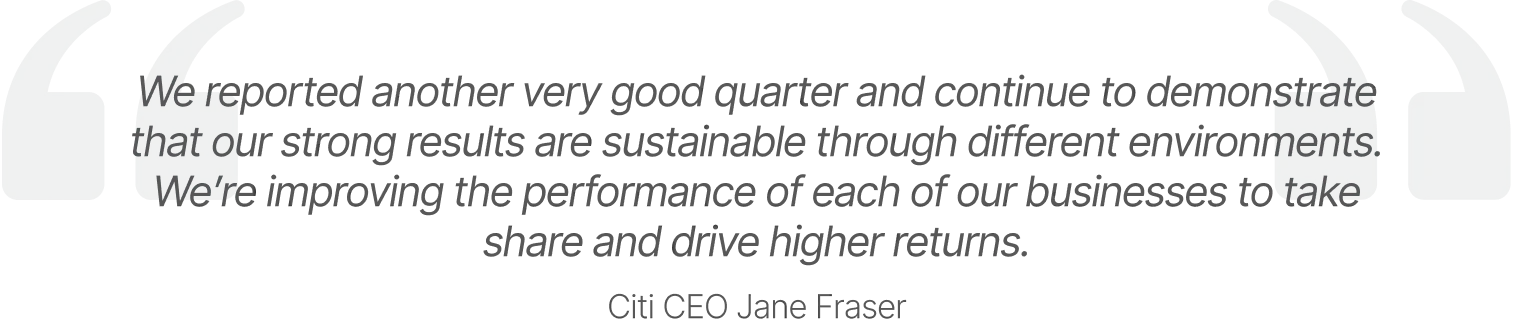
씨티그룹(C)의 2분기 실적2은 미국 주요 머니센터 은행 가운데 가장 강한 축에 속했다. 이는 주가에도 반영돼, 실적 발표 후 주가는 4% 가까이 올라 2008년 이후 최고치를 기록했다.
분기 매출은 217억 달러로 전년 동기 200억 달러에서 늘었다. 주당순이익은 1.96달러로 전년 대비 29% 증가했으며 LSEG 컨센서스 1.60달러를 크게 웃돌았다. 순이자이익은 30억 달러로 전년 대비 12% 증가했다.
JP모건과 마찬가지로 씨티그룹도 트레이딩 부문에서 좋은 실적을 냈다. 같은 기간 마켓 부문 매출은 59억 달러로 전년 대비 16% 증가했다(2020년 2분기 이후 최고 실적). 투자은행 부문도 좋은 성과를 거뒀다. M&A와 IPO 활동에 힘입어 수수료는 전년 대비 13% 증가한 9억 8,100만 달러였다(씨티는 스테이블코인 발행사 서클(Circle)과 트레이딩 플랫폼 이토로(eToro)의 IPO를 공동 주관했다). 핵심 성장 분야인 자산관리 부문의 매출은 전년 대비 20% 증가했다. 전반적으로 여러 부문에서 강세를 보인 탁월한 분기였다.
씨티그룹은 분기 중 보통주 배당과 자사주 매입을 통해 31억 달러를 주주에게 환원했다. 3분기에는 40억 달러 이상 규모의 자사주를 추가로 매입할 것으로 예상했다. 2분기 말 CET1 비율은 13.5%로 탄탄한 자본 여력을 보여줬다.
골드만삭스
골드만삭스(GS)의 실적3도 인상적이었다. 분기 순매출은 146억 달러로 전년 대비 15% 증가했으며, 보통주 희석 주당순이익(EPS)은 10.91달러로 전년 대비 22% 늘어 컨센서스 9.53달러를 크게 웃돌았다. 순이자이익은 31억 달러로 전년 대비 56% 증가했다.
이러한 호실적은 주식 부문과 투자은행 부문이 예상보다 좋은 성과를 낸 데 힘입은 것이다. 분기 중 투자자들이 관세 관련 위험을 관리하기 위해 포트폴리오를 재조정하면서 주식 부문 매출은 36% 증가한 43억 달러를 기록했다. IB 수수료는 거래 활동이 늘면서 전년 대비 26% 증가한 22억 달러였다.
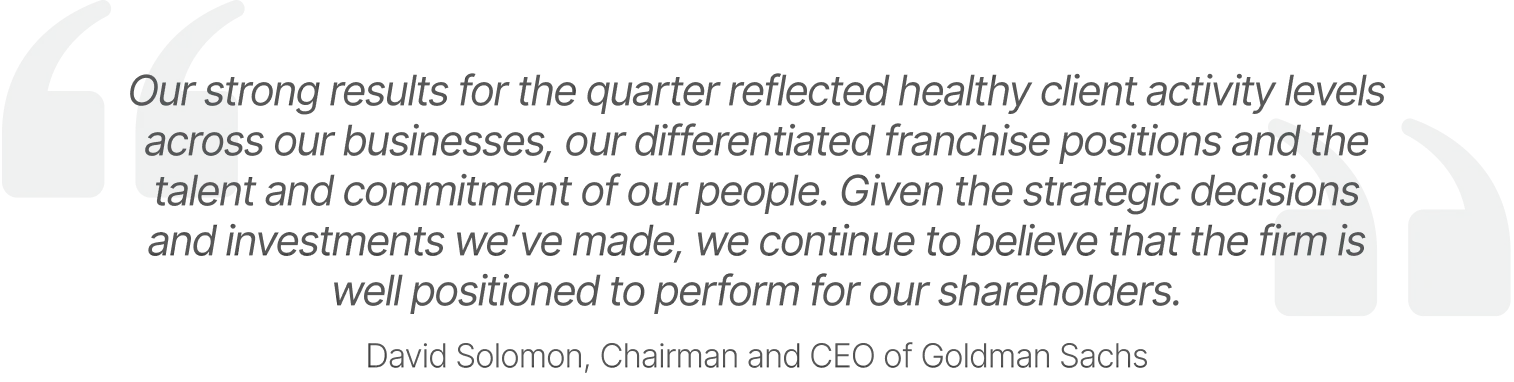
골드만삭스 실적의 약점은 기관과 고액 자산가를 대상으로 하는 자산·자산관리 부문이었다. 이 부문 매출은 3% 감소한 38억 달러였다. 그럼에도 전반적으로 골드만삭스의 2분기 실적은 견조했다.
주주환원 측면에서 골드만삭스는 2분기에 보통주 주주에게 40억 달러를 환원했다. 이 중 30억 달러는 자사주 매입이었고 나머지는 배당이었다. 회사는 3분기부터 분기 배당을 보통주 1주당 4.00달러로 인상하겠다고 밝혔다.
웰스파고
웰스파고(WFC)4 주가는 2분기 실적 발표 후 다소 약세를 보였다. 주된 이유는 2025년 순이자이익 가이던스를 하향 조정했기 때문이다. 2분기 NII가 2% 증가한 117억 달러에 그치면서 경영진은 올해 NII가 성장하지 않을 것으로 예상했다.
그래도 전반적인 실적이 나쁜 수준은 아니었다. 매출은 208억 달러로 전년 대비 1% 증가했고 주당순이익은 1.60달러로 전년 대비 20% 늘었다. 분기 중 웰스파고는 30억 달러 규모의 보통주를 매입했다.
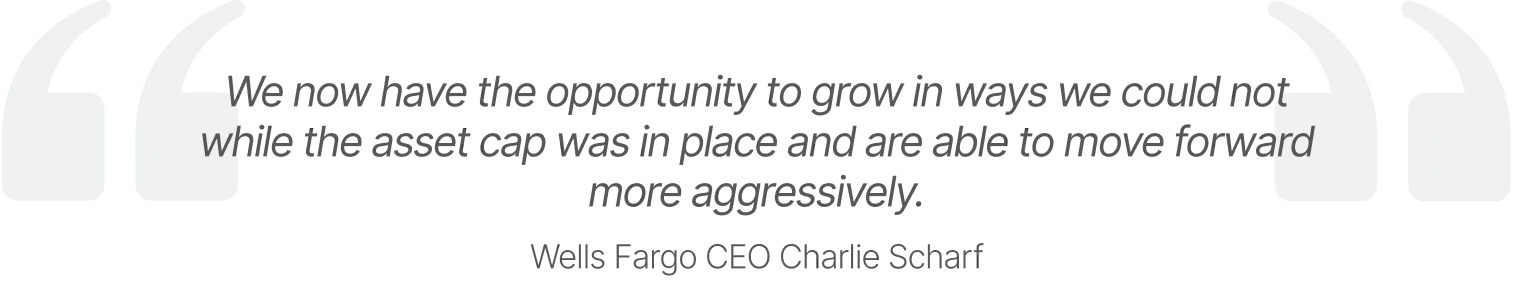
6월 미국 연방준비제도(연준)가 7년간 유지해 온 웰스파고의 2조 달러 자산 상한 규제를 해제했다는 점도 짚어둘 만하다. 이로써 웰스파고는 앞으로 보다 공격적인 전략을 추진할 수 있을 것으로 보인다. 이는 수익성 개선과 투자자 관심 확대로 이어질 가능성이 있다.
모건스탠리
모건스탠리(MS)5는 매출 168억 달러, 주당순이익 2.13달러로 예상치를 웃돌았다. EPS는 LSEG 추정치 1.96달러를 넉넉히 상회했다. 순이자이익은 24억 달러로 전년 대비 14% 증가했다.
2분기 모건스탠리는 여러 부문에서 양호한 실적을 냈다. 자산관리 매출은 주식시장 상승에 힘입어 전년 동기 68억 달러에서 78억 달러로 늘었다. 트레이딩 매출은 전년 동기 70억 달러에서 76억 달러로 증가했다. 주식 인수 매출은 유상증자·전환사채 거래와 IPO 증가에 힘입어 42% 급증한 5억 달러를 기록했다. 모건스탠리는 6월 핀테크 기업 차임(Chime)의 IPO 대표 주관사를 맡았다.
반면 모건스탠리의 투자은행 부문은 골드만삭스, 씨티, JP모건 등 경쟁사만큼 빠르게 회복하지 못했다. 이 부문 매출은 15억 4,000만 달러로 전년 동기 16억 2,000만 달러에 못 미쳤다.
자본 환원 측면에서 모건스탠리는 분기 보통주 배당을 주당 1.00달러로 인상하겠다고 밝혔다. 또한 추가 자본 활용에 대한 유연성을 유지하겠다고 덧붙였다. 2분기 말 CET1 비율은 15%로 높은 수준이었다.
뱅크오브아메리카
끝으로 뱅크오브아메리카(BAC)6는 순이익 71억 달러(주당 89센트)를 기록해 전년 동기 69억 달러(주당 83센트)보다 늘었다. 다만 애널리스트 예상치는 주당 86센트였다는 점에서 이익은 예상치를 하회했다. 매출은 4% 증가한 265억 달러, 순이자이익은 7% 증가한 147억 달러였다.
세부적으로 보면 세일즈·트레이딩 매출은 15% 급증한 54억 달러로 2분기 기준 사상 최고치를 기록했으며, 13분기 연속 전년 대비 매출 증가를 이어갔다. 트레이딩 내에서 주식 매출은 10%, 채권·외환·원자재(FICC) 매출은 19% 증가했다. 투자은행 부문은 실적에 부담이 됐으며, 수수료는 9% 감소한 14억 달러였다.
뱅크오브아메리카는 분기 중 73억 달러를 주주에게 환원했다. 자사주 매입 53억 달러와 보통주 배당 20억 달러로 구성됐다. 회사는 3분기부터 보통주 배당을 8% 인상할 계획이라고 밝혔다.
은행주 투자에서 드러난 분산의 효과
요약하면 미국 은행들의 2분기 실적은 전반적으로 견조했다. 대부분의 은행이 견조한 트레이딩 매출과 자본시장 활동 회복에 힘입어 이익 예상치를 웃돌았고, 상당수는 주주환원 확대를 발표했다. 다만 은행별로 실적 편차가 있었으며, 일부 은행은 특정 부문에서 부진해 주가 약세를 겪었다. 이는 은행 업종 투자에서 분산된 접근이 왜 중요한지를 보여준다.
각주:
1JPMorgan Chase & CO, Second-Quarter 2025 Results, 2025년 7월 15일 기준
2Citigroup, Second Quarter 2025 Results and Key Metrics, 2025년 7월 15일 기준
3Goldman Sachs, Second Quarter 2025 Earnings Results, 2025년 7월 16일 기준
4Wells Fargo, 2Q25 Financial Results, 2025년 7월 15일 기준
5Morgan Stanley, Morgan Stanley Second Quarter 2025 Earnings Results, 2025년 7월 16일 기준
6Bank of America, 2Q25 Press Release, 2025년 7월 16일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.