2026년 1분기 말 기준 전체 금 수요량은 전년 대비 2% 증가하는 데 그쳤다. 실물 금괴·금화 매수가 2026년 1분기 전체 매수에서 차지한 비중1 은 21세기 들어 최대였다.
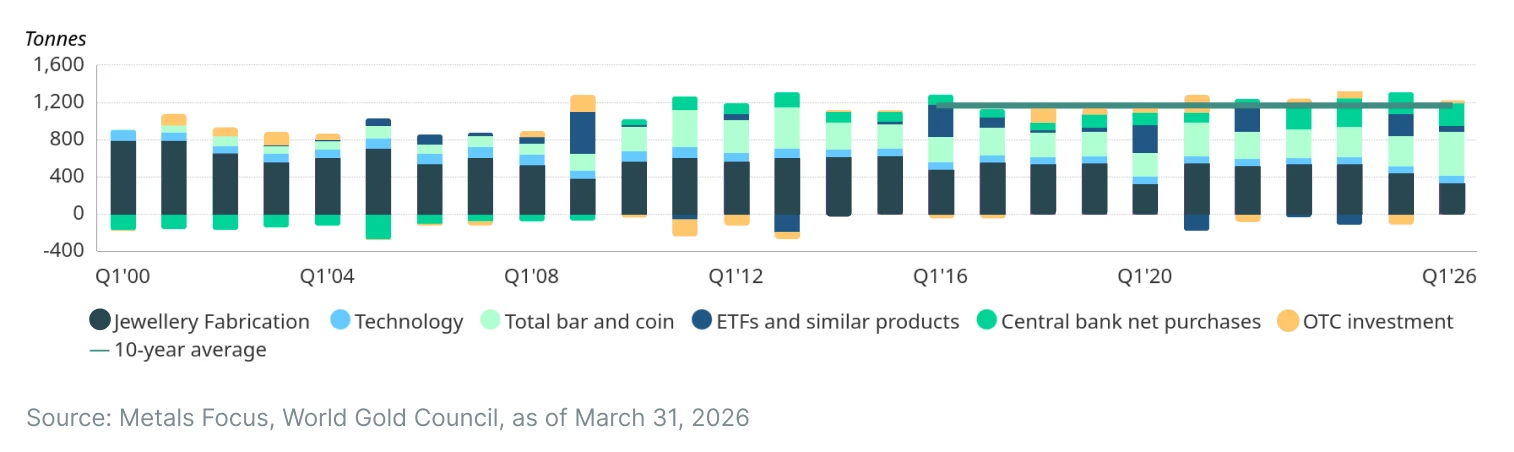
금 매수, 그리고 금을 투자 자산군으로 보는 시각은 지정학과 전통적 선호에 따라 차별화된 것으로 보였다. 서구 투자자들은 대체로 금에서 등을 돌렸는데, AI 관련 종목이나 에너지 상품 등을 선호했기 때문인 것으로 보인다. 반면 아시아 투자자들은 대거 매수에 나섰다. 자국 증시 하락, 통화 약세, 안전자산 선호가 관심을 끌어올리면서 중국 투자자들은 순매수 톤 기준으로 미국을 제치고 금 ETF 최대 매수 주체로 올라섰다. 이와 대조적으로 미국 투자자들은 순매도했다.
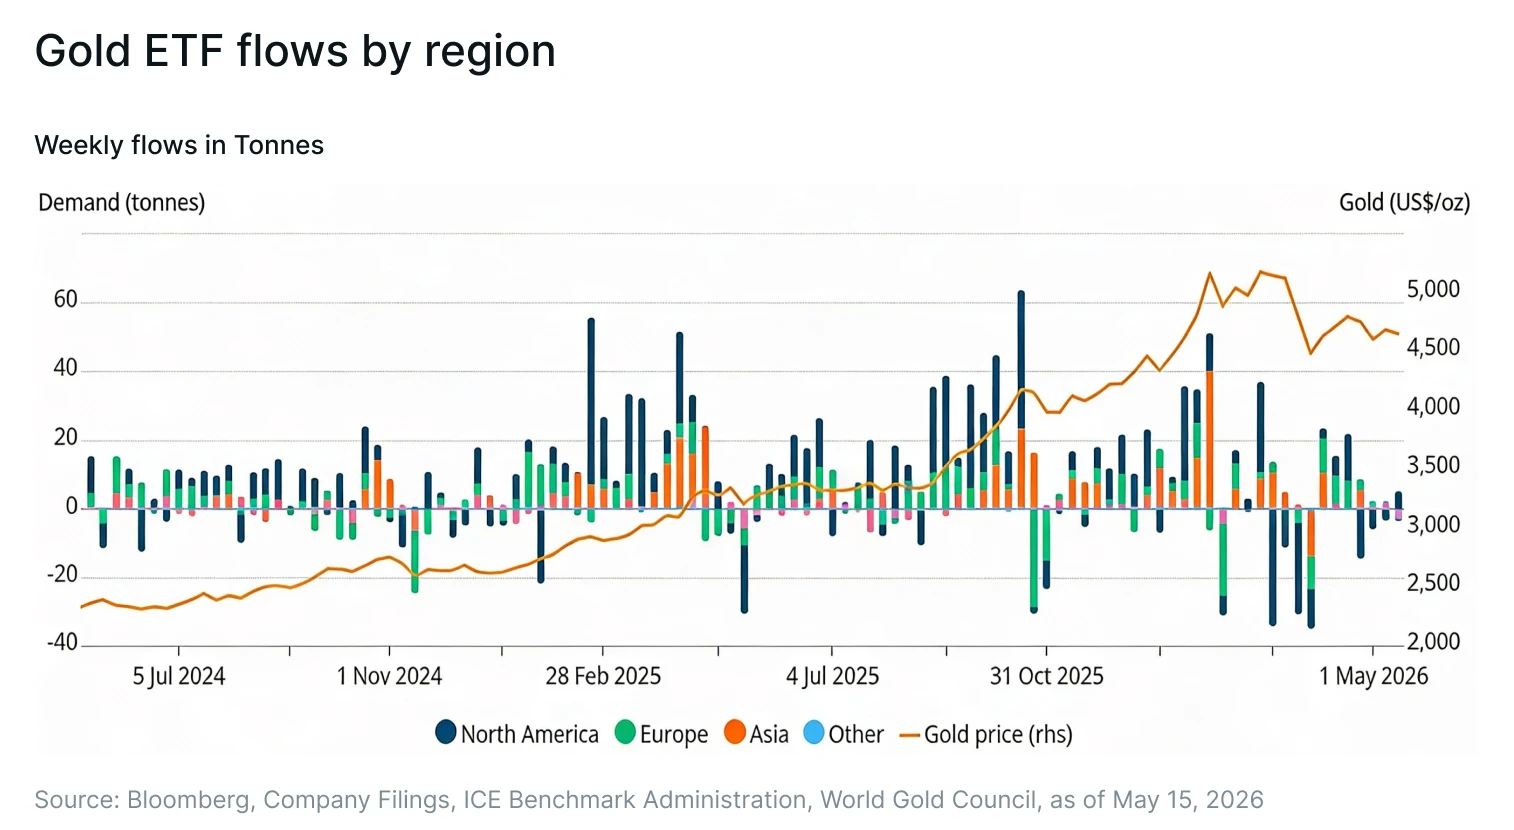
한편 인도 투자자들은 2026년 1분기 후반 차익 실현에도 불구하고 1분기 전체로는 순증가를 기록했으며, 3월에는 상당한 저가 매수가 나타났다.
일본 투자자들도 현지 금 실물 기반 펀드와 해외 상장 금 ETF에 투자하는 펀드를 통해 꾸준히 운용자산(AUM)을 늘렸다.
그러나 2026년 4월2에는 서구가 다시 순매수로 돌아선 반면, 중국을 필두로 한 아시아 투자자들은 매도에 나섰다.
미국 펀드는 보고된 펀드 보유량이 톤 기준으로 가장 많지만, 1분기 유출을 감안하면 연초 이후(YTD) 수요는 여전히 약한 모습이다. 반면 인도와 중국 펀드는 같은 기간 수요 면에서 막상막하를 보이고 있다.
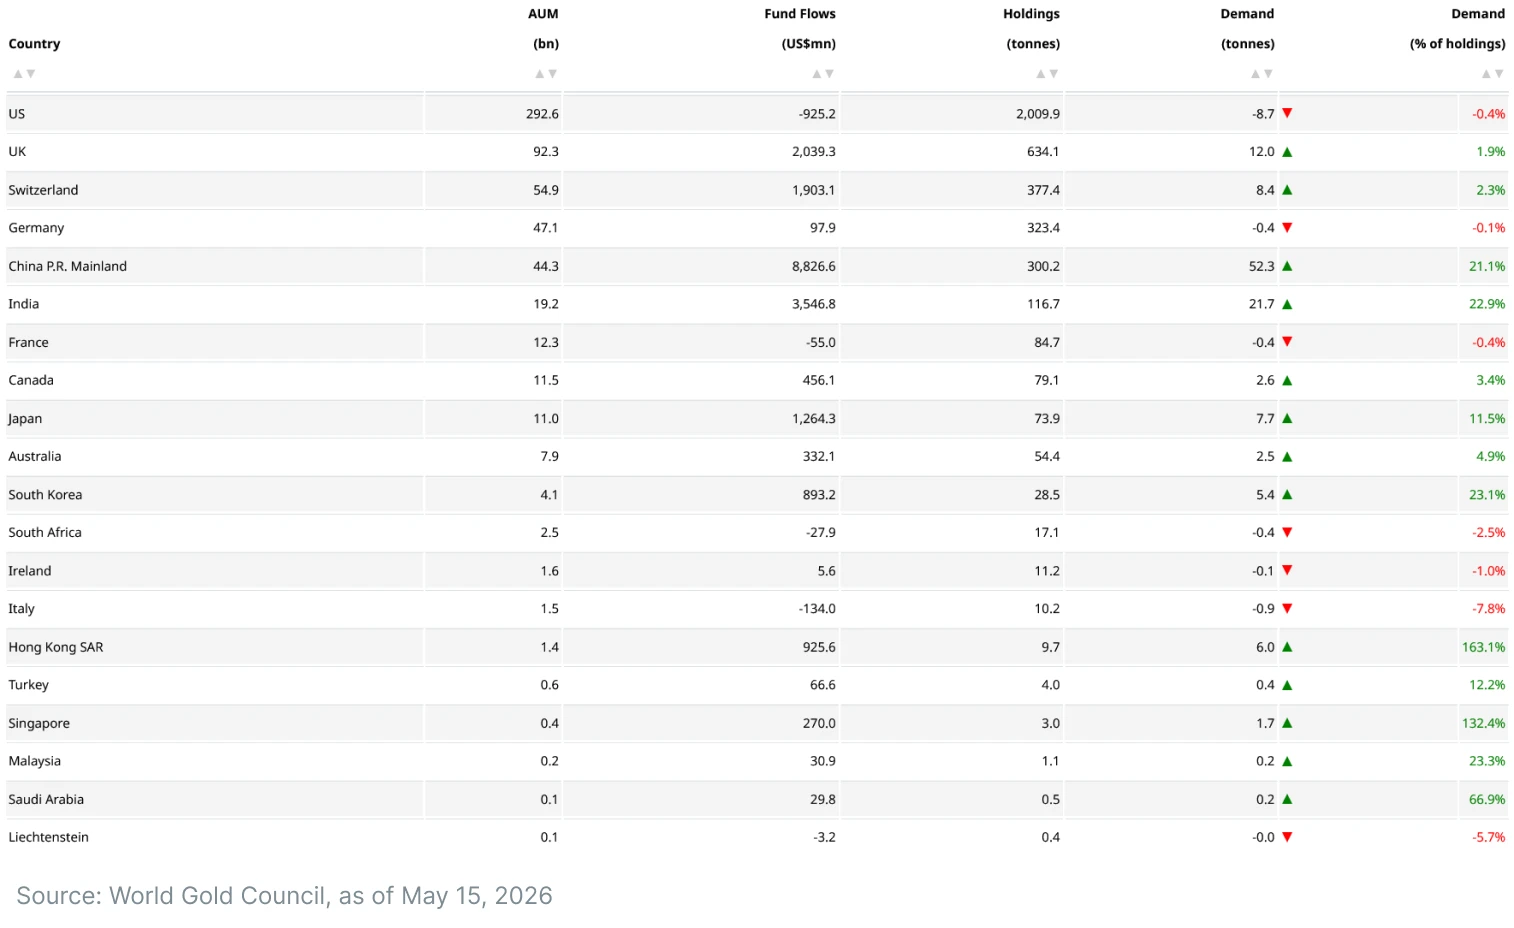
큰 변화 가운데 하나는 홍콩과 싱가포르 펀드의 수요가 세 자릿수 증가율을 보였다는 점이다. 두 지역은 모두 세율이 유리한 아시아 시장으로, 서구 종목과 확신도 높은 중국 기술주 모두와 연결고리가 강하고 이에 대한 수요도 크다.
4월에는 유럽 펀드가 매수를 주도했지만, 미국 펀드는 2026년 5월 15일로 끝난 주에3 대거 매수에 나섰다:
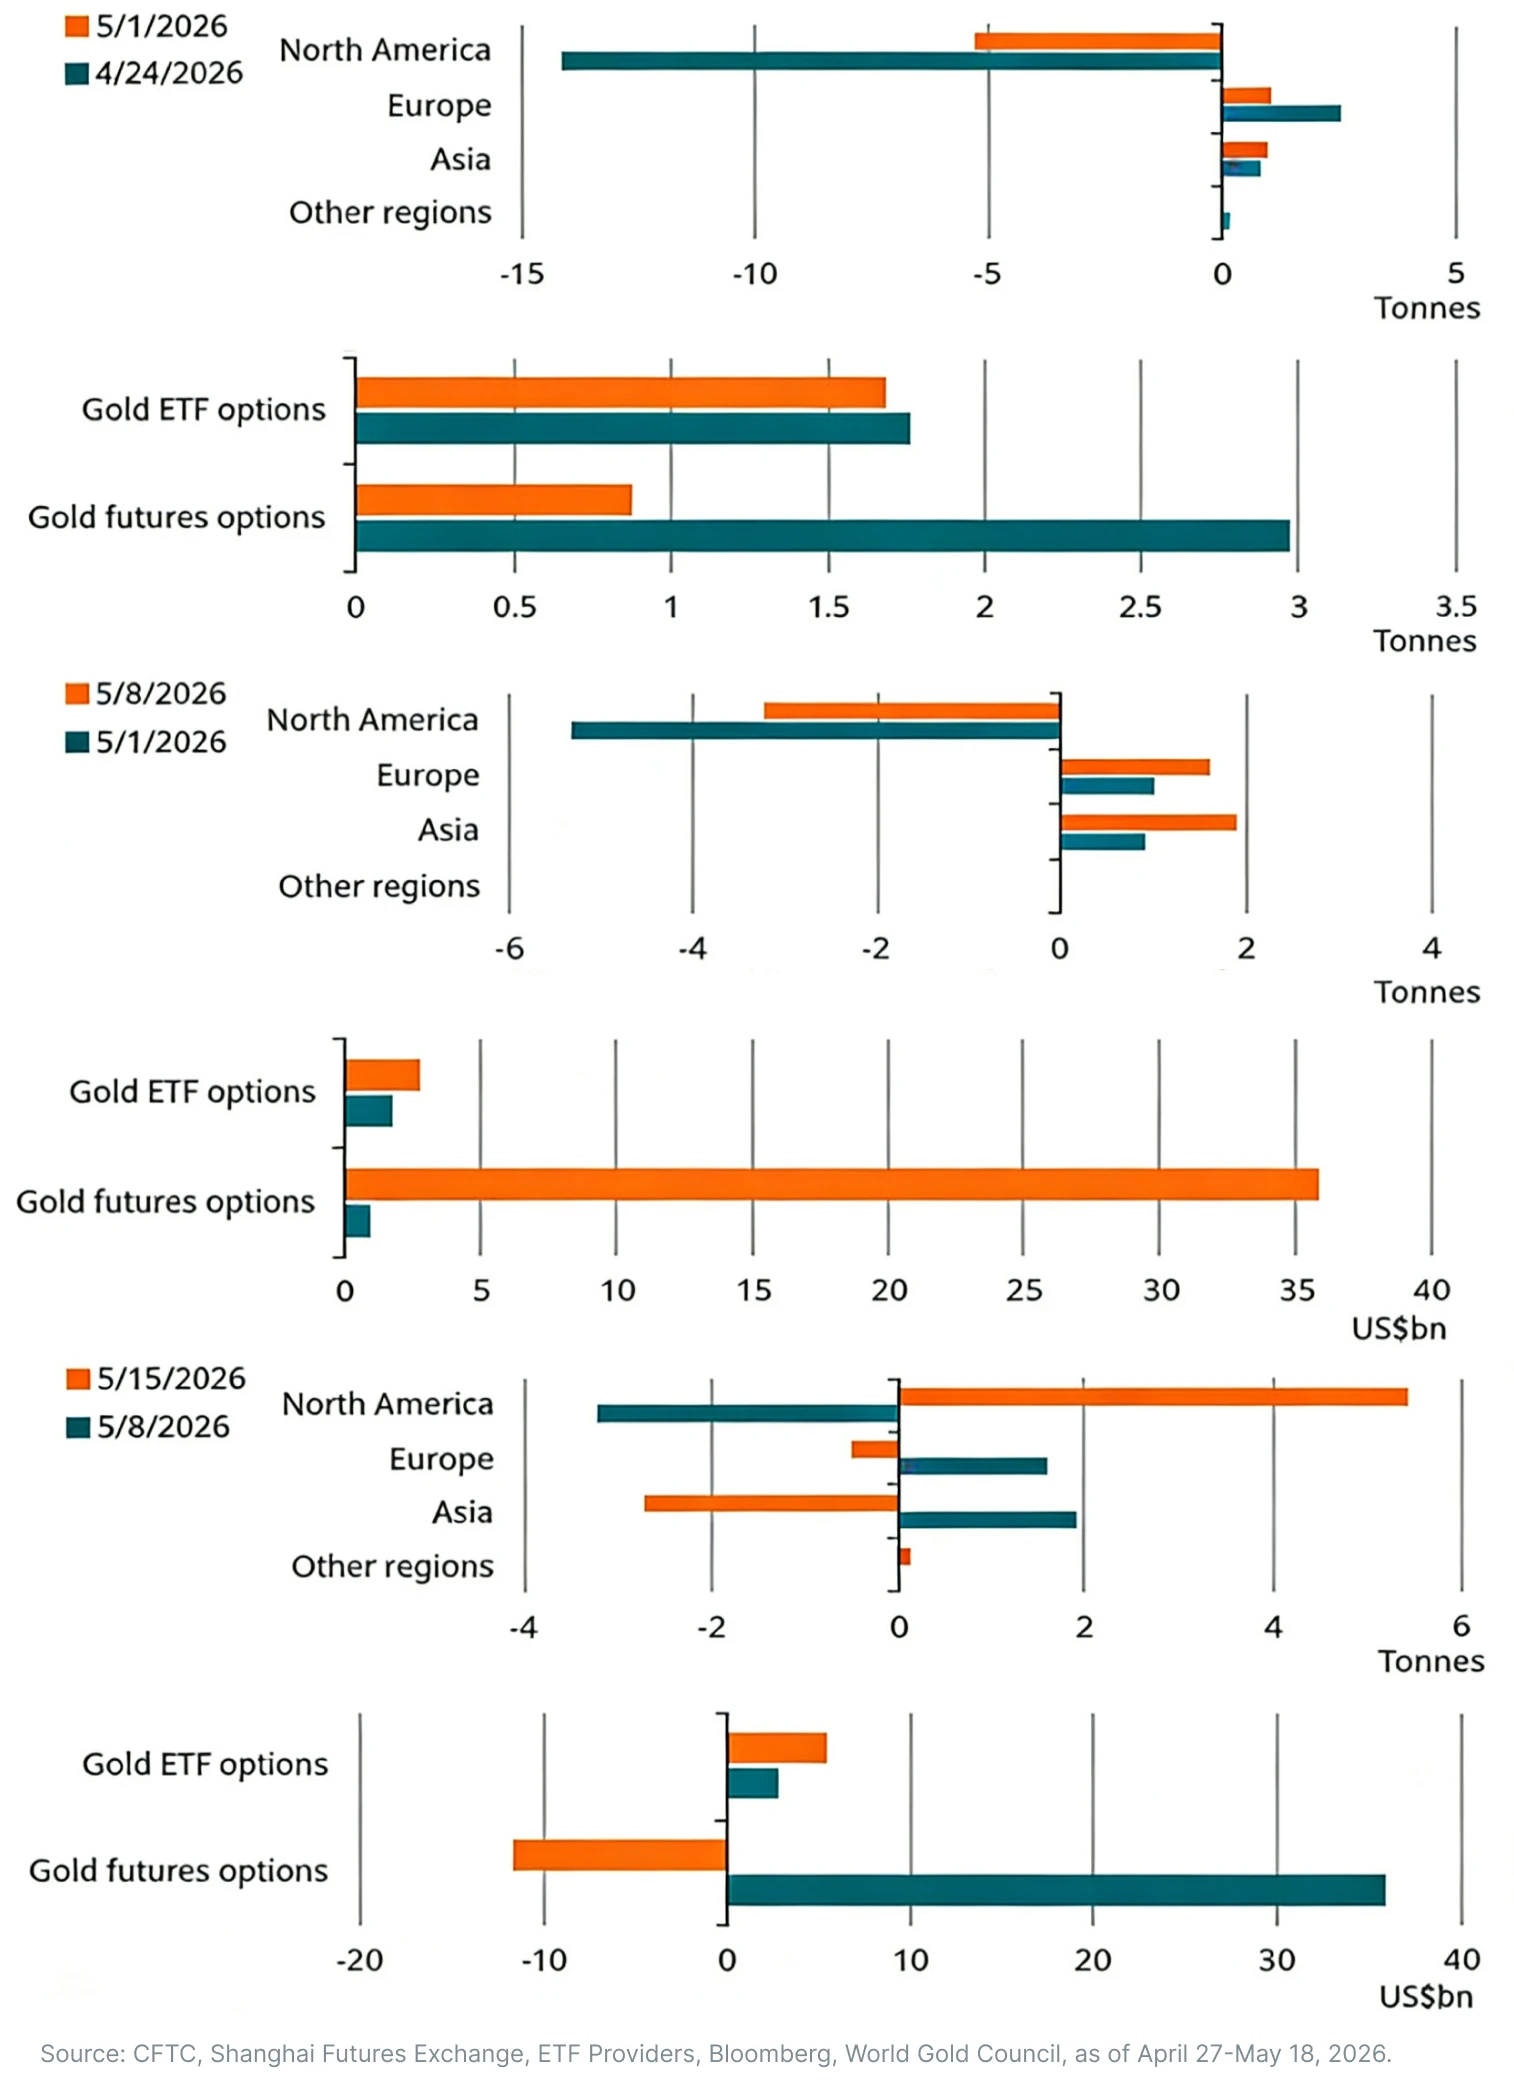
금 매수의 상당 부분은 투자자들이 "보유할 수도 있는" 쪽보다 "보유"하는 쪽으로 옮겨 가면서 선물 옵션 거래량이 급감한 것과 상관관계가 있을 가능성이 크다.
중앙은행의 금 매입 동향
2026년 1분기 전 세계 중앙은행의 금 매입량은 약 244톤으로 추정된다
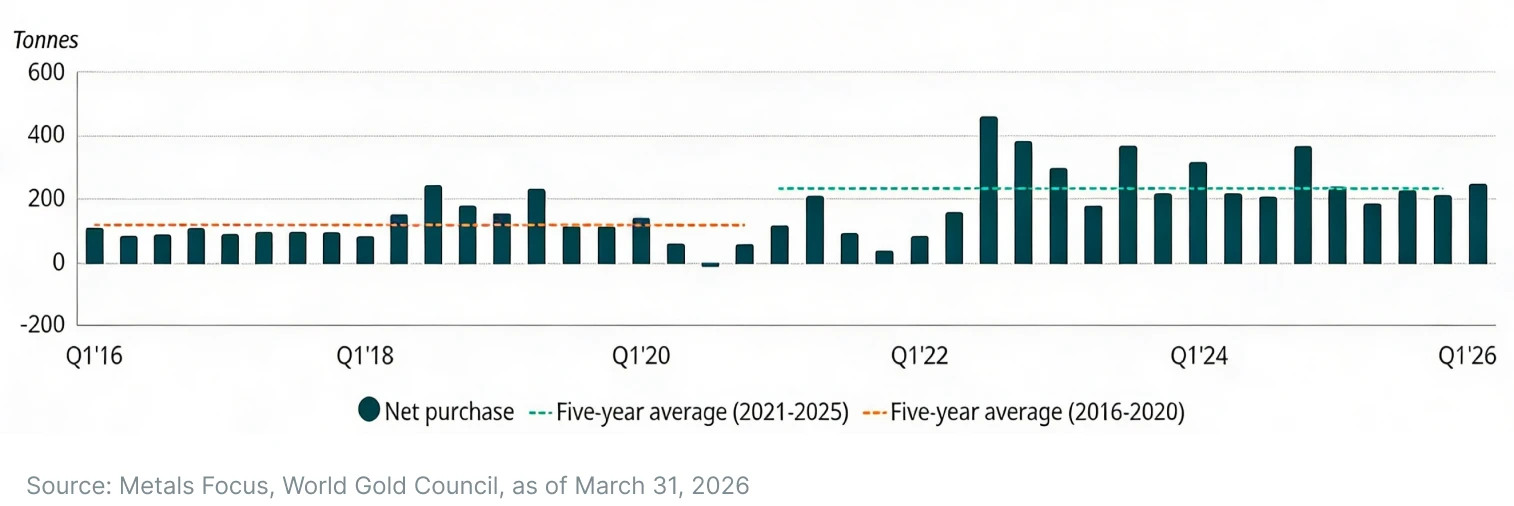
그러나 모든 중앙은행이 같은 방향으로 움직인 것은 아니다. 선진국은 계속해서 미국 국채 보유에 의존한 반면, 신흥국, 특히 미국의 안보 우산 밖에 있는 국가들은 "위험 축소" 수단으로 계속 금을 매입했다.
2월까지의 분기 데이터4에서 금 매도는 주로 튀르키예 와 러시아중앙은행이 주도했다.
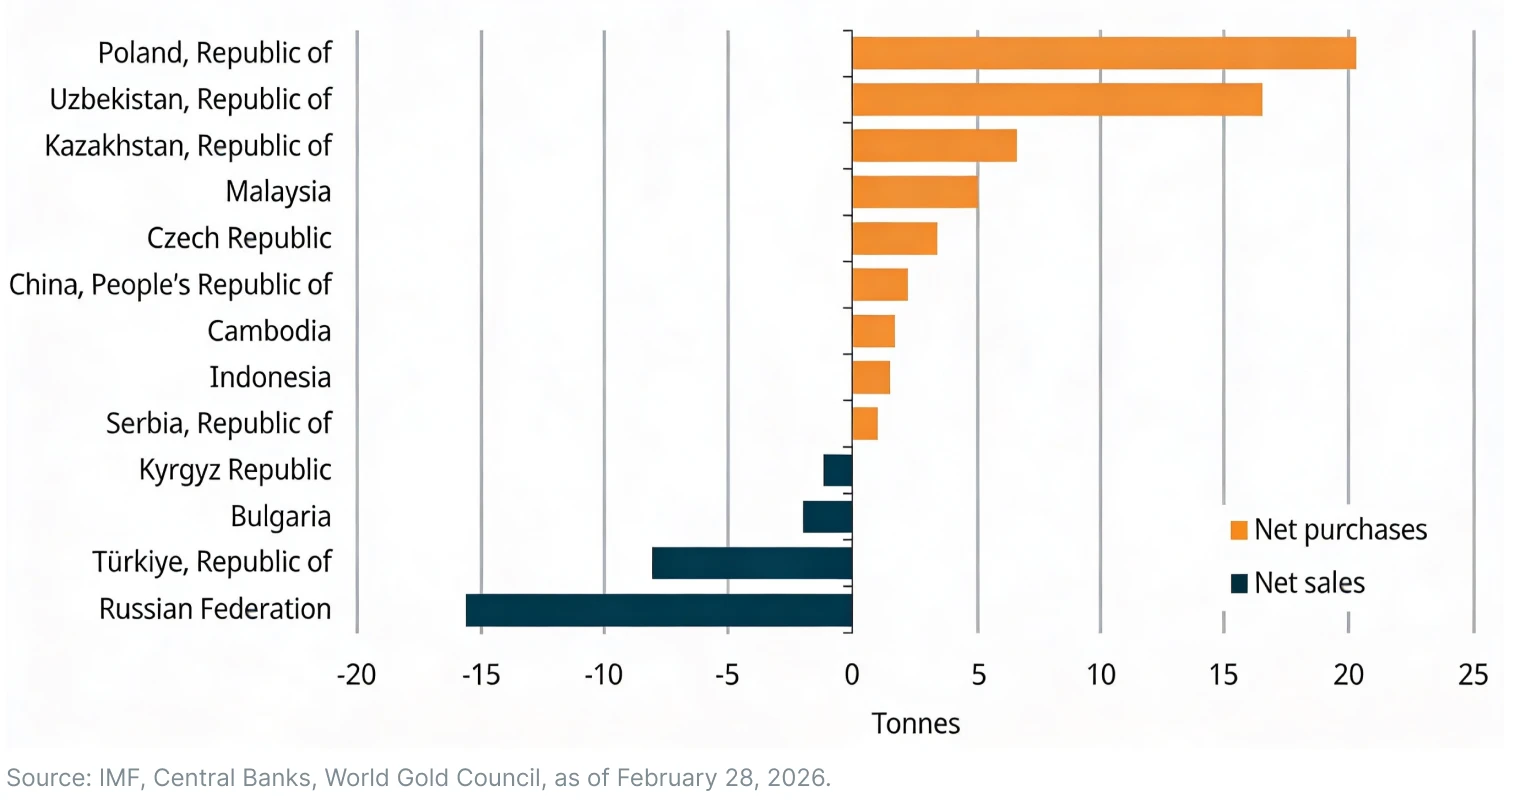
한편 폴란드 국립은행은 2026년 1분기 31톤을 매입해 최대 금 매수자가 됐다. 폴란드 중앙은행은 보유량 700톤 달성 목표(현재 약 582톤)를 고수하고 있는 것으로 보인다.
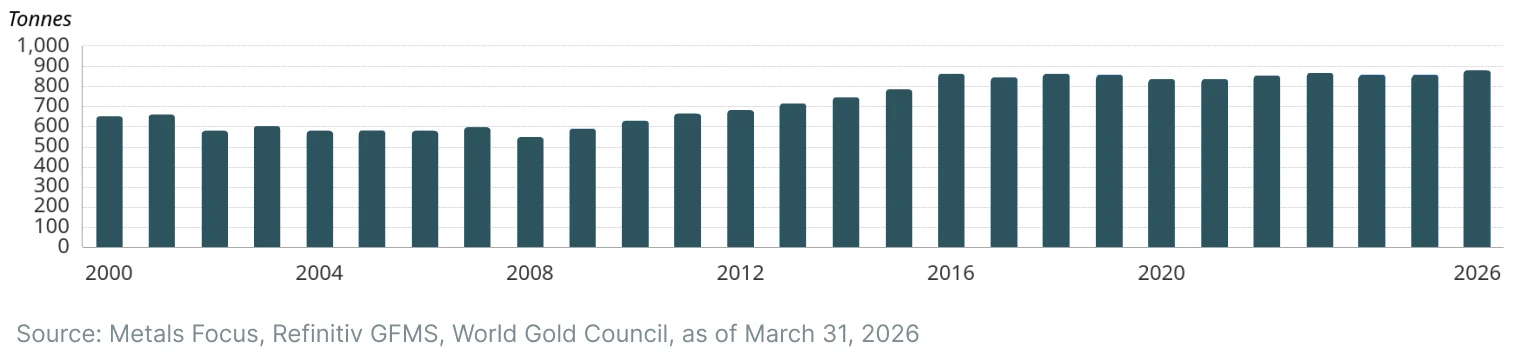
한편 광산을 통한 금 공급은 소폭 증가했다. 2026년 1분기 금 생산량은 21세기 들어 1분기 기준 사상 최고치를 기록했다.
'글로벌 질서'의 종말인가
중앙은행들이 중동 전쟁에서 비롯된 자국 경제의 공급 충격에 대응하고 있는 만큼, 국채에 대한 압력(수익률 상승으로 이어지는)은 정책금리 경로가 더 분명해질 때까지 높은 수준을 유지할 가능성이 크다. 이를 가장 분명하게 보여주는 지표는 미국 30년물 국채 수익률의 급등이 미국 펀드를 통한 금 매수 급증과 거의 정확히 맞물렸다는 점이다.
냉전 이후 글로벌 질서가 분열될 가능성이 결코 작지 않은 가운데 중앙은행들의 금 매입이 늘고 있어, 미국 장기 국채 매도(수익률 상승으로 이어지는)는 자연스러운 결과다. 이 가능성이 작지 않다는 점은 인도의 사례가 가장 잘 보여주는 듯하다. 인도는 빠르게 성장하는 글로벌 강국으로 매 단계를 매우 신중하게 내딛는 나라이며, 냉전 종식과 기술 시대의 도래 이후 서구 열강이 점점 더 공을 들여 온 나라다.
2023년 3월 기준 인도중앙은행(RBI)은5 보유 금 가운데 348.6톤을 영란은행(BoE)과 스위스의 국제결제은행(BIS)에 예치하고 있었다. 2023년 3월부터 2025년 9월까지 274톤의 금이 인도 전역에 분산된 금고로 반입됐으며, 그 사이에도 인도중앙은행은 전 세계에서 금 자산을 계속 매입했다.
가능한 시나리오 가운데 하나로 거론되는 것은 현재의 러시아-우크라이나 분쟁 발발 직후 러시아 자산이 처리된 방식이다. 분쟁이 끝나더라도 러시아는 자산 전체를 회수하는 데 험난한 과정을 겪을 가능성이 크다. 이는 어떤 국가의 중앙은행이든, 특히 분열이 기정사실로 여겨진다면, 피하려 할 것으로 충분히 예상할 수 있는 상황이다.
AI 관련 종목의 거래 회전이 자사주 매입과 주식기준보상("SBC")의 영향을 받고 있는 것 아니냐는 의문이 커지는 가운데 개인 투자자들 사이에서 AI 열풍이 식는다면, 현재의 국채 수익률은 금과 기타 가치 저장 금속 매수에 추가적인 순풍으로 작용할 것이다. 또한 중동 분쟁이 지속되면 에너지 공급 상황은 사실상 계속 불안정할 수밖에 없고, 인플레이션은 서구권의 구매력을 계속 잠식할 것이다. 이 경우에도 국채보다 금의 매력이 한층 더 부각될 가능성이 크다.
중앙은행 수요만으로도 금 채굴의 추가 성장에 강력한 구조적 뒷받침이 될 가능성이 크다. 여기에 기관과 개인 투자자 수요까지 더해지면 금광 기업의 전망을 밝게 볼 충분한 근거가 있다. 따라서 당사는 투자자들이 Themes Gold Miners ETF (티커: AUMI)를 새롭게 고려할 충분한 근거가 있다고 본다. AUMI는 금 채굴에서 매출을 올리는 시가총액 상위 30개 기업을 선별하는 Solactive Global Pure Gold Miners Index(SOLGLPGM)를 추종하는 것을 목표로 한다.
각주:
1World Gold Council, Gold Demand Trends: Q1 2026, 2026년 4월 29일 기준
2World Gold Council, Gold ETFs, holdings and flows, 2026년 5월 18일 기준
3World Gold Council, Weekly Markets Monitor, 2026년 4월 27일, 2026년 5월 11일, 2026년 5월 18일 기준
4World Gold Council, Central Bank Gold Statistics: Central banks stay the course on gold in February, 2026년 4월 2일 기준
5FirstPost, How and why RBI is flying more of India's gold back home, 2025년 10월 29일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.