구리는 조용히 현대 경제에서 가장 중요한 금속 중 하나로 자리 잡고 있다.
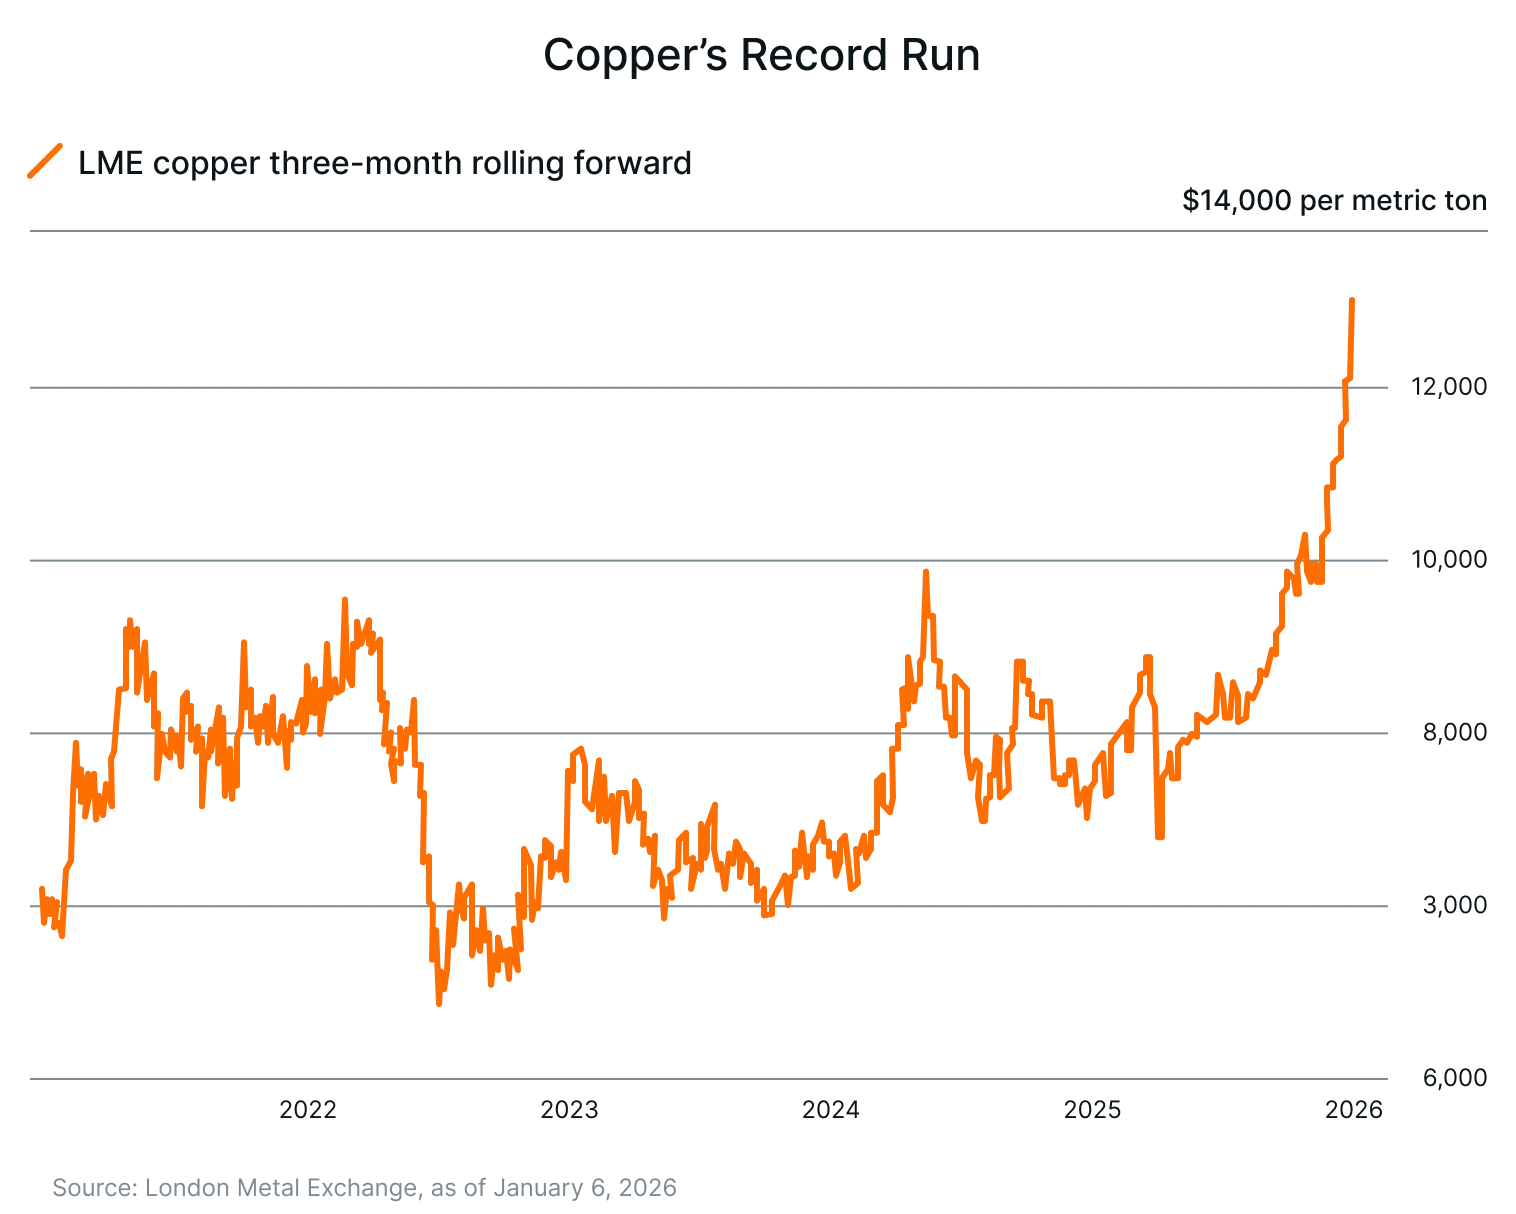
오랫동안 경기순환형 산업 원자재로 여겨져 온 구리는 최근 톤당 1만 4,000달러를 넘어서며 사상 최고치를 경신했고, 이는 단기적인 가격 급등을 훨씬 넘어서는 의미를 담고 있다¹. 오늘날 성장을 이끄는 시스템에서 구리가 얼마나 중심적인 위치를 차지하게 됐는지를 보여준다.
전기화된 운송과 회복력 있는 전력망부터 데이터센터와 방위 인프라까지, 구리는 글로벌 경제의 물리적 확장을 떠받치는 기반이다. 수요는 일시적인 경기 사이클보다 장기 설비투자에 의해 점점 더 좌우되고 있으며, 공급은 지질학적 한계, 긴 개발 기간, 높아지는 복잡성으로 제약을 받고 있다.
투자자 입장에서 이는 구리 가격 자체를 넘어 이러한 변화의 수혜를 받을 위치에 있는 기업들로 관심을 넓힐 설득력 있는 근거가 된다.
Themes ETFs는 Themes Copper Miners ETF(티커: COPA)가 이러한 기회를 포착하도록 설계됐다고 본다.
COPA는 구리 채굴, 탐사, 제련, 로열티 사업을 영위하는 기업에 대한 분산 익스포저 제공을 추구함으로써, 투자자가 단일한 유동성 있는 투자 수단을 통해 글로벌 구리 시장을 형성하는 장기 구조적 추세에 참여할 수 있도록 할 수 있다.
핵심 요약
구리는 전기화, 디지털 인프라, 자본집약적 투자 사이클에 힘입어 전략적 실물자산으로 진화했으며, 성장 주도형 시장과 정책 주도형 시장 모두에서 의미를 갖게 됐다.
구조적 수요는 전기화, AI 기반 인프라, 전력망 확충과 함께 계속 늘고 있는 반면, 공급 증가는 긴 리드타임, 광석 품위 하락, 생산 집중으로 제약을 받고 있다.
#1 전기화가 구리 사용 확대를 견인
구리는 전기화의 핵심에 있다. 전기를 생산·저장·송전·소비하는 모든 시스템은 전도성, 내구성, 재활용성을 함께 갖춘 구리에 크게 의존한다.
글로벌 경제가 전기 모빌리티, 재생에너지, 디지털 인프라로 이동하면서 구리 수요는 구조적으로 재평가되고 있다.
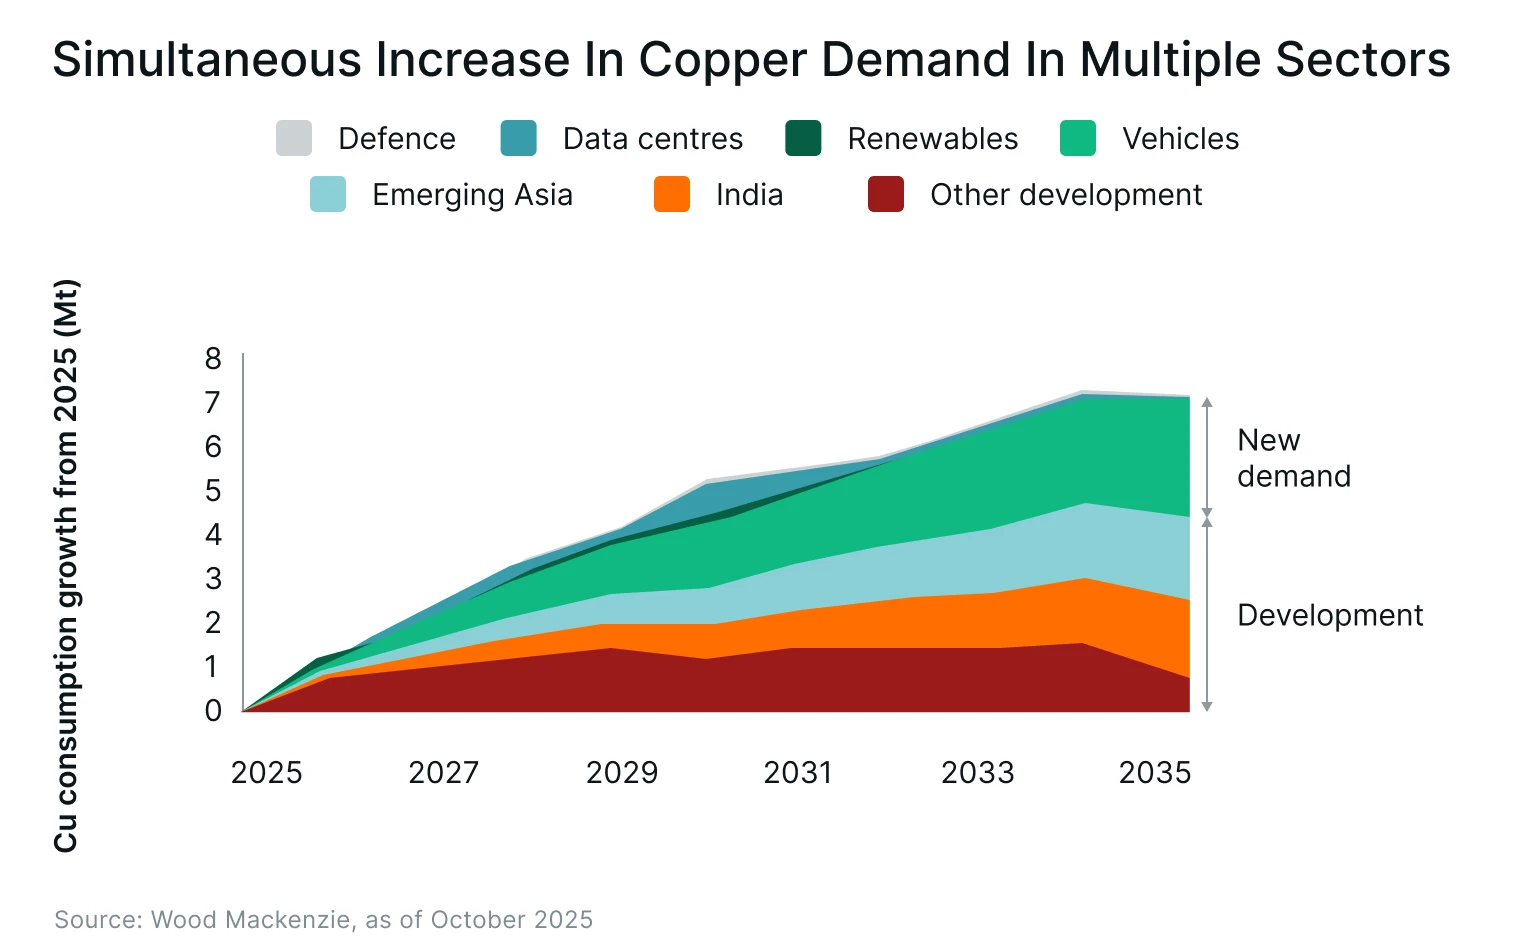
S&P Global Energy and Market Intelligence에 따르면 글로벌 구리 수요는 현재 약 2,800만 톤에서 2040년까지 약 4,200만 톤으로 늘어나 50% 가까이 증가할 것으로 전망된다. 이 증가는 주로 전력망, 전기차, 재생에너지, 데이터센터, 방위 시스템 전반의 전기화에서 비롯된다. 에너지 전환 용도(전기차, 재생에너지 발전, 전력망 확충, 배터리 저장)만으로도 2040년까지 700만 톤 이상의 추가 구리 수요가 발생할 것으로 예상된다.2
전기차는 특히 강력한 동인이다. 전기차는 모터, 배터리, 인버터, 와이어링 하니스, 충전 인프라 때문에 내연기관차보다 3배 이상 많은 구리를 필요로 한다.3 기본 시나리오에서 글로벌 전기차 보급률이 2025년 약 22%에서 2035년 약 44%로 대략 두 배가 될 것으로 예상되는 가운데, Themes ETFs는 운송 부문만으로도 구리 수요가 크게 늘어날 것으로 본다.4
전력망도 또 다른 주요 경로다. 재생에너지는 분산된 풍력·태양광 설비를 연결하기 위해 촘촘한 송배전망이 필요하기 때문에 화석연료 시스템보다 구리 집약도가 높다. 재생에너지 확대와 전력망 업그레이드를 뒷받침하는 데만 향후 10년간 연간 약 200만 톤의 추가 구리 공급이 필요할 것이다.4
운송, 에너지, 건물, 산업 전반에서 전기화가 동시에 확대되면서 구리는 경기순환형 금속이라기보다 경제의 기초 원자재로 바뀌고 있다. 이는 구리 수요가 단기 산업 사이클에 의존하기보다 장기 성장 추세와 더 밀접하게 연동될 수 있음을 시사한다.
#2 데이터센터와 인공지능이 만드는 새로운 수요층
구리 수요의 동인으로 점점 중요해지는 것은 디지털 인프라, 특히 데이터센터와 인공지능의 빠른 확장이다. AI 시스템은 막대한 컴퓨팅 파워를 필요로 하고, 이는 다시 전력 케이블, 변압기, 냉각 시스템, 서버, 백업 전원 등 촘촘하고 신뢰성 높은 전력 인프라를 요구한다. 이들 모두 구리 집약적이다.
추정에 따르면 AI 기반 데이터센터는 2035년까지 2,200테라와트시의 전력을 추가로 소비할 것이며, 이에 따라 데이터센터 관련 전력망·전력 인프라용 구리 수요만 2030년까지 연간 약 110만 톤으로 늘어날 것으로 보인다.4 Themes ETFs는 이 수요가 구조적으로 견조하다고 본다.
구리는 일반적으로 데이터센터 프로젝트 총비용의 0.5% 미만을 차지하므로, 개발사들은 구리 가격에 크게 민감하지 않다.4 그 결과 수요는 상대적으로 비탄력적인 경향이 있으며, 설비 구축이 가속화될 때 급격히 늘어날 수 있다.
구리 사용 강도도 높아지고 있다. AI 특화 데이터센터는 높은 전력 밀도, 더 복잡한 냉각 시스템, 더 높은 이중화 요구로 인해 기존 시설보다 최대 4배 많은 구리를 필요로 할 수 있다.3 하이퍼스케일 사업자들이 클라우드 컴퓨팅, 대규모 언어모델, 기업용 AI를 위한 용량 확대 경쟁을 벌이면서, 구리 수요는 전통적인 건설 사이클보다 디지털 전환과 더 밀접하게 연결되고 있다.
S&P Global은 데이터센터 설치 용량이 2022년의 5배를 넘는 약 550기가와트로 늘어나면서, AI·데이터센터발 구리 수요가 2040년까지 3배로 증가할 것으로 전망했다.2 방위 시스템, 전기화와 함께 디지털 인프라는 이제 가장 빠르게 성장하는 구리 수요원 중 하나다.
투자자 입장에서 이는 원자재 가격이나 전통적 경기 사이클이 아니라 기술 투자가 이끄는 구조적으로 새로운 수요층을 의미할 수 있으며, 디지털 경제의 핵심 원자재로서 구리의 역할을 강화한다.
#3 구리 공급이 수요를 따라가지 못하는 이유
전기화, 인공지능, 방위 시스템 전반에서 구리 수요가 가속화되고 있는 반면, 공급은 점점 이를 따라가지 못하고 있다.
글로벌 구리 공급은 재활용 구리 공급이 약 1,000만 톤으로 두 배 이상 늘어난 이후에도 2040년까지 수요보다 1,000만 톤 가까이 부족할 것으로 예상된다. 이는 전망 수요의 약 24%에 해당한다.2
같은 기간 총수요는 전력망 확충, 전기차, 데이터센터, 재생에너지 인프라, 방위 용도에 힘입어 약 50% 늘어난 약 4,200만 톤에 이를 것으로 전망된다.2
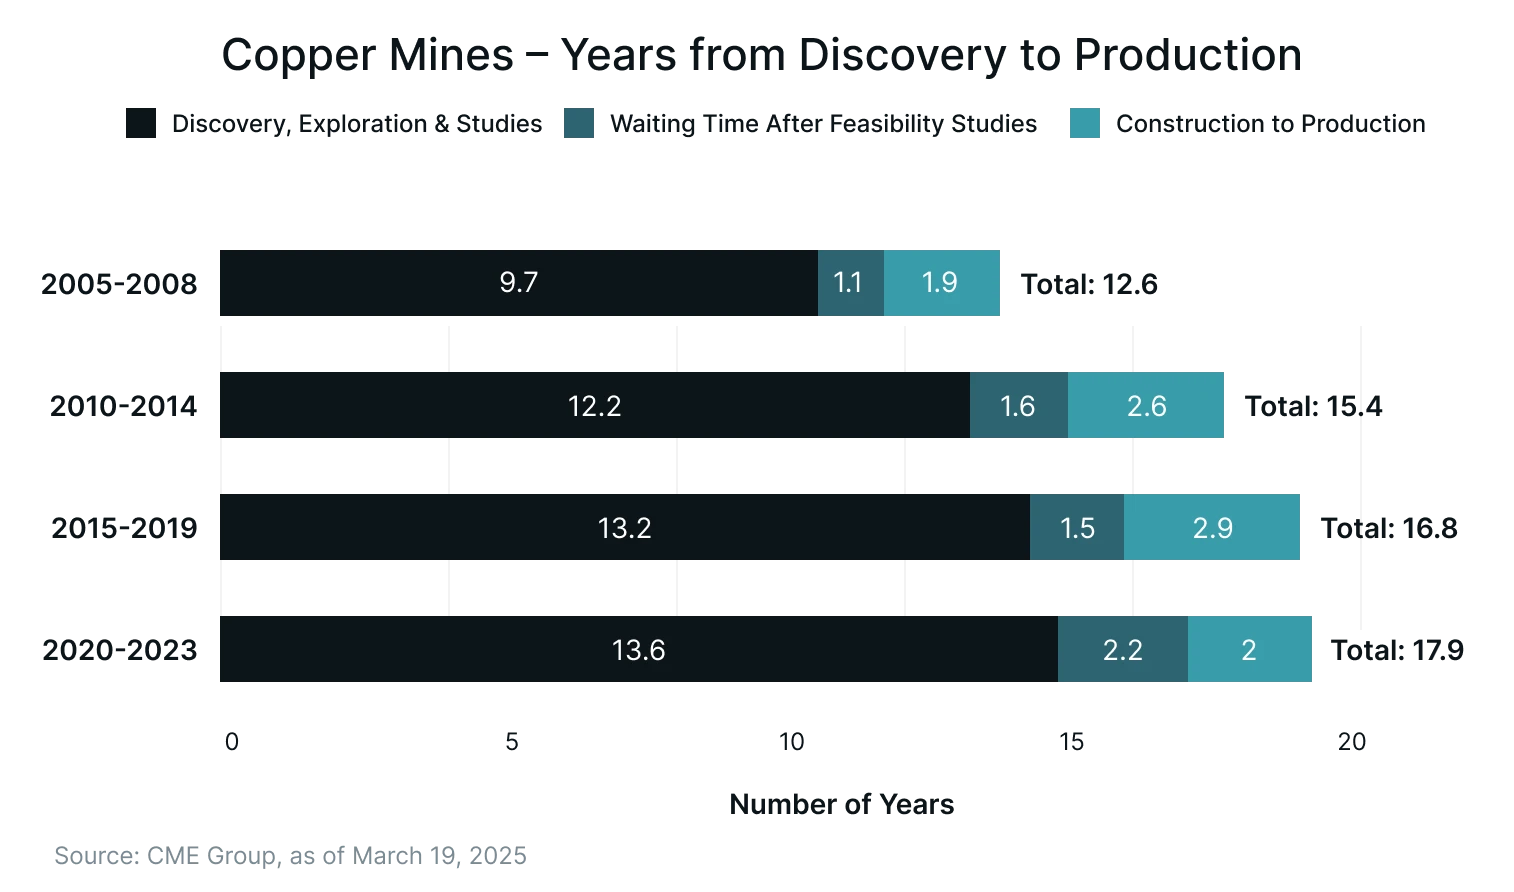
이 같은 불균형의 규모는 뿌리 깊은 공급 제약을 반영한다. 신규 구리 프로젝트는 개발 속도가 매우 느려, 발견부터 첫 생산까지 평균 약 17년이 걸리는 것으로 추정된다.2
지질학적 문제도 상황을 악화시키고 있다. 구리 광석 품위가 꾸준히 낮아지고 있어, 같은 양의 금속을 생산하려면 훨씬 더 많은 광석을 채굴·처리해야 한다.3 동시에 사상 최대 수준의 탐사 지출에도 불구하고 발견 속도는 크게 둔화돼, 신규 매장지의 질과 양이 모두 줄고 미래 공급의 비용 기반은 높아지고 있다.
공급 집중은 취약성을 더한다. 전 세계 채굴 구리의 약 절반이 칠레, 페루, 콩고민주공화국 단 세 나라에서 나오며, 중국은 전 세계 정련 구리 생산의 40% 이상과 구리 정광 수입의 약 3분의 2를 장악하고 있다.3
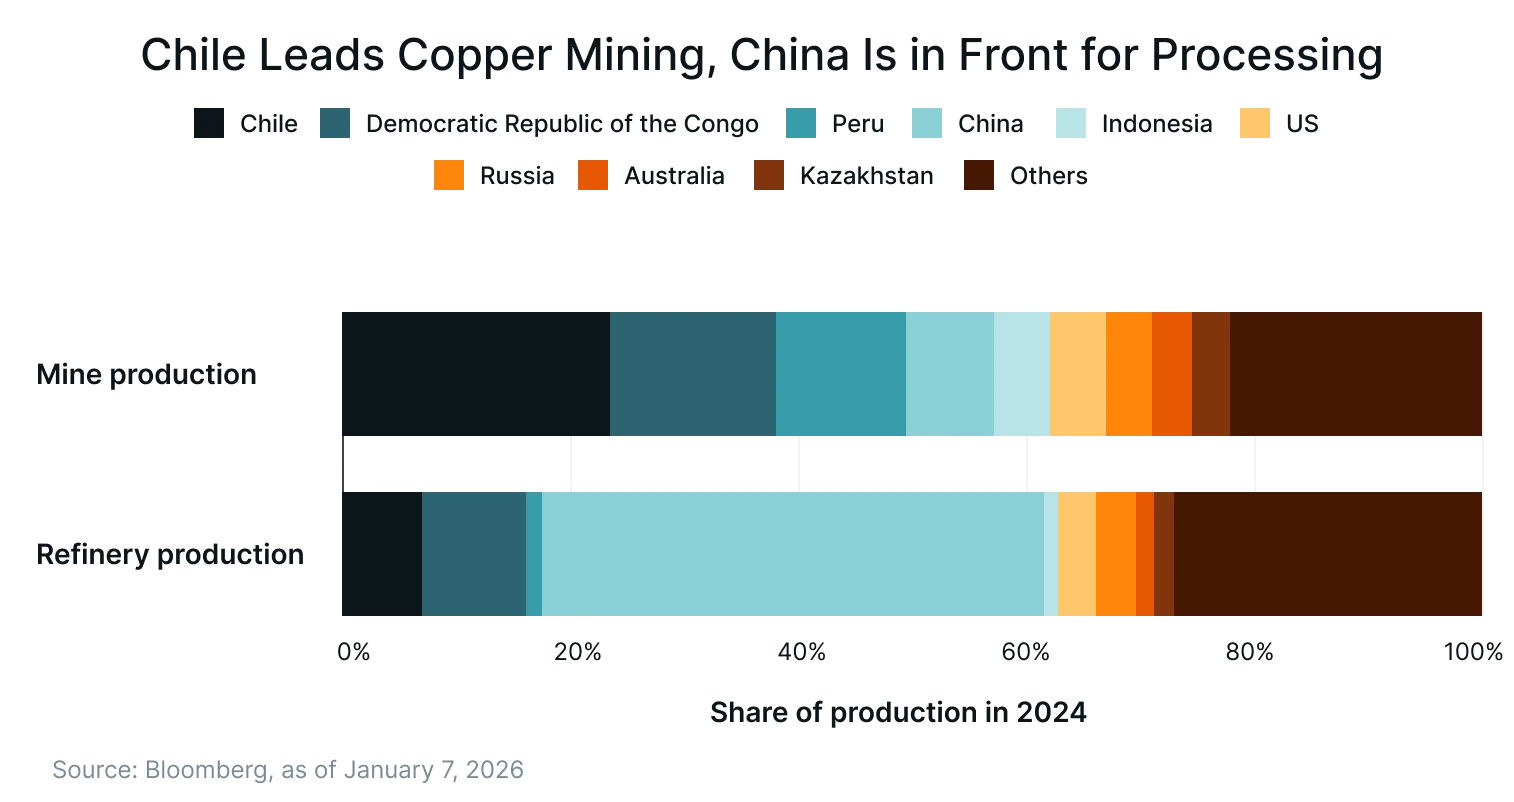
이러한 집중은 정치 불안, 무역 분쟁, 노동 차질, 정책 개입에 대한 노출을 키워 공급 충격의 가능성을 높인다.
미래 수요를 충족하려면 재활용 증가분과 별개로 2040년까지 1,000만 톤의 1차 구리 공급이 추가로 필요하다. 그러나 투자가 대폭 늘지 않으면 글로벌 1차 구리 생산량은 2040년까지 약 2,200만 톤에 그쳐 현재보다 약 100만 톤 적은 수준에 머물 수 있다.2
투자자 입장에서 이러한 흐름은 공급 반응이 느리고 불균형이 주로 가격을 통해 해소되는 구조적 공급 부족 시장을 가리킬 수 있으며, 이는 글로벌 경제에서 전략적 희소 자산으로서 구리의 역할을 강화한다.
#4 개선된 금융 접근성과 시장 역학
전통적인 선물과 광산주 외에도 투자자들은 이제 구리 연계 상장지수상품(ETP), 광산 특화 ETF, 구리 가격·광산 기업·비철금속 바스켓을 추종하는 테마형 원자재 펀드에 접근할 수 있다.
이러한 상품은 선물 거래에 따르는 물류, 증거금, 거래상대방 위험 없이 구리의 장기 스토리에 참여하는 과정을 단순화한다.
원자재 ETF 전반의 자금 흐름은 금속에 대한 투자자 관심이 높아지고 있음을 보여준다.
스프롯 자산운용(Sprott Asset Management)이 인용한 데이터에 따르면 미국 상장 구리 ETF에는 올해 들어 지금까지 약 12억 달러가 순유입돼, 이미 2025년 한 해 전체 순유입액 4억 2,600만 달러의 두 배를 넘어섰다.5
이처럼 가파른 자금 유입 가속은 투자자들이 이러한 수단을 단기 전술적 익스포저뿐 아니라 변화하는 수요·공급 역학과 연계된 장기 배분의 일부로도 점점 더 활용하고 있음을 시사한다.
개선된 접근성은 구리의 변화하는 수요·공급 환경과 함께 전기화, 에너지 전환, 인프라 투자 같은 테마에 대한 익스포저를 원하는 이들에게 추가적인 경로를 제공한다.
#5 거시 불확실성 속 포트폴리오 분산에서 구리의 역할
구리는 특히 정책 불확실성, 공급망 취약성, 지정학적 위험이 두드러진 현재의 거시 환경에서 멀티에셋 포트폴리오 안에 분산 효과를 제공할 수 있다.
주식·채권과 달리 구리의 성과는 일반적으로 이익 성장이나 금리 기대보다 재고, 교역 흐름, 공급 상황 같은 실물 시장 요인에 더 크게 좌우된다.
최근 시장 움직임이 이를 분명히 보여준다. 미국이 정련 구리 제품에 관세를 부과할 수 있다는 우려로 미국 내 비축이 늘면서 다른 지역의 재고가 빠져나가고 글로벌 수급이 빠듯해졌다.
칠레에서 인도네시아에 이르는 광산 차질과 맞물려 이러한 요인은 런던금속거래소(LME)에서 구리 가격을 톤당 1만 3,000달러 이상으로 끌어올리며 사상 최고치를 경신하게 했다. 이는 주식·채권 시장과 대체로 무관한 정책·공급 충격에 대응해 구리 가격이 빠르게 재평가될 수 있음을 보여준다.3
포트폴리오 구성 관점에서 구리는 역사적으로 주식과 낮거나 중간 수준의 상관관계(장기적으로 대체로 0.2~0.4 범위)를 보였고,6 국채와는 특히 인플레이션이나 공급 요인이 주도한 국면에서 0에 가깝거나 음의 상관관계를 보였다.7 이는 최근 몇 년간 관찰된 것처럼 전통적인 주식·채권 분산 효과가 덜 신뢰할 만한 시기에 구리의 의미를 뒷받침할 수 있다.
거시 위험이 순수한 통화 요인보다 무역 정책, 지정학, 물리적 제약에 의해 점점 더 좌우되는 환경에서, 구리는 실물자산 역학에 대한 익스포저를 제공하고 포트폴리오 분산에 기여할 수 있다.
관련 ETF
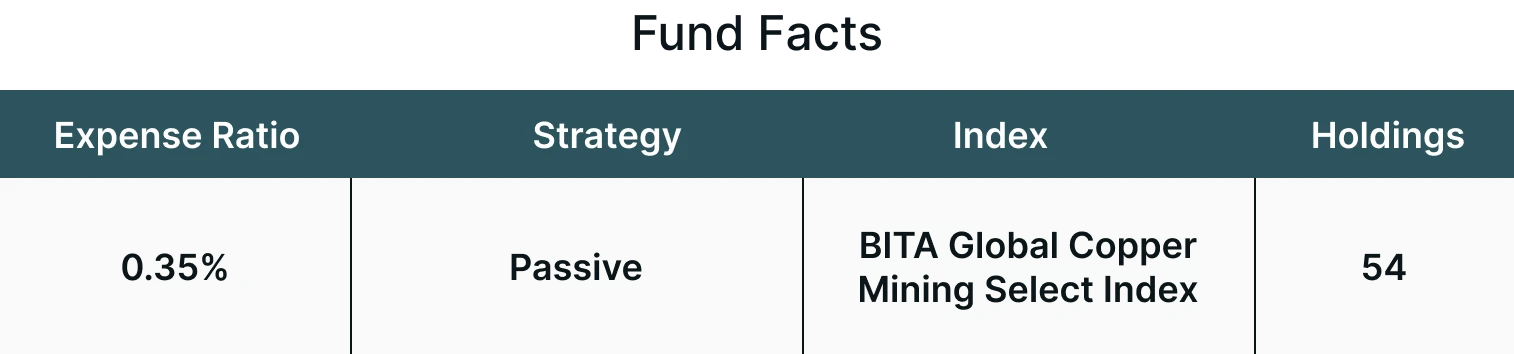
Themes Copper Miners ETF(티커: COPA)는 BITA Global Copper Mining Select Index(BGCMSI)를 추종하는 것을 목표로 하며, 이 지수는 구리 채굴, 탐사, 제련, 로열티에서 매출을 올리는 기업을 선별한다.
COPA는 수수료 및 비용 차감 전 기준으로 BGCMSI 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 결과를 제공하는 것을 목표로 한다.
결론
구리는 그 중요성이 경기 사이클보다 필요성에 의해 정의되는 국면에 들어서고 있다. 각국 경제가 전기화된 운송, 회복력 있는 전력망, 디지털 인프라에 투자하면서 구리는 선택이 아닌 필수 원자재가 되고 있다.
동시에 신규 공급을 가동하기가 어려운 만큼 시장은 과거 사이클보다 훨씬 적은 여유분으로 움직이고 있으며, 이는 지속적인 투자와 예기치 못한 차질 모두에 대한 민감도를 높인다.
투자자 입장에서 이는 장기 전략 안에서 구리의 역할을 재정의한다. 오늘날의 익스포저는 견조한 수요 동인과 구조적으로 빠듯한 공급을 바탕으로 현대 경제의 물리적 구축에 참여하는 것을 의미한다.
전용 투자 수단을 통한 접근성이 개선되고 불확실한 거시 환경에서 잠재적인 분산 효과가 있다는 점에서, Themes ETFs는 구리가 더 이상 단순한 경기순환형 거래 대상이 아니라 글로벌 경제 전환의 다음 국면의 중심에 놓인 전략 자산이라고 본다.
수수료·비용, 보유 종목, 표준화된 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/copa에서 확인하시기 바랍니다.
각주:
*분산투자가 위험을 제거하지는 않습니다. 투자자는 지수에 직접 투자할 수 없습니다.
1Reuters, Copper Lurches to Record High Above US$14,000 As Speculators Pile In, 2025년 1월 29일 기준
2S&P Global, Copper Supply Gap to Widen 24% by 2040 as Electrification Accelerates, 2026년 1월 8일 기준
3Bloomberg, The World Needs a Lot More Copper. But Will There Be Enough Supply, 2026년 1월 7일 기준
4Wood Mackenzie, High Wire Act: Is Soaring Copper Demand an Obstacle to Future Growth, 2025년 10월 기준
5Financial Times, Copper leads scorching metals rally amid global uncertainty, 2026년 1월 29일 기준
6CME Group, Copper: Major Factors That Offer Two Opposing Price Scenarios, 2025년 3월 19일 기준
7Erasmus School Of Economics, The Role of Commodities in Traditional Stock and Bond Portfolios: A Comparative Study, 2024년 6월 24일 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.