생성형 AI는 전문 연구 분야의 돌파구에서 글로벌 기술·경제 변화를 이끄는 근간 동력으로 빠르게 자리를 옮겼다. 제조·헬스케어부터 교육·기업 자동화에 이르는 여러 산업에서 콘텐츠를 만들고, 소프트웨어를 개발하고, 의사결정을 내리는 방식을 바꾸고 있다.
이 변화는 더 이상 순수한 기술 차원에 머물지 않는다. 경제의 문제다.
생성형 AI는 새로운 생산성 사이클을 견인하며 컴퓨팅 수요를 확대하고, 디지털 역량을 대규모로 끌어올리고 있다.
기업들이 AI를 통합하기 위해 워크플로와 플랫폼을 재설계하면서, 가치 창출은 반도체, 클라우드 인프라, 모델, 애플리케이션, 서비스 등 기술 스택 전반으로 분산되고 있다. 이런 환경에서 AI 밸류체인에 대한 분산 익스포저는 전술적 아이디어에서 전략적 투자 기회로 성격이 바뀌었다.
Themes Generative AI ETF(티커: WISE)는 이러한 기회를 포착하도록 설계됐다.
WISE는 하드웨어 기반 기업, 클라우드·컴퓨팅 제공업체, 모델·소프트웨어 개발사, 사이버보안 기업, 엔터프라이즈 플랫폼 등 생성형 AI를 주도하거나 그 수혜를 받는 글로벌 기업에 투자함으로써, 투자자가 이 기술 물결의 상업적 확산과 경제적 파급효과에 참여할 수 있도록 하는 것을 목표로 한다.
핵심 요약
생성형 AI는 실험 단계를 넘어 실제 도입 단계로 확대되며 글로벌 기술·경제 성장의 새로운 토대가 되고 있다.
인프라, 엔터프라이즈 소프트웨어, 응용 AI 전반에서 투자가 가속화되고 있으며, 이는 단일 기술에 거는 베팅이 아니라 여러 층위에 걸친 가치 창출 기회를 만들고 있다.
Themes Generative AI ETF(티커: WISE) 는 글로벌 기술 스택 전반에서 생성형 AI를 구동하고 상용화하는 기업에 대한 분산 익스포저를 제공하는 것을 목표로 한다.
#1 구조적 거시경제 성장과 생산성 확대
생성형 AI는 글로벌 생산과 생산성을 대규모로 재편할 잠재력을 지닌 주요 거시경제 지렛대로 점점 부상하고 있다. 최근 추정에 따르면 생성형 AI가 광범위하게 도입될 경우 글로벌 GDP를 7% 끌어올려, 세계 경제에 약 7조 달러에 해당하는 가치를 더할 수 있다.1
10년에 걸쳐 보면 이 효과는 연간 노동생산성 증가율을 약 1.5%포인트 높이는 것으로 추정된다.1

이러한 효과는 콘텐츠 제작과 코드 생성부터 데이터 분석, 고객 지원에 이르기까지 지식·커뮤니케이션 집약적 업무의 상당 부분을 자동화하거나 보강하는 생성형 AI의 능력에서 비롯된다.
추가 모델링도 이 변화의 규모를 뒷받침한다. 생성형 AI가 산업 전반에 더 폭넓게 도입되면 비용 효율화, 의사결정 개선, 혁신 주기 단축, 신제품 창출이 결합되면서 글로벌 기업 이익을 연간 최대 4조 달러까지 늘릴 수 있다.2
이러한 이익 확대는 자동화뿐 아니라 인적 성과 향상, 개발 기간 단축, 그리고 금융 서비스·헬스케어·리테일·기술 등 여러 부문에서의 새로운 매출원 창출을 반영한다.
이러한 효율성·혁신 효과가 부문 전반에 확산되면 연쇄 효과가 나타날 가능성이 크다. 기업은 인력을 반복 업무에서 더 높은 가치의 창의적·전략적 업무로 재배치할 수 있고, 혁신 주기가 빨라질 수 있으며, 근로자 1인당 경제적 산출이 의미 있게 늘어날 수 있다.
생산성과 이익이 함께 확대되는 규모를 보면, 생성형 AI는 점진적인 기술 업그레이드에 그치지 않고 글로벌 경제 전반의 가치 창출 방식에 구조적 변화를 가져올 잠재력이 있음을 시사한다.
#2 진행 중인 글로벌 AI 인프라 슈퍼사이클
생성형 AI의 장기적 경제 효과를 떠받치는 강력한 기반은 글로벌 컴퓨팅 인프라의 대규모 구축이다.
하이퍼스케일러, 반도체 제조사, 클라우드 플랫폼은 첨단 모델 학습, 실시간 추론 서비스, 기업 규모의 워크로드 지원에 필요한 컴퓨팅 기반을 넓히기 위해 사상 최대 규모의 자본을 투입하고 있다.
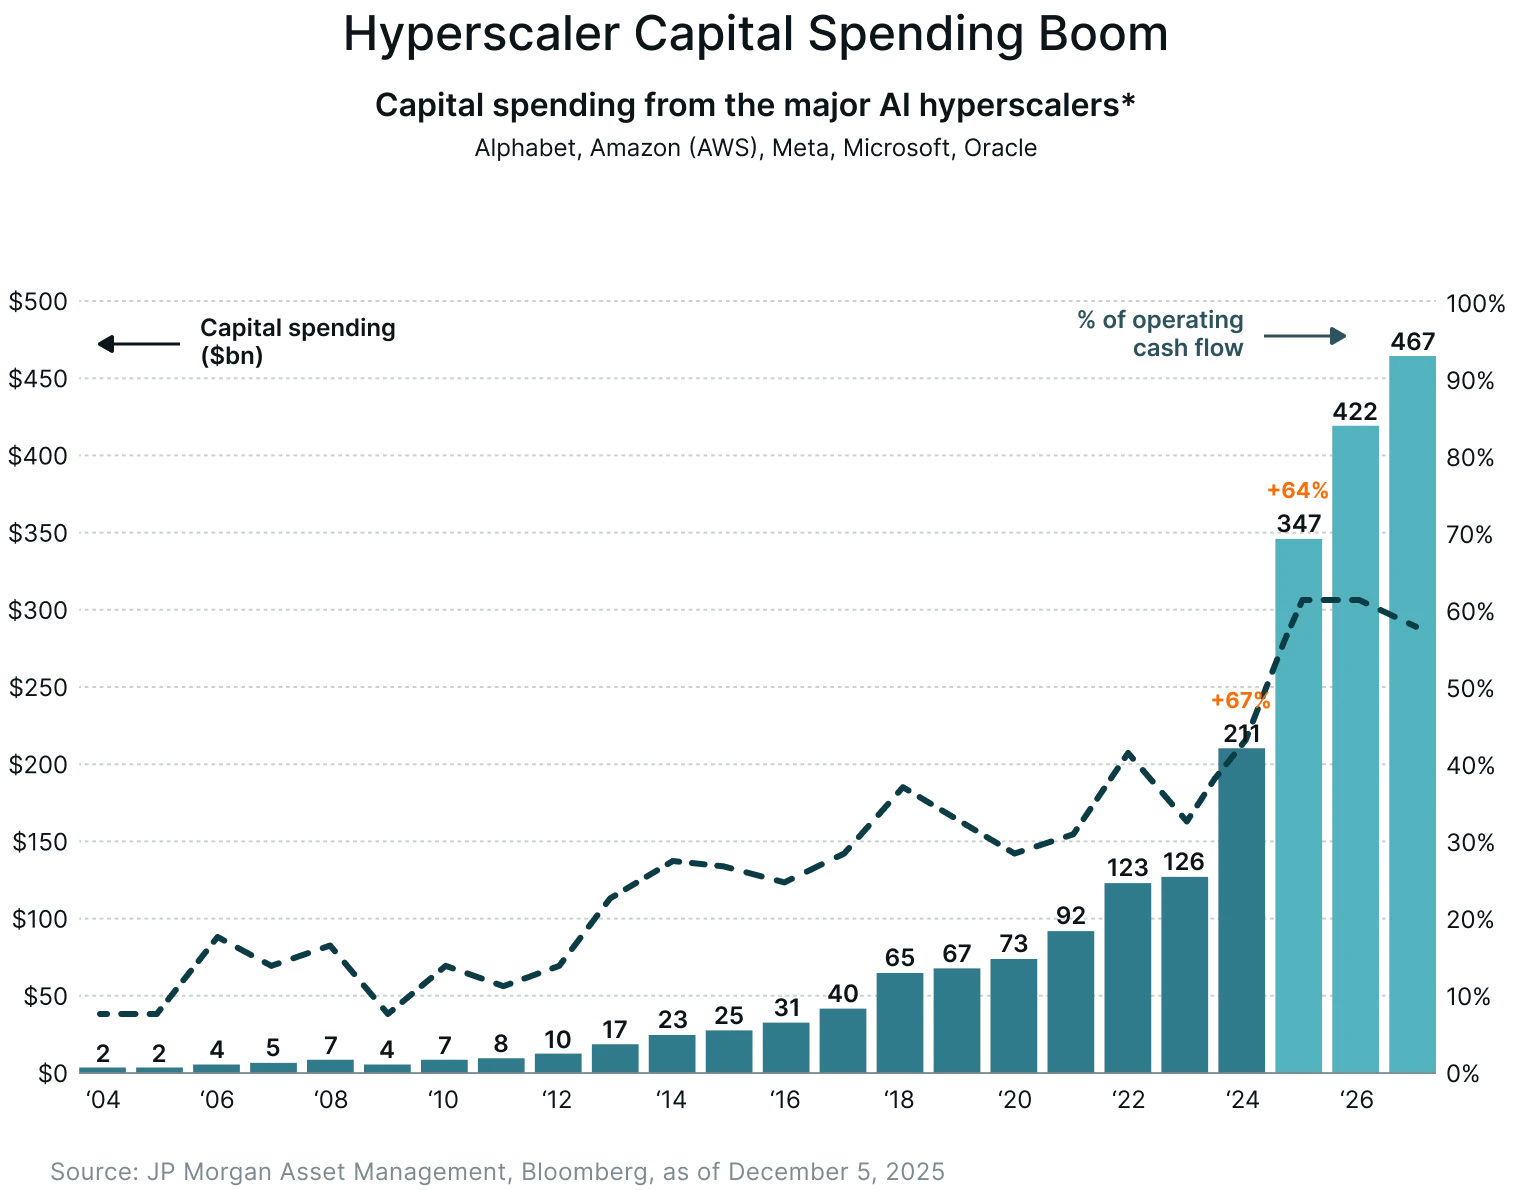
주요 기술 플랫폼(알파벳, 아마존, Meta, 마이크로소프트, 오라클)의 인프라 지출은 2025년까지 3,500억 달러를 넘어설 것으로 전망되며, 이는 전년 대비 60% 이상 증가한 수준이다.3
이 같은 급증은 첨단 GPU, 고대역폭 메모리, 특수 서버, 고속 네트워킹, 데이터센터 용량의 빠른 확장에 걸쳐 나타나고 있다.
생성형 모델이 커지고 더 많은 업무 기능에 도입되면서 컴퓨팅 자원의 가용성은 AI의 경제적 잠재력을 좌우하는 핵심 요인이 됐다. 모델링 결과는 생산성과 이익 개선이 학습·추론 인프라를 확장할 수 있는 역량에 크게 좌우된다는 점을 보여준다.2
자본 흐름도 이러한 전략적 우선순위를 반영한다. 주요 기술 기업들은 AI·클라우드 구축만을 위해 1,000억 달러에 가까운 신규 자금을 조달했으며, 올해 글로벌 데이터센터 투자는 4,000억 달러에 육박할 것으로 예상된다.4
이러한 투자는 고밀도 컴퓨팅 클러스터, 효율적인 에너지·냉각 시스템, 전 세계에 분산된 AI 인프라에 대한 경쟁적 필요성을 보여준다.
장기 전망을 보면 이 흐름은 일시적인 설비투자 사이클이 아니라 지속적인 산업 확장이다. 연간 AI 인프라 투자는 2030년까지 3조~4조 달러에 이를 수 있으며, 이는 컴퓨팅과 데이터센터 개발을 이번 10년을 규정하는 자본 형성 테마 중 하나로 굳힐 것이다.4
관련 분석들은 생성형 AI가 산업 전반에 내재화되면서 인프라 수요가 기하급수적으로 늘고 있으며, 컴퓨팅 수요가 현재 설치 기반을 크게 앞지르고 있다고 본다. 특히 이 구축은 탄탄한 영업현금흐름으로 자금이 조달되고 있으며, 지금까지 AI 관련 주식 성과의 대부분을 이끈 것은 밸류에이션 확대가 아니라 이익 성장이었다.5
그 결과 인프라 계층은 컴퓨팅·반도체·클라우드 제공업체에 단기 실적 촉매인 동시에, 생성형 AI가 글로벌 경제 전반으로 확장되도록 하는 장기적 근간이 되고 있다.
#3 빠른 기업 도입과 개선되는 ROI 신호
기업의 생성형 AI 도입은 놀라운 속도로 진행되고 있으며, 탐색적 파일럿에서 의미 있는 운영 통합으로 넘어가고 있음을 보여준다.
최근 글로벌 설문조사에 따르면 기업의 약 88%가 최소 한 개 이상의 업무 기능에서 AI를 사용하고 있으며, 69%는 두 개 이상, 50%는 세 개 이상의 기능에서 AI를 사용한다고 답해 전사적 통합이 확대되고 있음을 보여준다.6
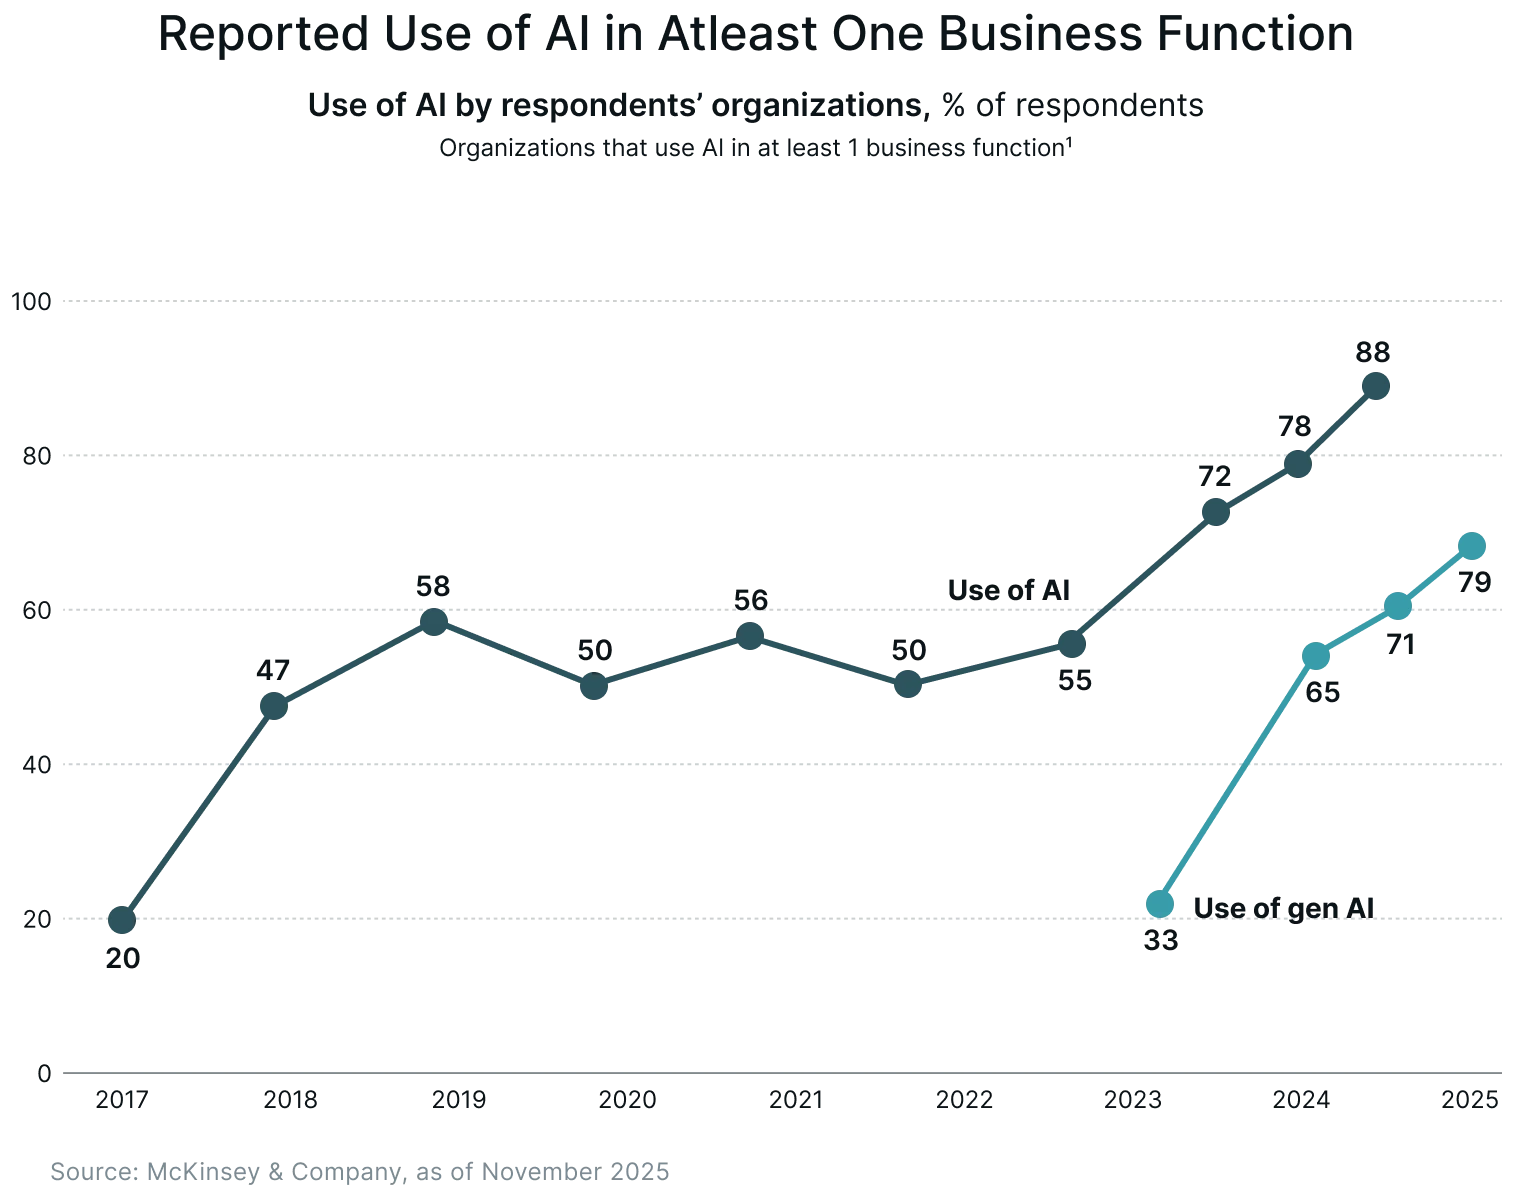
도입은 더 이상 개별 사용 사례에 국한되지 않는다. 전체 기업의 거의 절반이 여러 기능에 걸쳐 AI를 적용하고 있어 조직 전반의 통합으로 분명히 이동하고 있음을 보여준다.
이러한 가속은 측정 가능한 생산성 개선이 뒷받침하고 있다. 소프트웨어 개발팀은 AI 보조 도구를 통해 코딩 시간이 20~50% 줄었다고 보고하며, 고객 운영 조직은 AI 기반 지원 시스템으로 해결 속도를 높이고 서비스 효율을 개선하고 있다.1
마케팅·영업 분야에서도 생성형 AI는 잠재고객 전환율 상승, 개인화 개선, 콘텐츠 제작 속도 향상에 기여하며 매출 증대와 마진 확대를 함께 뒷받침하고 있다.
재무적 성과도 나타나기 시작했다. AI 도입이 더 진척된 기업들은 측정 가능한 재무적 효과를 확인하기 시작했다.
맥킨지의 2025년 설문조사에 따르면 AI로부터 EBIT 기여가 있다고 답한 조직은 39%에 불과하지만, 응답자의 약 6%에 해당하는 소수의 'AI 고성과 기업'은 EBIT의 5% 이상이 AI 기반 효율화, 워크플로 재설계, 혁신 이니셔티브에서 나온다고 답했다.6
투자자 관점에서 빠른 도입, 초기 ROI 검증, 확대되는 성과 격차의 결합은 지속적인 기회를 시사한다. 컴퓨팅, 엔터프라이즈급 AI 플랫폼, 사이버보안, 데이터 통합 도구, 특정 산업용 AI 애플리케이션 제공업체가 늘어나는 예산을 흡수할 위치에 있다.
#4 AI 스택 전반에 걸친 폭넓은 가치 포착
생성형 AI는 더 이상 기술 지형의 한 부문에 국한되지 않는다. 그 경제적 효과는 반도체와 클라우드 인프라부터 엔터프라이즈 소프트웨어와 특정 산업용 애플리케이션까지 기술 스택 전반으로 확산되며, 분산되고 다층적인 투자 대상군을 형성하고 있다.
주요 기관들의 전망은 이 확장의 규모를 보여준다.
글로벌 AI 반도체 매출은 GPU, 가속기, 차세대 AI 칩에 힘입어 2030년까지 1조 달러를 넘어설 것으로 예상된다7.
클라우드 제공업체는 확장 가능한 학습·추론 인프라 수요를 바탕으로 2032년까지 누적 약 2조 달러의 AI 관련 클라우드 매출을 올릴 수 있다8.
AI 데이터센터 시장은 2030년까지 1조 달러를 넘어설 수 있다9.
새롭게 부상하는 '디지털 노동' 분야는 12조 달러 규모의 기회로 성장할 수 있다10.
이러한 추정치를 종합하면 생태계의 다양한 구성 요소에 걸쳐 가치가 축적되고 있음을 알 수 있다.
밸류체인은 여러 계층으로 이뤄진다. 가장 아래에는 가속 컴퓨팅과 메모리 수요를 뒷받침하는 반도체·하드웨어가 있다. 클라우드·데이터센터 플랫폼은 모델 학습과 추론에 필요한 분산 환경을 제공한다. 그 위에는 파운데이션 모델과 산업 특화 AI 엔진 제공업체를 포함한 모델·플랫폼 개발사가 있다.
소프트웨어·애플리케이션 계층은 사이버보안, CRM, 분석, 생산성, 디자인 전반에 AI 기능을 더한 도구를 포함한다. 마지막으로 서비스·시스템 통합 업체는 조직이 AI를 책임 있게 도입·관리·확장하도록 지원하며 가치를 얻는다.
각 계층에서 가치가 동시에 나타나고 있기 때문에, 투자 대상은 소수의 AI 네이티브 기업으로 한정되지 않는다. AI 특화 ETF, 인프라 전략, 반도체·클라우드 배분, 플랫폼·애플리케이션 선도 기업 보유 등을 통해 익스포저를 구성할 수 있다.
금융 서비스, 헬스케어, 리테일, 제조, 물류, 교육으로 도입이 확산되면서 그 경제적 효과는 공개 시장 전반으로 퍼질 것으로 예상되며, AI는 틈새 테마 배분에서 포트폴리오 구성의 주류 축으로 옮겨갈 것으로 보인다.
#5 실제 AI 수요가 뒷받침하는 실적 모멘텀
현재 생성형 AI 사이클의 주목할 만한 특징은 시장 성과의 상당 부분이 실제 매출과 이익 성장에 의해 뒷받침되고 있다는 점이다.
반도체, 클라우드 플랫폼, 엔터프라이즈 소프트웨어 등 AI 밸류체인 전반의 기업들이 AI 관련 수요에서 측정 가능한 재무적 기여를 보고하고 있으며, 이는 이 테마가 영업 펀더멘털에 기반하고 있음을 보여준다.
반도체 선도 기업들이 이 흐름을 가장 분명하게 보여준다. 엔비디아(NVDA)는 FY26 3분기 분기 매출이 전년 대비 62% 증가한 570억 달러라고 발표했으며, 데이터센터 매출은 전년 대비 66% 늘어난 512억 달러를 기록했다. 이 성장은 거의 전적으로 AI 학습·추론 시스템 수요에서 나왔다.11
클라우드 플랫폼도 실질적인 수혜를 얻고 있다. 마이크로소프트(MSFT)는 2025년 9월 마감 분기 매출이 전년 대비 18% 증가한 777억 달러라고 발표했으며, 경영진은 애저(Azure)의 성장 가속이 AI 워크로드와 모델 개발 서비스 수요에 힘입은 것이라고 강조했다.12
엔터프라이즈 소프트웨어 기업들도 비슷한 성과를 보고하고 있다. 세일즈포스(CRM)는 2025년 12월 AI 기능을 강화한 CRM, 자동화, 분석 도구의 기업 도입이 예상보다 강하다며 회계연도 매출·이익 가이던스를 상향했다.13
이러한 사례를 종합하면 AI 기반 가치 창출은 집중돼 있지 않고 폭넓게 나타나고 있다. 하드웨어(엔비디아), 클라우드 플랫폼(마이크로소프트), 엔터프라이즈 애플리케이션(세일즈포스), 그리고 이를 둘러싼 서비스 생태계까지 아우른다.
이처럼 폭넓은 실질적 재무 효과는 생성형 AI가 초기 사이클의 투기를 훨씬 넘어서는 모멘텀을 지닌, 이익에 기반한 지속적인 투자 테마라는 점도 뒷받침한다.
관련 ETF
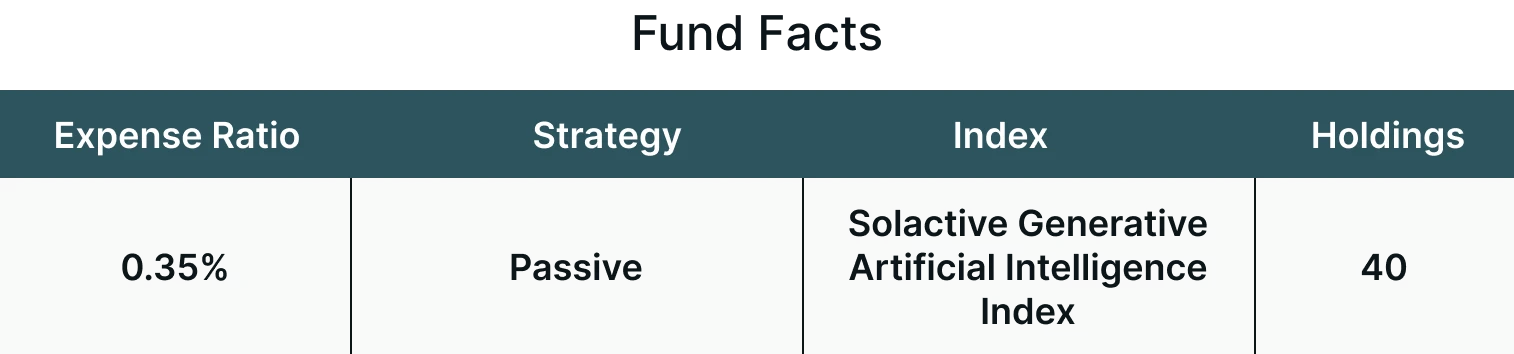
Themes Generative Artificial Intelligence ETF(티커: WISE)는 Solactive Generative Artificial Intelligence Index(SOLGAIN)를 추종하는 것을 목표로 하며, 이 지수는 다음 분야에서 매출을 올리는 40개 기업을 선별한다.
인공지능
데이터 분석 및 빅데이터
자연어 처리
인공지능 기반 서비스
WISE는 수수료 및 비용 차감 전 기준으로 SOLGAIN 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 결과를 제공하는 것을 목표로 한다.
결론
생성형 AI는 인프라 확대, 기업 도입 가속, 실제 응용 사례의 확대에 힘입어 실험 단계에서 대규모 실행 단계로 빠르게 이동하고 있다. 이 기술은 더 이상 개별적인 돌파구가 아니라 서로 연결된 생태계의 등장으로 정의된다.
투자자와 기업 운영자에게 이 전환은 장기 구조적 사이클의 초기 단계를 시사한다. 경제적 효과가 더 뚜렷해지고 도입이 여러 부문으로 확대되면서, 글로벌 AI 밸류체인 전반에 자리한 기업들은 아직 형성 초기에 있는 이 변화의 수혜를 받을 위치에 있다.
수수료·비용, 보유 종목, 표준화된 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/wise에서 확인하시기 바랍니다.
각주:
1Goldman Sachs, Generative AI could raise global GDP by 7%, 2023년 4월 5일 기준
2McKinsey Global Institute, AI could increase corporate profits by $4.4 trillion a year, according to new research, 2023년 7월 7일 기준
3J.P Morgan Asset Management, Artificial Intelligence, 2025년 12월 5일 기준
4Reuters, Tech companies tap debt markets to fund AI and cloud expansion, 2025년 11월 24일 기준
5The Tribune, No bubble in AI, current funding by cash flows rather than excessive borrowing: JP Morgan, 2025년 11월 25일 기준
6QuantumBlack AI by McKinsey, The state of AI in 2025, 2025년 11월 기준
7Forbes, AI To Drive $1 Trillion In Global Chip Sales By 2030, 2024년 7월 26일 기준
8Goldman Sachs, Cloud revenues poised to reach US$ 2 trillion by 2030 amid AI rollout, 2024년 9월 4일 기준
9Reuters, AMD expects profit to triple by 2030, data center chip market to grow to $1 trillion, 2025년 11월 12일 기준
10Reuters, Major analyst and enterprise forecasts on the AI market, 2025년 11월 13일 기준
11NVIDIA, NVIDIA Announces Financial Results for Third Quarter Fiscal 2026, 2025년 11월 19일 기준
12Microsoft, Earnings Release FY26 Q1, 2025년 10월 29일 기준
13Reuters, Salesforce raises annual forecasts as AI software adoption picks up steam, 2025년 12월 4일 기준
*본 자료에 기재된 특정 투자는 Themes ETFs가 내린 모든 투자 결정을 대표하지 않습니다. 독자는 여기에서 언급·논의된 투자 결정이 수익을 냈거나 앞으로 수익을 낼 것이라고 가정해서는 안 됩니다. 본 자료에 제공된 특정 투자 관련 언급은 예시 목적일 뿐이며, 향후 이루어질 투자를 반드시 대표하는 것은 아닙니다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.