얼마 전까지만 해도 금은 주로 변동성 국면에서 투자자들이 찾는 안전자산으로 여겨졌다. 당사는 오늘날 금이 기록적인 중앙은행 매입, 급증하는 기관 자금 유입, 그리고 인플레이션과 통화 충격을 견뎌 온 검증된 능력에 힘입어 글로벌 포트폴리오의 구조적 핵심 자산으로 부상하고 있다고 본다.
이러한 변화를 이끄는 것은 최근 몇 년간 이례적인 규모로 커진 거시경제·지정학적 불확실성이다. 유럽의 전쟁, 격화되는 무역 마찰, 신흥국 통화의 변동성, 끈질긴 인플레이션이 모두 금의 존재감을 강화했다.
투자자들은 금 현물 자체를 넘어 금광 기업으로도 관심을 넓히고 있다. 금광 기업은 금값이 오를 때 이익 창출력이 크게 확대된다.1 당사는 Themes Gold Miners ETF(티커: AUMI)가 이러한 기회에 대한 표적화된 접근 방식으로서, 금의 지속적인 재평가로 수혜를 입기에 가장 유리한 위치에 있는 기업들에 대한 익스포저를 제공한다고 본다.
핵심 요약
금은 위기 헤지 수단에서 구조적 포트폴리오 자산으로 진화하고 있다.
중앙은행, 기관, 개인 투자자가 견조한 수요를 이끌고 있다.
Themes Gold Miners ETF(티커: AUMI)는 지속적인 가격 모멘텀을 활용할 것으로 예상되는 금광 기업에 집중된 익스포저를 제공한다.
#1 이례적인 가격 모멘텀과 유동성
금은 놀라운 상승세를 이어 왔다. 투자자들이 미국 연방준비제도(Fed)의 금리 인하에 대비해 포지션을 잡고 계속되는 지정학적 충격에 반응하면서, 금값은 2025년 9월 말과 10월 초 잇따라 사상 최고치를 경신했다.
2025년 10월 1일 금 현물은 트로이온스당 3,880~3,895달러 범위에서 거래됐고, 장중 호가는 온스당 3,890달러를 넘었다.2 이는 2015~2016년의 온스당 1,100~1,400달러 범위와 비교하면 수 배에 달하는 급등이다.3 지속적인 상승 모멘텀은 위기 헤지 수단으로서 금의 역할을 반영했을 뿐 아니라, 신규 투자자의 시장 진입과 함께 추가 유동성을 끌어들였다.
이러한 유동성은 여러 상품에서 확인된다. COMEX 데이터에 따르면 미결제약정은 수십만 계약 규모이며, 일일 선물 거래량도 그 수준에 자주 이른다.4 이처럼 깊은 시장은 대규모 기관 거래도 원활하게 체결되도록 해 주며, 금이 전 세계에서 가장 유동성이 높은 원자재 가운데 하나라는 위상을 강화한다.
접근성은 선물에만 국한되지 않는다. 세계 최대 금 실물 기반 ETF인 SPDR Gold Shares(GLD)의 운용자산(AUM)은 2025년 9월 말 기준 1,245억 달러였고, 발행 주식 수는 수억 주에 달했다.5 이 정도 규모라면 기관과 개인 투자자 모두 실물 금을 보유하는 비용 없이 주식시장을 통해 손쉽게 익스포저를 확보할 수 있다.
종합하면, 당사는 기록적인 가격 모멘텀과 시장 전반의 깊은 유동성이 결합되면서 오늘날 금이 독보적인 매력을 갖게 됐다고 본다. 또한 금이 온스당 3,900달러 부근에서 거래되면서 투자자들은 수십 년 만에 가장 유동성이 높고 확장성 있는 금 진입 경로를 갖게 됐다.
#2 수요를 계속 견인하는 각국 중앙은행
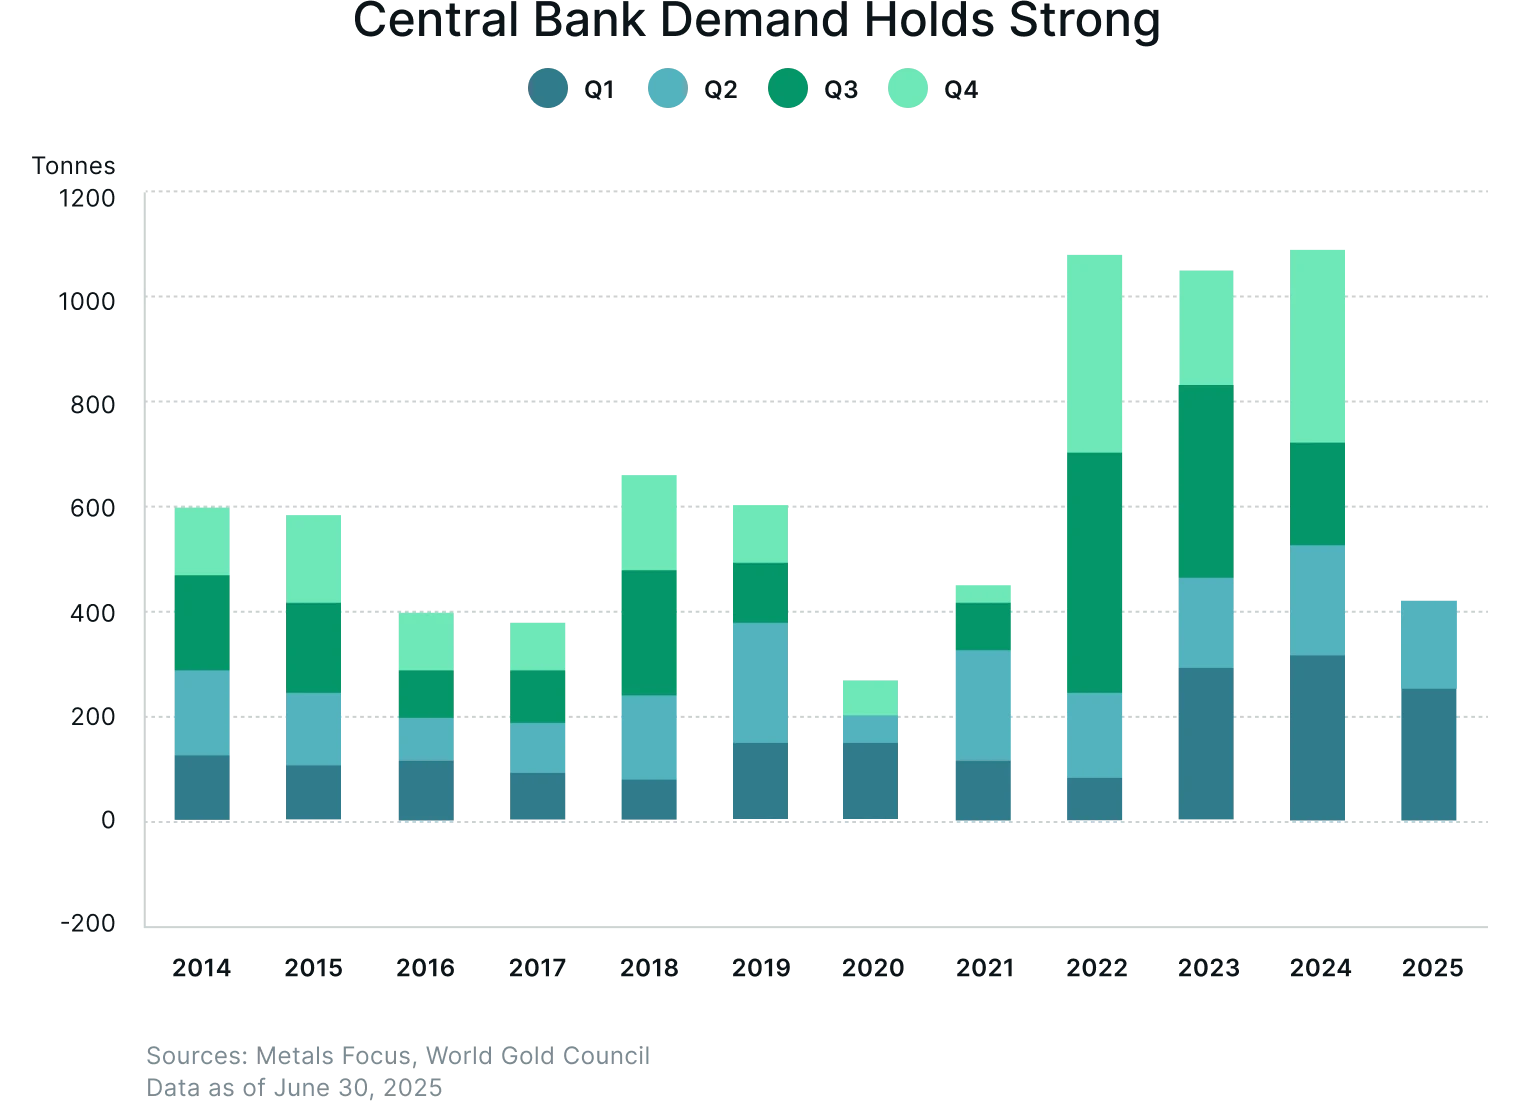
중앙은행은 오늘날 금 수요를 떠받치는 가장 강력하고 신뢰할 만한 축 가운데 하나다. 2022~2024년 기록적인 매입에 이어 2025년에도 대규모 매입이 이어졌으며, 연간 매입량은 약 900톤에 이를 것으로 전망된다.6 이는 외환보유액 운용의 구조적 변화를 시사한다. 금이 전술적 헤지 수단이 아니라 전략적·장기적 자산으로 점점 더 인식되고 있다는 것이다.
세계금협회(WGC)에 따르면 2025년 2분기 전체 금 수요는 전년 대비 3% 증가한 1,249톤을 기록했고, 가격 상승에 힘입어 수요 금액은 45% 급증했다.7 중앙은행이 핵심 동력이었으며, 이 분기에 전 세계 공식 금 보유고에 166톤을 추가했다.8
이는 2022년과 2023년의 기록적인 속도보다는 느렸지만, 순매입은 여전히 건전하고 폭넓은 추세를 반영한다.
이것이 투자자에게 중요한 이유는 중앙은행 매입이 구조적이고 개인 자금 흐름보다 가격에 덜 민감하기 때문이다. 가격 급등기에 물러설 수 있는 민간 매수자와 달리, 공공 부문의 매입은 대개 분산 목표나 할당 프로그램에 기반해 꾸준히 이뤄지는 경향이 있다. 이러한 지속성은 민간 투자에 쓰일 수 있는 금의 양을 줄일 뿐 아니라, 가격을 안정시킬 수 있는 장기 수요의 기반을 제공한다.
2025년 중앙은행 금 보유고 설문조사도 이러한 추세를 뒷받침한다. 금 보유분을 적극적으로 운용하는 외환보유액 관리자의 비중은 2024년 37%에서 2025년 44%로 높아졌고, 응답자 과반이 금 비중을 유지하거나 늘릴 계획이라고 밝혔다.9 공식 매입이 둔화된 달, 예컨대 2025년 7월에도 여러 국가의 순매입은 합계 10톤을 웃돌았다. 연간 기준으로 중앙은행은 여전히 순매수 주체였다.10
이처럼 꾸준하고 전략적인 매입은 거시 리스크가 지속되고 통화 다변화 노력이 이어지며 지정학적 구도가 바뀌는 시기에, 글로벌 외환보유액 포트폴리오에서 금의 역할에 대한 신뢰를 보여준다.
#3 급증하는 기관·개인 투자 자금
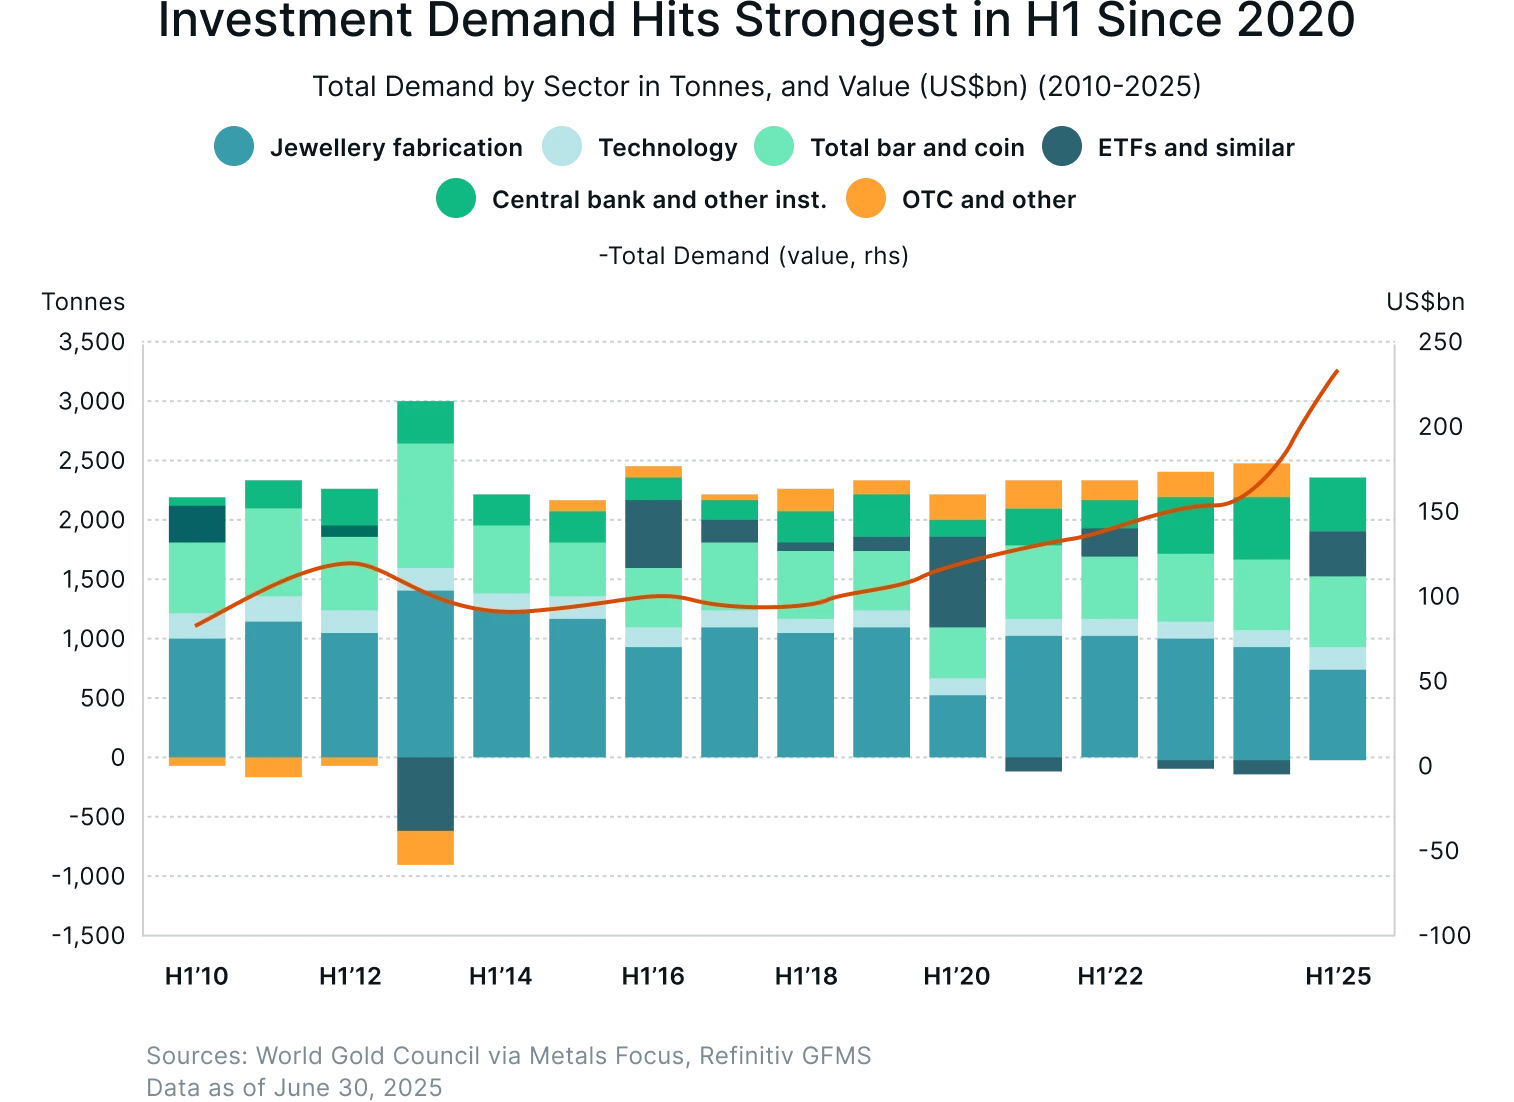
2025년 금 투자 수요는 가파르게 가속화됐으며, 기관과 개인 투자자 양쪽의 자금 유입이 모두 기록적인 수준에 이르렀다.
2분기 연속 대규모 ETF 자금 유입은 기관들이 대규모로 자본을 배분하고 있음을 시사했다. 모든 지역에서 수요가 플러스를 기록하면서 상반기 글로벌 보유량은 397톤 증가했다. 이는 기록적이었던 2020년 상반기(734톤) 이후 가장 강한 반기 실적이다.11
ETF 순보유량은 의미 있게 늘어 2021~2022년의 자금 유출 흐름을 되돌렸고, 금리 인하 기대가 커지고 지정학적 리스크가 이어지는 환경에서 금이 포트폴리오 헤지 수단이 될 수 있다는 점을 강화했다.11
동시에 개인 투자 수요도 견조했다. 가계와 고액자산가 심리의 바로미터로 여겨지는 골드바·금화 매입은 높은 수준을 유지했는데, 특히 문화적 선호와 인플레이션 방어 수요가 여전히 강한 아시아와 중동에서 두드러졌다.11 개인과 기관 자금이 나란히 늘어나면서 폭넓은 수요 구조가 형성됐고, 이는 특정 부문의 후퇴에 덜 취약할 수 있다.
개인 투자자에게 주는 시사점은 분명해 보인다. 기관 자본이 의미 있는 규모로 금에 유입되고 있으며, ETF는 이에 참여하는 가장 효율적인 방법 가운데 하나가 될 수 있다.
실물 금과 달리 ETF는 전통적인 주식시장을 통해 익스포저를 확보할 수 있게 해 주며, 보관·보안·보험 비용에 대한 부담도 적다.
#4 금의 매력을 높이는 인플레이션과 통화 변동성
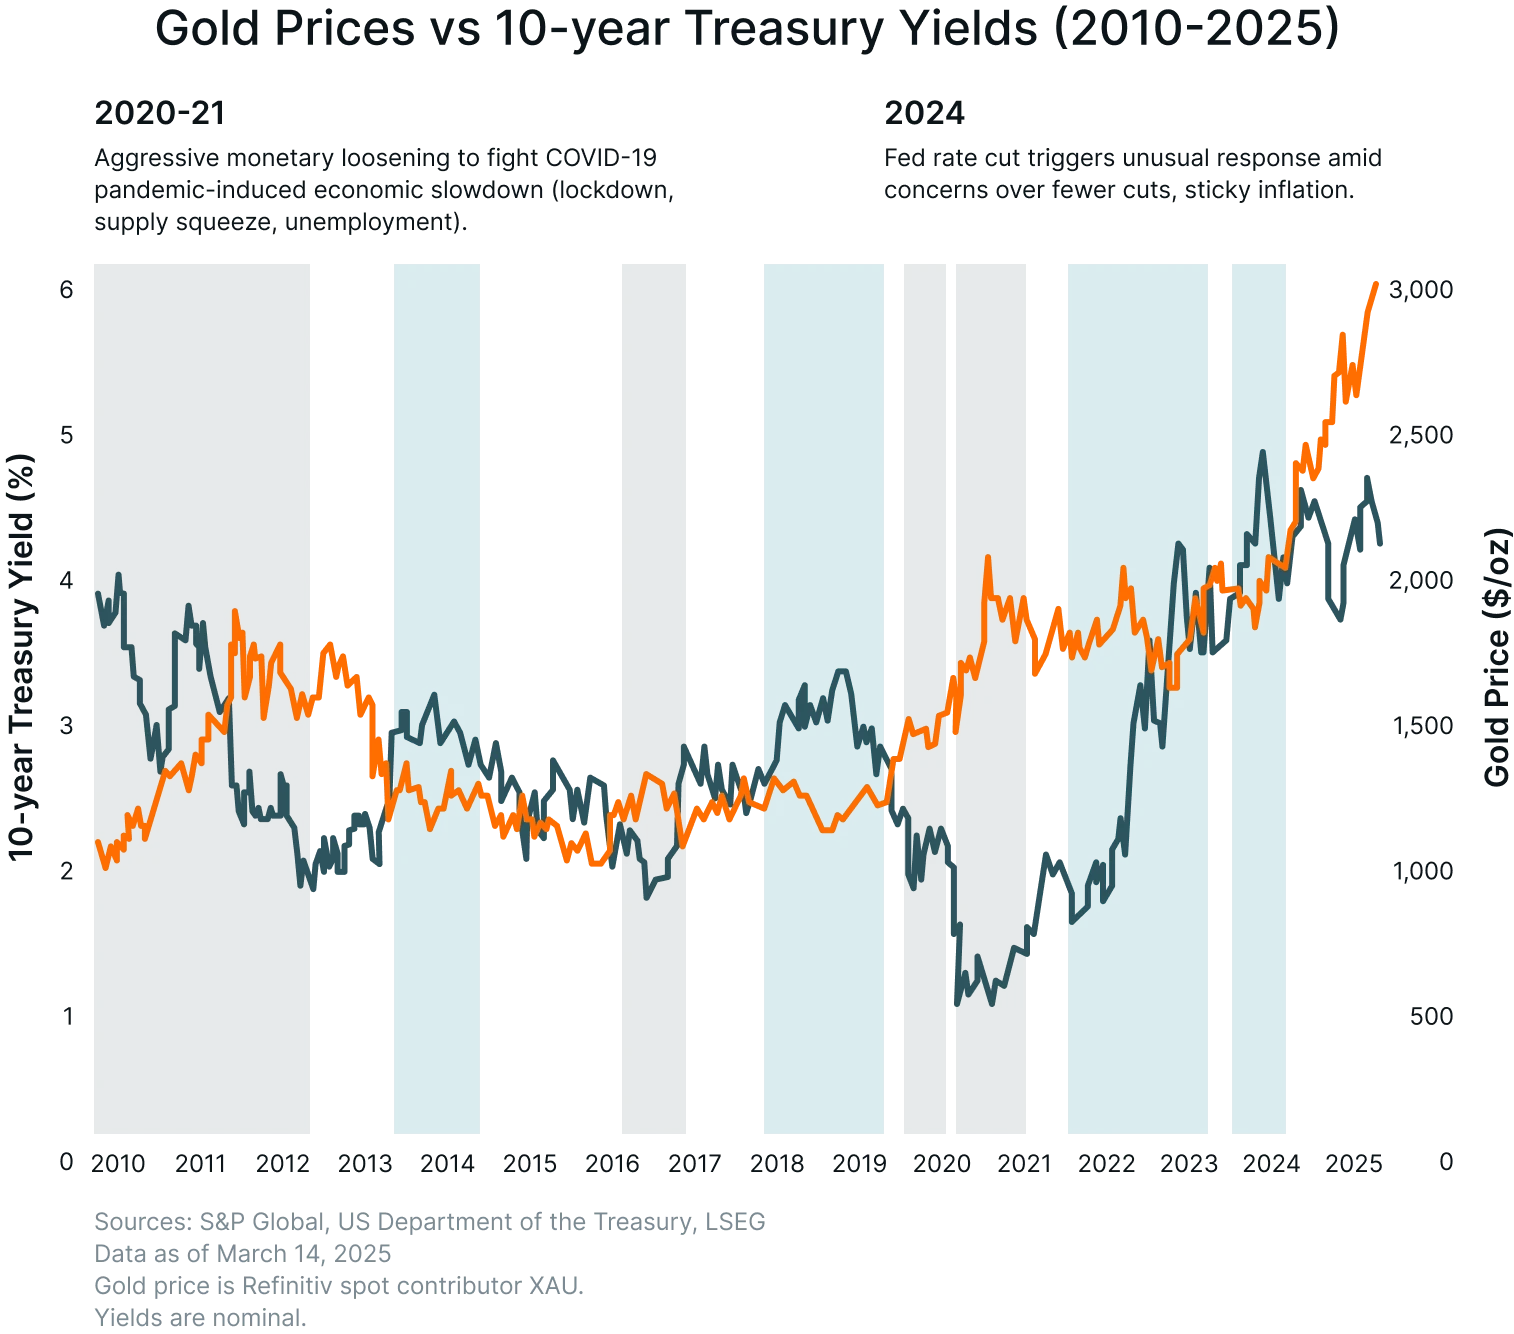
인플레이션 상승과 통화 변동성으로 자산을 지키려는 투자자들에게 금은 점점 더 매력적인 선택지가 됐다. 금은 인플레이션이 높고 국채 실질금리가 낮거나 마이너스일 때 좋은 성과를 내는 경향을 보여 왔다. 금은 이자를 지급하지 않기 때문에 현금이나 채권의 실질 수익이 거의 없거나 전혀 없을 때 더 매력적이 된다.
미국에서는 10년 만기 TIPS 금리가 실질 수익률의 지표로 널리 추적된다. 세인트루이스 연방준비은행(FRED) 데이터에 따르면 이 금리가 0 또는 마이너스 영역으로 떨어지면 금값은 대체로 상승했다(FRED, 2025).12 예를 들어 기대 인플레이션이 2.5%로 유지되는 가운데 10년 만기 국채 명목금리가 4.5%에서 3.5%로 하락하면 실질금리는 2.0%에서 1.0%로 축소된다. 이는 금 보유의 기회비용을 낮춰 금의 매력을 높인다.
인플레이션은 여러 경제권에서 여전히 현안이다. 미국 노동통계국(BLS)과 FRED의 미국 소비자물가지수(CPI) 데이터를 보면 연간 물가 상승률은 팬데믹 이전 수준을 계속 웃돌고 있다(FRED CPIAUCSL, 2025; BLS, 2025).13
튀르키예, 아르헨티나, 인도 등 신흥국을 포함한 여러 지역의 통화 변동성은 가치 저장 수단으로서 금의 역할을 더욱 강화했다. 이들 국가에서는 자국 통화가 급격히 출렁이면서 투자자들이 통화가치 하락과 인플레이션에 대한 잠재적 방어 수단으로 포트폴리오 일부를 금에 배분했다.
#5 지정학·거시경제 불확실성이 강화하는 금의 안전자산 지위
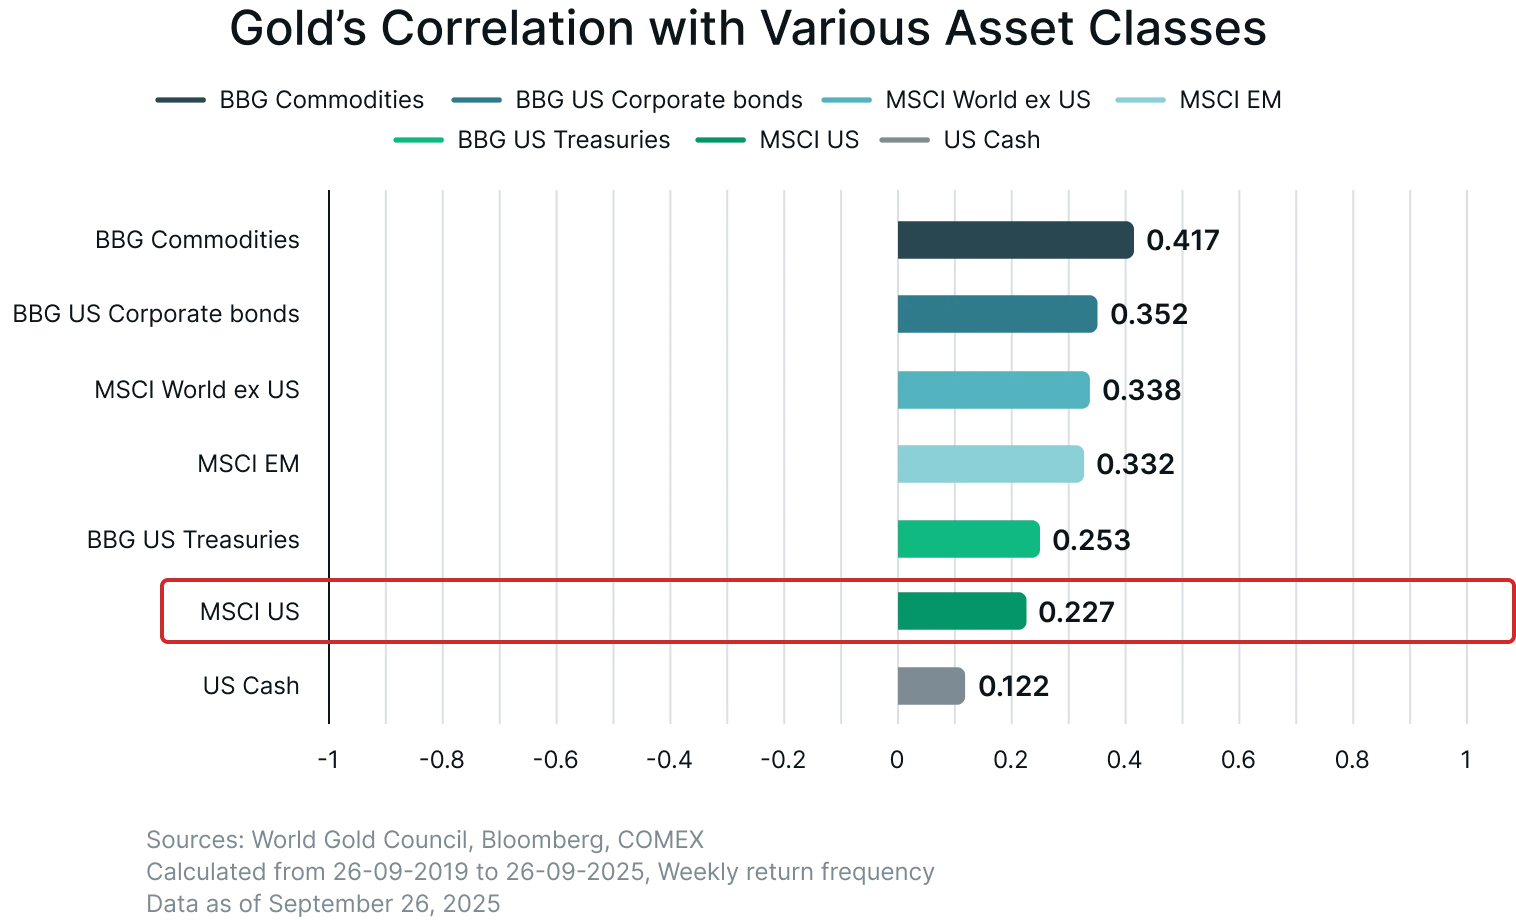
지정학적 긴장이 고조되고 거시경제 여건을 예측하기 어려운 시대에 금은 검증된 안전자산이라는 명성을 입증해 왔다. 당사는 시장 스트레스 국면에서 주식과의 음의 상관관계, 그리고 위기 시 역사적으로 우월했던 성과를 감안할 때 이 귀금속에 대한 소폭의 배분(통상 2~10%)이 신중한 보험 수단이 된다고 본다.
세계금협회의 상관관계 분석에 따르면 금과 주요 주가지수의 관계는 시기에 따라 달라지며, 시장 스트레스 국면에서는 뚜렷하게 음의 관계를 보인다. 이러한 특성은 위기 헤지 수단으로서의 효과를 높일 수 있다. 최근 몇 분기 동안 지정학적 리스크가 고조되고 시장이 정책 완화를 예상하면서 금은 주식과 탈동조화돼 포트폴리오에 필수적인 균형추 역할을 했다.14
정량 연구들도 포트폴리오 회복력을 높이는 금의 역할을 뒷받침한다. 백테스트 결과에 따르면 금을 소폭 편입하면 위험조정수익률이 크게 개선될 수 있다. 예컨대 전형적인 주식 60/채권 40 포트폴리오에 금을 5% 편입하면 꼬리 위험(최대 낙폭)이 줄어드는 경우가 많고, 특히 고인플레이션 시기와 최근의 지정학적 위기를 포함하는 기간에는 샤프지수가 소폭 높아질 수 있다.15
역사적으로 2020년 초 코로나19 충격, 2022~2025년 지정학적 긴장 등 주요 위기 국면에서 금은 주식과 일부 명목 채권 대비 우월한 성과를 내거나 손실을 완화한 경우가 많았다. 이는 포트폴리오 스트레스 시나리오에서 금이 갖는 실질적 역할을 보여준다.16
요컨대 지정학·거시경제 불확실성이 이어지는 가운데 금은 분산 효과와 시스템 리스크에 대한 잠재적 방어 수단을 제공하는 전략적 자산의 역할을 계속하고 있다.
관련 ETF
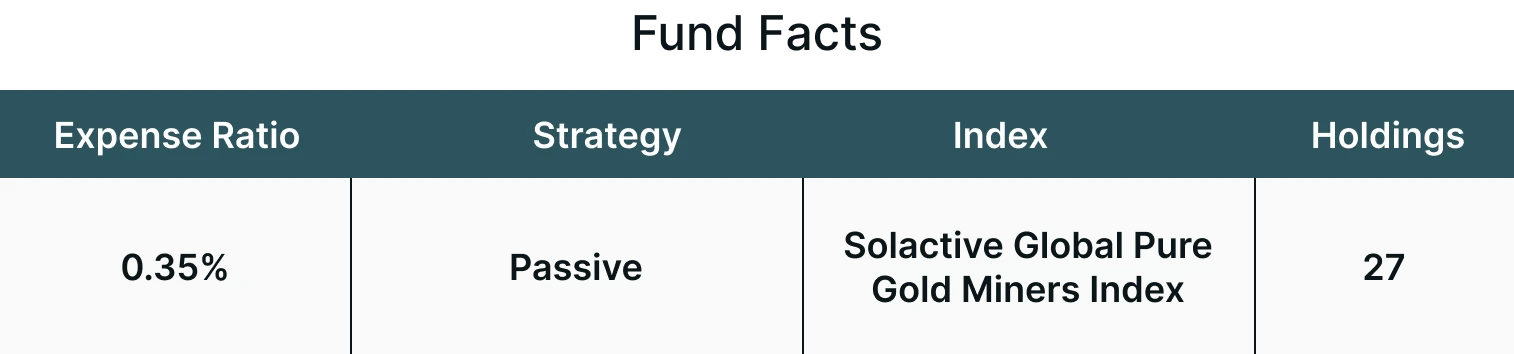
Themes Gold Miners ETF(티커: AUMI)는 금 채굴에서 매출을 올리는 기업 가운데 시가총액 기준 상위 30개 기업으로 구성된 Solactive Global Pure Gold Miners Index(SOLGLPGM)를 추종하는 것을 목표로 한다.
AUMI는 수수료 및 비용 차감 전 기준으로 SOLGLPGM 지수의 가격 및 수익률 성과에 대체로 부합하는 투자 결과를 제공하는 것을 목표로 한다.*
결론
금은 더 이상 전통적인 안전자산에 그치지 않는다. 구조적인 중앙은행 수요, 깊은 시장 유동성, 폭넓은 투자자 참여에 힘입어 전략적 자산군으로 진화하고 있다.
당사는 금을 불확실한 시장의 '유틸리티'로 본다. 인플레이션이 채권 가치를 잠식하거나 통화가 출렁이거나 지정학이 포트폴리오를 흔들 때 안정적으로 가치를 저장하기 때문이다.
앞으로 실질금리 압력이 이어지고 글로벌 리스크가 커지는 가운데, ETF·선물·실물 등 어떤 방식으로든 금 익스포저를 확보한 투자자는 금의 회복력과 분산 효과로부터 의미 있는 수혜를 입을 위치에 있다.
수수료·비용, 보유 종목, 표준화된 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/aumi에서 확인할 수 있습니다.
각주:
1VanEck, Miners Find Their Mojo as Gold Consolidates, as of September 10, 2025
2Reuters, Gold rallies to record high on US government shutdown and Fed rate cut bets, as of October 1, 2025
3World Gold Council (2016), Historical Gold Prices 2015–2016, as of October 2, 2025
4CME Group (2025), COMEX Gold Futures and Options Market Data, as of October 3, 2025
5State Street Global Advisors (2025), SPDR Gold Shares (GLD), as of September 30, 2025
6Reuters, Central banks on track for 4th year of massive gold purchases, Metals Focus says, as of June 5, 2025
7World Gold Council, Gold Demand Trends Q2 2025, as of July 31, 2025
8World Gold Council, Gold Demand Trends Q2 2025: Central Banks, as of July 31, 2025
9World Gold Council, Central Bank Gold Reserves Survey 2025, as of June 17, 2025
10World Gold Council, Central bank gold buying slows in July but remains firm, as of September 3, 2025
11World Gold Council, Gold Demand Trends Q2 2025: Investment Demand, as of July 31, 2025
12Federal Reserve Bank of St. Louis (FRED), 10-Year TIPS Yield (DFII10), as of September 30, 2025
13Federal Reserve Bank of St. Louis (FRED), Consumer Price Index (CPIAUCSL), as of September 11, 2025
14World Gold Council, Gold Correlation to Stock, as of October 1, 2025
15World Gold Council, Gold Portfolio Visualizer & Backtest, as of October 2, 2025
16World Gold Council, The Portfolio Continuum: Rethinking Gold in Alternatives Investing, as of July 24, 2025
*본 자료에 기술된 특정 투자는 Themes ETFs가 내린 모든 투자 결정을 대표하지 않습니다. 독자는 본 자료에서 확인·논의된 투자 결정이 수익을 냈거나 앞으로 수익을 낼 것이라고 가정해서는 안 됩니다. 본 자료에 제시된 특정 투자 조언 관련 언급은 예시 목적일 뿐이며, 향후 이뤄질 투자를 반드시 대표하는 것은 아닙니다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.