은이 다시 주목받고 있다. 더 이상 금의 조용한 사촌에 머무르지 않는다.
2025년 은 가격은 150% 급등해 금의 상승률 68%를 앞질렀는데, 귀금속에 이례적이었던 이 해에 투자자들은 인플레이션 위험, 금리 전망 변화, 커지는 지정학적 불확실성에 대응했다.1
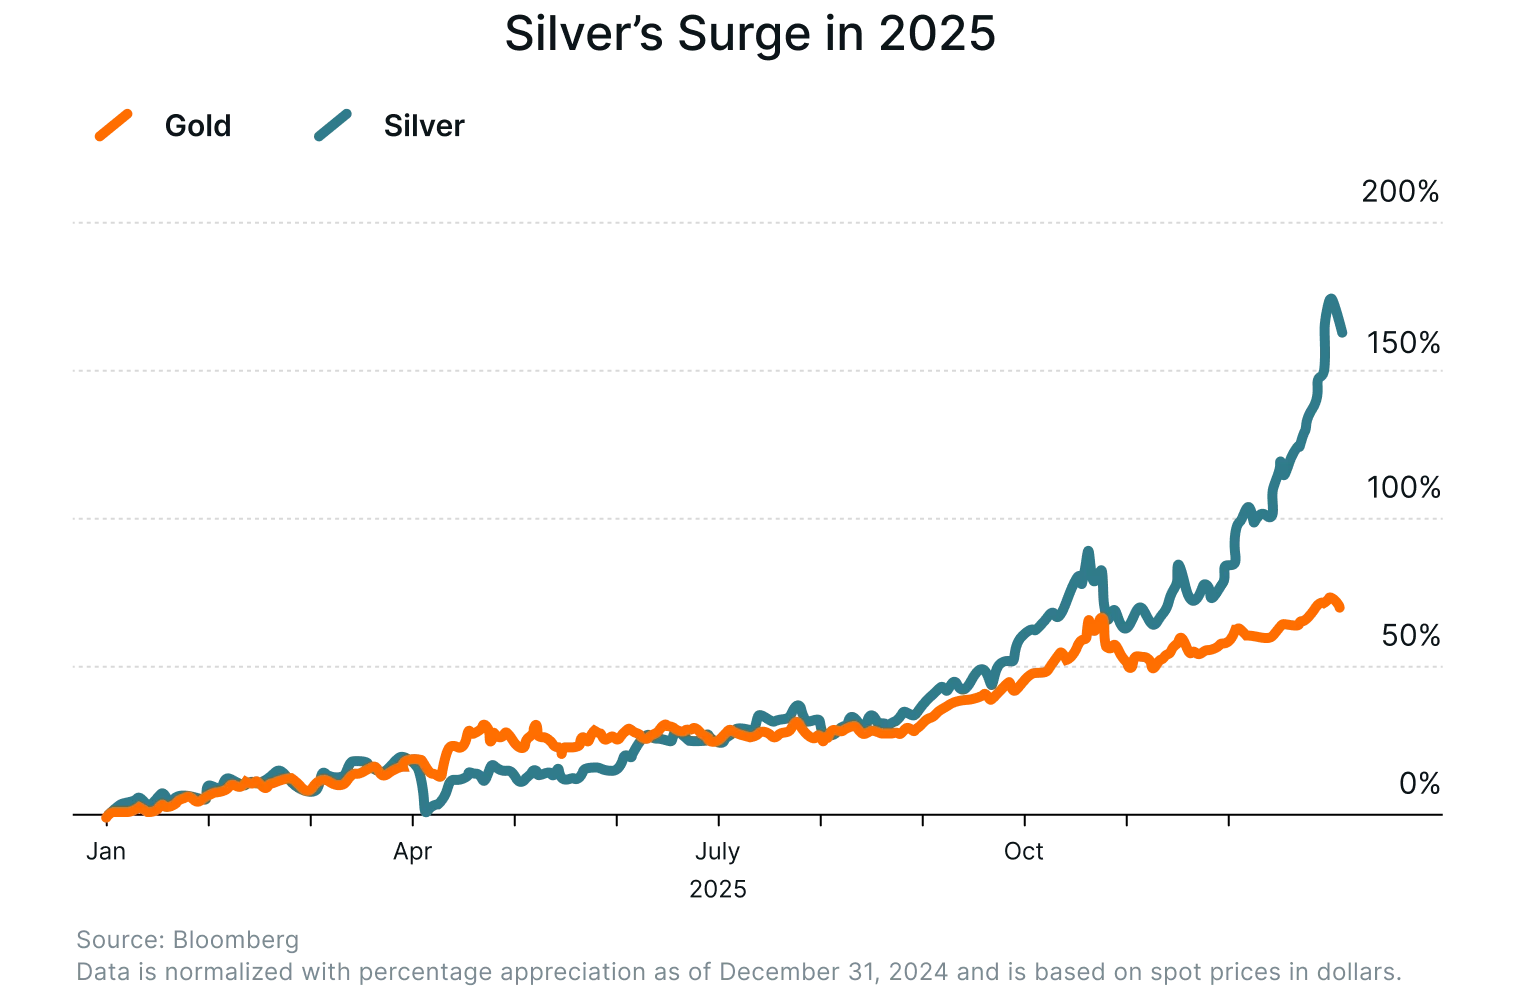
2026년에도 그 모멘텀은 이어지고 있으며, 구조적 수요, 타이트한 공급 여건, 지속적인 투자자 관심이 장기 투자 논리를 계속 뒷받침하면서 은은 여전히 확고하게 주목받고 있다.
그러나 오늘날 은의 매력은 거시 불안을 넘어선다. 기술 확장부터 전 세계적인 청정에너지 추진에 이르기까지, 글로벌 경제를 재편하는 힘이 은 가격을 끌어올리고 있다.
이러한 추세는 단기 사이클이 아니라 에너지 생산 방식, 기술 구축 방식, 자원 소비 방식을 바꾸는 장기적 변화다. 그 결과 은은 방어 자산일 뿐 아니라 글로벌 경제 전환의 다음 단계에 참여하는 수단으로도 점점 더 인식되고 있다.
Themes Silver Miners ETF(티커: AGMI) 는 이러한 기회를 담아내도록 설계됐다.
AGMI는 은 채굴·생산 기업들에 분산된 익스포저를 제공함으로써, 투자자가 유동성 있는 단일 투자 수단을 통해 은 시장을 형성하는 장기 구조적 추세에 참여할 수 있게 한다.
핵심 요약
은은 산업 성장과 거시 금융 요인이 함께 움직이는 하이브리드 자산으로 진화했으며, 이에 따라 확장 국면과 방어 국면 모두에서 의미를 갖는다.
에너지 전환, 기술, 전기화에서 비롯된 구조적 수요가 공급보다 빠르게 늘면서 시장의 공급 부족이 지속되고 가격 민감도가 높아지고 있다.
은 중심 ETF는 물리적 희소성, 산업 성장, 투자 수요를 하나의 투자 테마로 묶어 이 기회에 접근하는 간단한 방법을 제공한다.
#1 은은 귀금속 그 이상, 두 가지 역할을 한다
은의 투자 특성은 귀금속이자 핵심 산업 원료라는 이중적 역할에서 비롯된다.
전 세계 은 수요는 통상 연간 약 11억~12억 온스이며, 이 가운데 약 50%가 산업용이다.2 이는 산업용 수요가 10% 미만이고 대부분이 장신구와 투자로 향하는 금과 구조적으로 다르다.3
산업 분야에서 은은 전자제품, 태양광 패널, 자동차 시스템, 의료기기, 첨단 제조에 폭넓게 쓰이며, 이 때문에 수요의 상당 부분이 글로벌 성장, 인프라 지출, 기술 투자와 직접 연결된다.
이들 산업이 확장하면서 은은 점점 성장 연동형 금속처럼 움직이며, 제조업 활동과 설비투자가 늘어나는 시기에 강세를 보인다.
동시에 은은 여전히 통화적·방어적 자산의 특성도 보인다.
학술 연구에 따르면 은 가격은 금과 같은 방향으로 움직이는 경우가 많으며, 1년 이동 상관계수가 0.68~0.95에 이를 만큼 상관관계가 높다.4 이는 통화나 금융시장에 대한 신뢰가 약해질 때 실물 자산을 찾는 투자 수요를 반영한다.
은 시장은 금 시장보다 규모가 작고 유동성이 낮아 변동성이 더 큰 경향이 있다. 과거 데이터를 보면 은의 변동성은 통상 금의 2~3배로, 우호적인 여건에서는 더 큰 상승을 낼 수 있지만 낙폭도 더 클 수 있다.5
투자자 입장에서 이는 독특한 특성을 만든다. 은은 금처럼 순수한 안전자산 헤지로 볼 수도 없고, 구리처럼 순수한 경기순환형 원자재로 볼 수도 없다. 은은 그 중간에 위치해 거시 금융 요인과 실물경제 수요 모두에 반응하며, 이는 더 넓은 포트폴리오 안에서 고유한 분산 역할을 부여한다.
#2 구조적 메가트렌드와 함께 늘어나는 산업 수요
은의 산업적 중요성은 지난 10년간 크게 확대됐는데, 이는 단기 경기 사이클이 아니라 에너지, 운송, 디지털 인프라의 구조적 변화에 따른 것이다. 은은 글로벌 경제를 형성하는 세 가지 주요 전환, 즉 탈탄소화, 전기화, 디지털화에서 점점 더 중심적인 역할을 하고 있다.
재생에너지 분야에서는 태양광이 핵심 동인이었다.
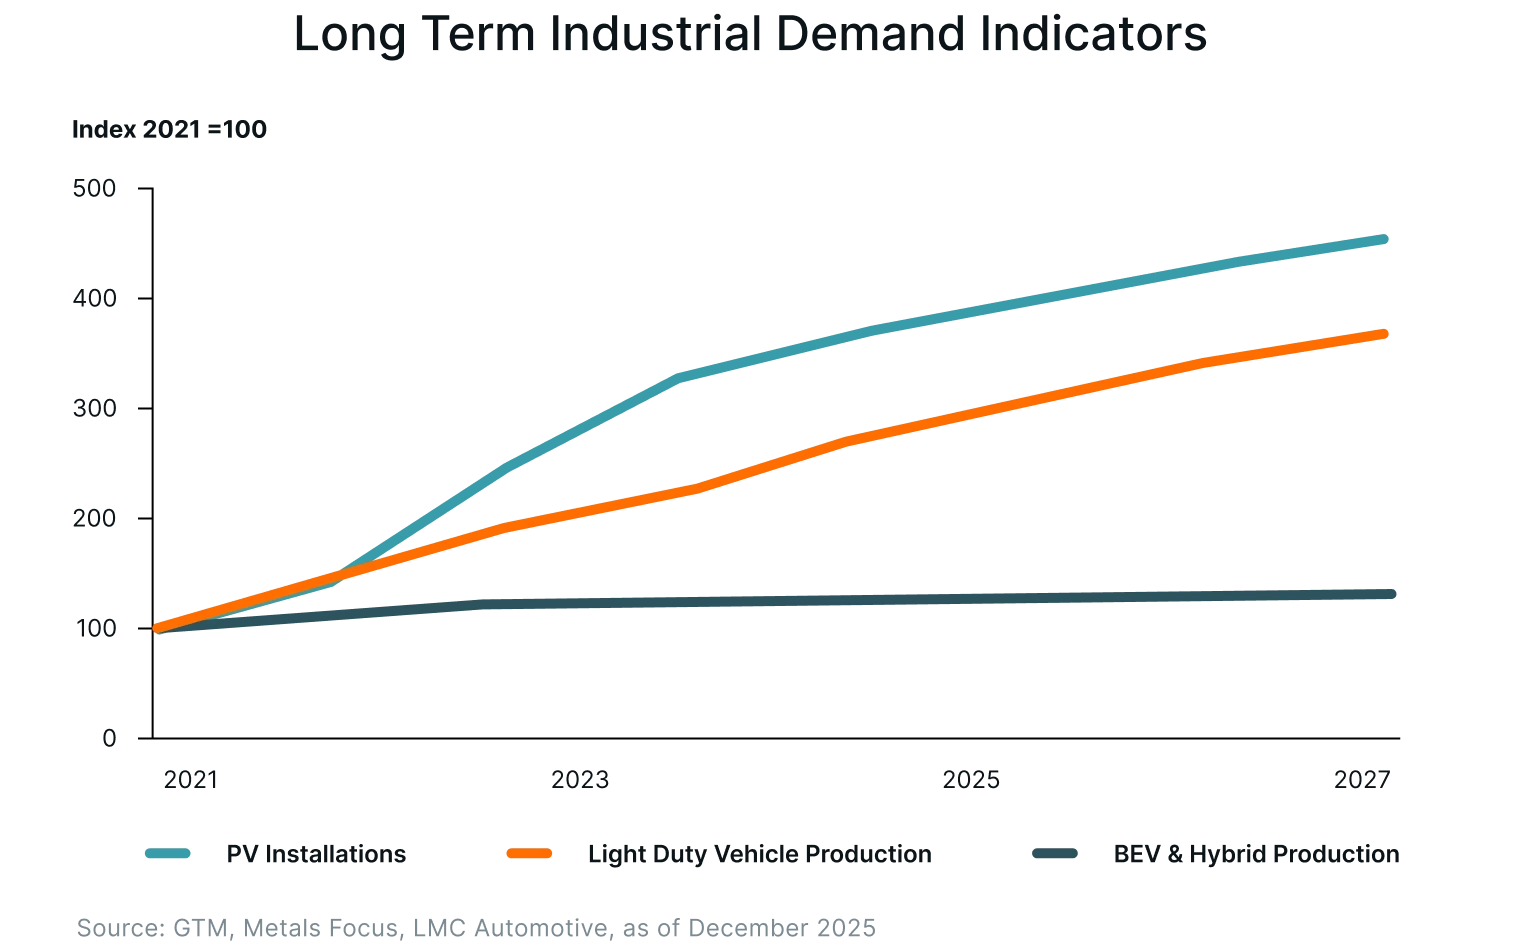
전 세계 태양광 발전 용량은 중국, 유럽, 미국을 중심으로 지난 10년간 10배 이상 늘었다. 같은 기간 태양광 용도의 은 수요는 약 3배로 증가했다. 현재 태양광은 산업용 은 수요 전체의 30% 가까이를 차지하며, 이는 2014년 약 11%에서 높아진 수준이다.6 제조업체들이 태양전지당 은 사용량을 줄였음에도, 설치량의 빠른 증가와 은이 더 많이 필요한 차세대 전지 기술로의 전환이 전체 수요를 높은 수준으로 유지시켰다.
운송의 전기화는 또 하나의 주요 동력이다. 배터리 전기차는 전자 장치, 전력 관리 시스템, 충전 인프라에 대한 의존도가 높아 내연기관차보다 은을 훨씬 많이 사용한다.
전기차에는 통상 차량당 67~79% 더 많은 은이 들어가며, 글로벌 전기차 생산은 2020년대 남은 기간 두 자릿수 증가율을 기록할 것으로 예상돼, 전기차가 향후 자동차용 은 수요의 주된 원천이 될 것으로 보인다.6
디지털화는 세 번째 축이다. 데이터센터 용량은 클라우드 컴퓨팅과 인공지능에 힘입어 2000년 이후 50배 이상 확대됐다.6 이러한 시스템은 반도체, 커넥터, 냉각 시스템, 전력 인프라에 은을 많이 사용한다.
종합하면 이러한 추세는 은 수요가 장기 메가트렌드에 점점 더 뿌리내리고 있음을 보여주며, 은의 산업적 역할은 더 넓어지는 동시에 미래 경제에 구조적으로 내재화되고 있다.
#3 귀금속과 유사한 투자상의 이점
은은 금과 마찬가지로 안전자산의 특성을 보인다.
고인플레이션, 통화 가치 하락, 금융위기, 지정학적 긴장의 시기에 투자자들은 정부 발행 화폐와 직접 연결되지 않은 자산을 찾는 경향이 있다. 이런 환경에서 은은 금과 같은 방향으로 움직이는 경우가 많으며, 희소한 실물 자산에 대한 수요의 수혜를 입는다.
과거 시장 데이터를 보면 실질금리가 하락하거나 기대 인플레이션이 상승할 때 은 가격이 금과 함께 강세를 보이는 경우가 많았는데, 이는 비슷한 거시 동인을 반영한다.7
또 다른 중요한 특징은 분산 효과다.
은과 주식·채권 간의 상관관계는 역사적으로 낮았고, 특히 시장 스트레스 국면 등 일부 시기에는 음(-)의 상관관계를 보이기도 했다. 이는 전통 자산이 부진할 때 은이 가치를 유지하거나 오히려 상승하는 경우도 있어, 포트폴리오 전체의 변동성을 낮추는 데 도움이 될 수 있음을 의미한다.
멀티에셋 포트폴리오 연구에 따르면 은을 포함한 귀금속에 소규모로 배분하면 시장이 불안한 시기에 위험조정수익률이 개선될 수 있다.8
가격 접근성도 또 다른 이점이며, 특히 개인 투자자에게 그렇다. 온스당 가격으로 보면 은은 금보다 훨씬 저렴해, 소액 투자자도 의미 있는 익스포저를 쌓기가 더 쉽다.
금은 몇 온스만 사려 해도 큰 자본이 필요할 수 있지만, 은은 비교적 적은 금액으로 점진적으로 모아 갈 수 있다. 이러한 접근성 덕분에 은은 초기에 큰 자본을 투입하지 않고 귀금속 익스포저를 원하는 투자자에게 현실적인 진입 경로가 된다.
#4 금융상품이 넓힌 은 투자 접근성
현대 금융상품의 등장은 투자자가 은 시장에 참여하는 방식을 근본적으로 바꿔 놓았다.
과거에는 은에 투자하려면 실물 바나 주화를 사고, 안전한 보관처를 마련하고, 보험료를 내고, 매도 시 유동성 제약을 감수해야 했다. 상장지수펀드(ETF)의 발전은 이러한 마찰을 상당 부분 없앴다.
은 ETF를 통해 투자자는 실물 보유에 따르는 운영상 부담 없이 간단한 주식시장 거래로 은 가격에 대한 익스포저를 얻을 수 있다. 이러한 펀드는 통상 안전한 금고에 실물 은을 보관하거나 은 가격을 밀접하게 추종하며, 주식과 유사하게 일일 유동성, 투명한 가격, 규제 감독을 제공한다.
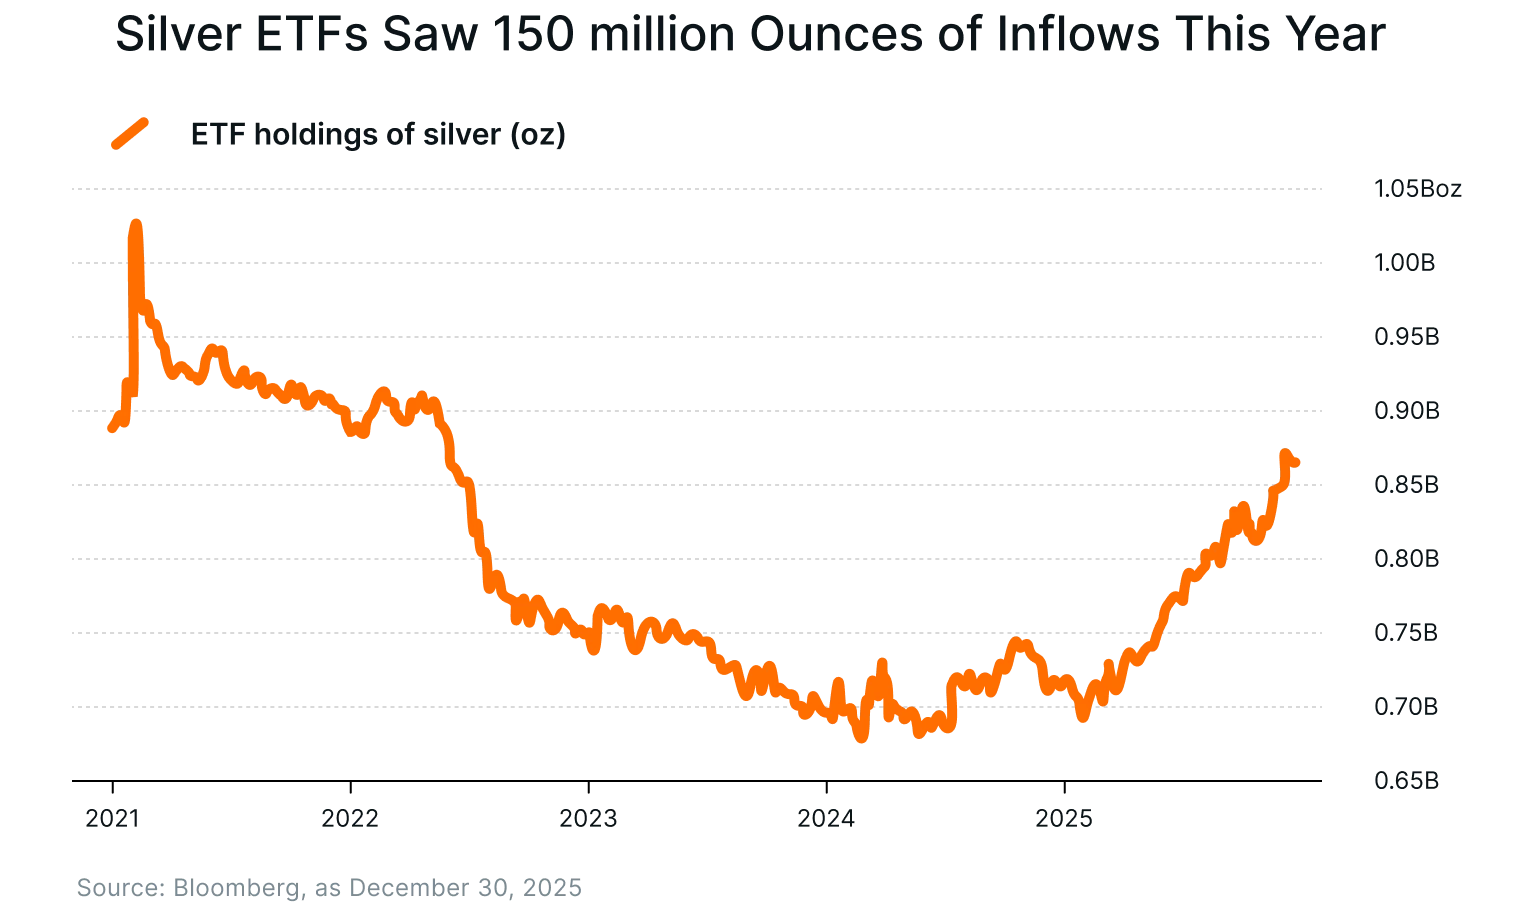
2025년 은 ETF에는 최근 몇 년 사이 가장 강한 연간 자금 유입이 나타났으며, 이는 은 가격이 수년래 최고치이자 사상 최고치에 도달한 시기와 맞물렸다. 실물 기반 은 상장지수펀드의 보유량은 올해 급증해 1억 5,000만 온스 이상 늘었다.9
전체 보유량은 2021년 레딧발 개인 투자 열풍 당시의 고점에는 여전히 못 미치지만, 유입 규모는 시장 흐름에 실질적인 영향을 줄 만큼 컸다.
블룸버그 집계에 따르면 ETF 보유량은 올해 한 달을 제외한 매달 증가했으며, 이러한 유입은 이미 타이트한 실물 시장에서 가용 공급을 잠식하는 데 일조했다.
이러한 참여의 용이성은 특히 개인 투자자에게 중요하다. 투자자는 선물 계약, 증거금 요건, 실물 금괴의 물류를 거치지 않고 일반 증권 계좌를 통해 은 익스포저를 사고팔 수 있다.
ETF를 통해 은을 주식, 채권 등 다른 자산과 함께 분산 포트폴리오에 쉽게 편입할 수도 있다. 진입 장벽을 낮추고 유동성을 개선함으로써, 금융상품은 은을 전문가용 자산에서 주식처럼 쉽게 접근·거래·관리할 수 있는 자산으로 바꿔 놓았다.
#5 여전히 귀금속에 우호적인 거시 여건
은의 최근 성과는 실질금리 하락 기대, 통화 변동성, 지정학적 불확실성 같은 우호적인 거시 여건뿐 아니라 지속적인 수급 불균형의 영향도 받았다.
업계 데이터에 따르면 글로벌 은 시장은 수년 연속 공급 부족 상태다. 2024년 총수요는 약 11억 6,000만 온스에 달한 반면 공급은 이에 못 미쳐 약 1억 5,000만 온스의 부족분이 발생했다.2
2025년 전망치 역시 강한 산업용·투자 수요와 제한된 광산 생산을 반영해 1억 1,700만~1억 4,900만 온스 범위의 큰 부족을 가리킨다.2
은 생산의 약 70%가 구리·납·아연 채굴의 부산물이기 때문에 공급은 구조적으로 타이트한 상태가 이어지고 있다.10 즉 해당 비철금속의 생산이 함께 늘지 않는 한 은 가격이 올라도 은 공급이 자동으로 늘지는 않는다. 그 결과 공급이 상대적으로 비탄력적이어서 가격이 수요 충격에 더 민감하다.
실물 시장의 타이트함은 점점 더 가시화되고 있다. 주요 거래 허브의 재고 감소와 런던 현물시장의 주기적인 경색으로 가용 물량을 구하기가 어려워지면서 프리미엄이 확대됐다.11 이러한 타이트함은 정책과 무역 흐름에 의해 증폭됐다.
은이 미국 핵심광물 목록에 포함되면서 전략적 중요성이 부각돼 가격을 뒷받침했다. 동시에 은에 새로운 관세가 부과될 수 있다는 우려로 올해 초 미국으로 금속이 대거 운송됐다.11 이러한 물량 이동은 다른 지역의 가용 물량을 고갈시켜 런던 현물시장의 유동성 경색에 일조했다.
종합하면 지속적인 구조적 공급 부족, 낮은 공급 탄력성, 변화하는 무역·정책 흐름이 공급 측 압박을 강화했다. 이처럼 타이트한 공급이 늘어나는 산업 수요 및 강한 투자자 관심과 맞물리면서, 은은 거시경제 변화와 실물 시장 제약 모두에 점점 더 민감해지고 있다.
관련 상품
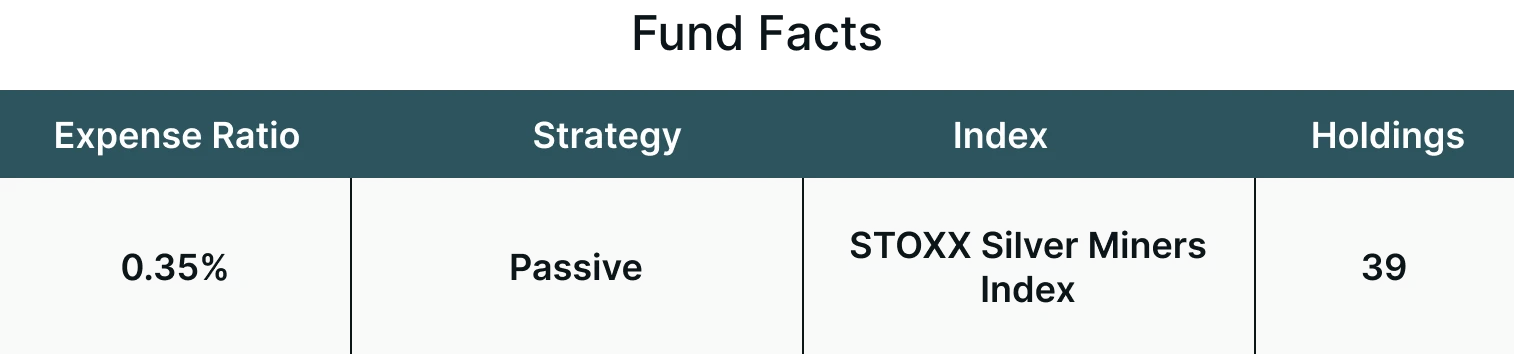
Themes Silver Miners ETF(티커: AGMI)는 은 채굴에서 매출을 올리는 기업을 선별하는 STOXX Global Silver Miners Index(STXSILVV)를 추종하는 것을 목표로 한다.
AGMI는 수수료 및 비용 차감 전 기준으로 STXSILVV 지수의 가격 및 수익률 성과에 대체로 부합하는 투자 결과를 제공하는 것을 목표로 한다.
결론
오늘날 은의 중요성은 전통적인 귀금속 사이클을 훨씬 넘어서는 힘에 의해 형성되고 있다. 청정에너지, 전기화, 디지털 인프라에서 커지는 은의 역할은 시장이 은을 평가하는 방식을 바꾸고 있으며, 지속적인 공급 제약은 가격 밑단에 구조적 긴장을 더하고 있다. 과거 주로 거시 불안에 따라 움직이던 은은 이제 실물경제가 재편되는 방식에 점점 더 큰 영향을 받고 있다.
투자자 입장에서 이는 관점의 변화를 의미한다. 은은 더 이상 불확실한 시기를 위한 헤지 수단에 그치지 않으며, 단순한 경기순환형 산업 원료도 아니다. 은은 여전히 확장 중인 기술·에너지 시스템에 수요가 뿌리내린, 장기적 전환과 연결된 소재가 됐다. 이제 은 익스포저는 수 세기 동안 은을 규정해 온 방어적 특성을 유지하면서 글로벌 성장의 진화에 참여하는 것을 의미한다.
수수료·비용, 보유 종목, 표준 성과, 위험 등 펀드에 관한 자세한 정보는 다음 웹사이트에서 확인하시기 바랍니다: https://themesetfs.com/etfs/agmi.
각주:
1Interactive Brokers, Platinum Up 130%, Silver Up 150% in 2025’s Historic Rally, 2026년 1월 7일 기준
2The Silver Institute, World Silver Survey, 2025년 4월 기준
3World Gold Council, Gold Demand Trends: Q3 2025, 2025년 10월 30일 기준
4CME Group, Four Major Drivers of the Gold- Silver Price Ratio, 2025년 6월 23일 기준
5Morgan Stanley, Gold vs Silver: 4 Key Differences You Should Know, 2025년 기준
6The Silver Institute, Silver, The Next Generation Metal, 2025년 12월 기준
7Discovery Alert, Fed QE Triggers Gold Silver Rally in 2025, 2025년 12월 12일 기준
8The role of precious metals in portfolio diversification during the Covid19 pandemic: A wavelet-based quantile approach, 2021년 12월 28일 기준
9Bloomberg, Here’s What to Watch for Silver’s Next Move After Wild Ride Past $80, 2025년 12월 30일 기준
10SFA Oxford, Silver, Critical Minerals and The Energy Transition
11Reuters, Perfect storm of factors propels silver to record high above $65/oz, 2025년 12월 17일 기준
*여기에 기술된 특정 투자는 Themes ETFs가 내린 모든 투자 결정을 대표하지 않습니다. 독자는 본문에서 확인·논의된 투자 결정이 수익을 냈거나 앞으로 수익을 낼 것이라고 가정해서는 안 됩니다. 여기에 제시된 특정 투자 조언 관련 언급은 예시 목적일 뿐이며, 향후 이루어질 투자를 반드시 대표하는 것은 아닙니다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.