각국이 재생에너지를 보완할 안정적인 저탄소 전력을 찾으면서 원자력이 다시 주목받고 있다. 전기화, AI 데이터센터, 산업 성장에 따른 전력 수요 증가로 이런 흐름에 탄력이 붙으면서 신규 원전 설비의 필요성도 커지고 있다.
Themes Uranium & Nuclear ETF(URAN) — 변화하는 에너지 지형의 이 영역에 대한 익스포저를 제공하도록 설계된 상품이다.
URAN은 우라늄 채굴·생산, 원자력 에너지·장비·기술·인프라 관련 기업에 분산된 익스포저를 제공하는 것을 목표로 하며, 이를 통해 투자자는 유동성 있는 단일 투자 수단으로 우라늄·원자력 시장을 형성하는 장기 구조적 추세에 참여할 수 있다.
핵심 요약
전기화, 디지털 인프라, 에너지 안보 우선순위에서 비롯된 구조적 수요 순풍이 세계 에너지 믹스에서 원자력의 역할을 강화하고 있는 반면, 우라늄 공급 증가는 수년간의 과소투자 이후 여전히 더디다.
원전 설비와 핵연료 주기 안보에 대한 정부 지원 확대와 긴 광산 개발 기간을 고려하면, 정책 방향과 공급 대응력이 우라늄 시장 전망의 핵심 변수로 남을 가능성이 크다.
#1 폭발적으로 늘어나는 원자력 수요
원자력은 안정적인 저탄소 기저부하 발전 수요에 힘입어 세계 전력 믹스에서 계속 중심적인 역할을 하고 있다.
현재 원자력은 약 440기의 원자로에서 세계 전력의 약 9%를 생산하고 있으며, 이는 세계 에너지 시스템에서 원자력이 확고한 위치를 차지하고 있음을 보여준다.1
성장이 더디다는 인식과 달리 원자력 발전량은 2024년 사상 최대인 2,667TWh를 기록했으며, 이는 기존 원전의 높은 가동률이 이어지고 있음을 반영한다.
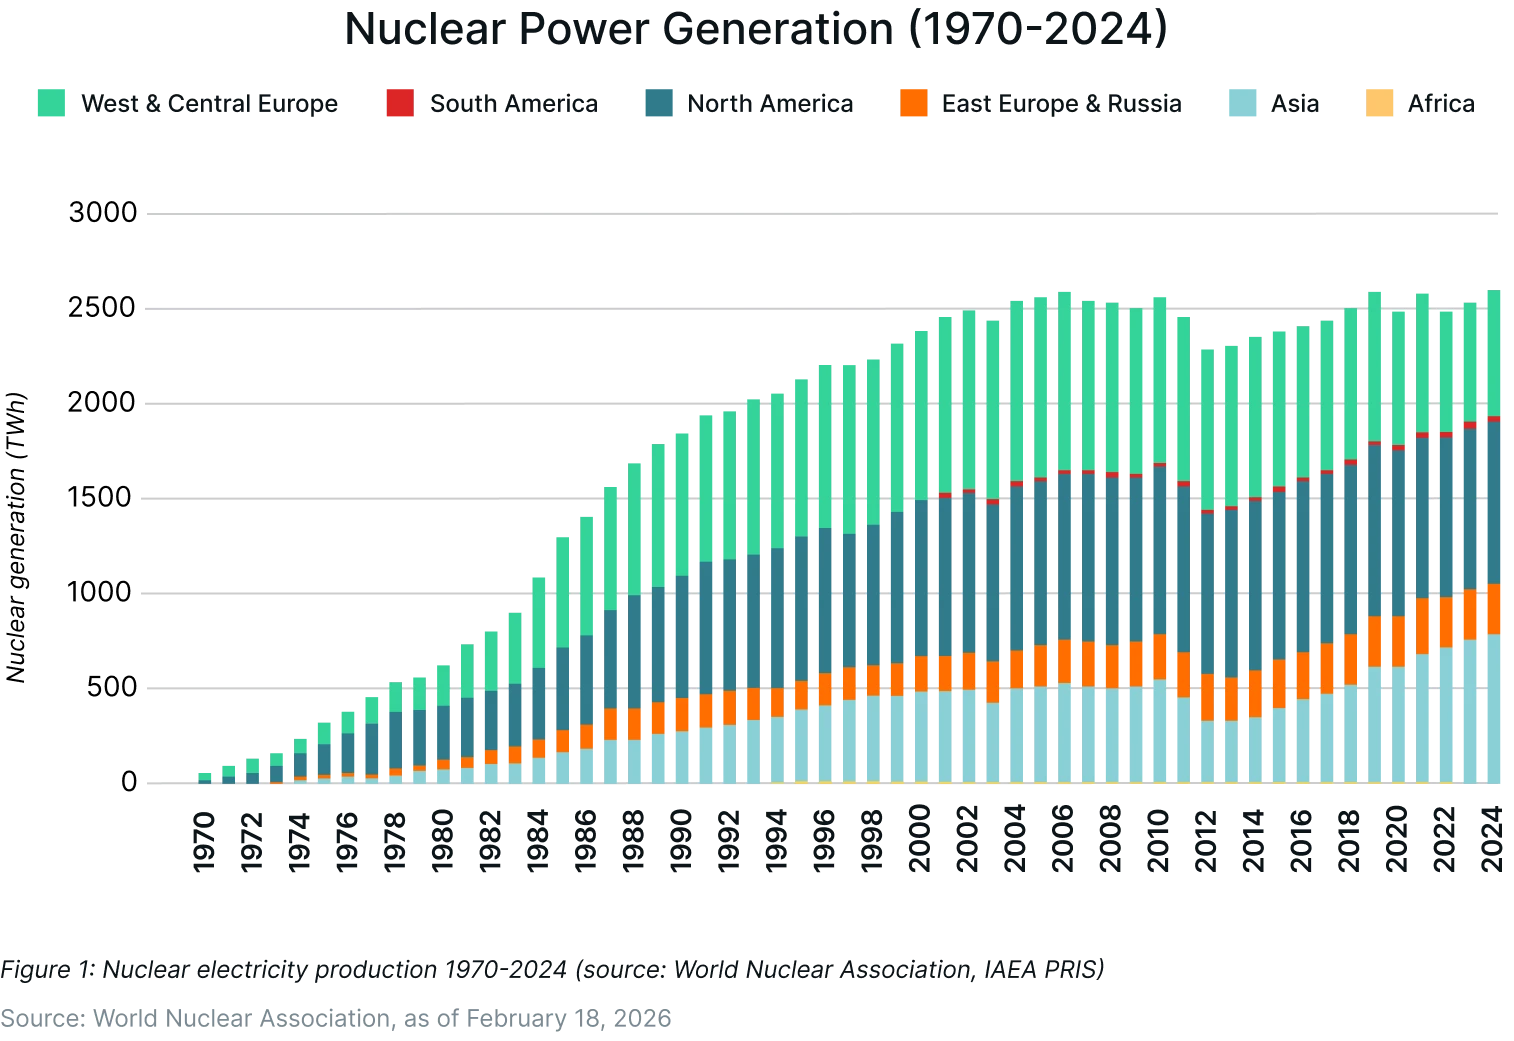
원자력의 중요성은 국가별로 보면 특히 뚜렷하다. 2024년 14개국이 전력의 4분의 1 이상을 원자력으로 생산했다.
프랑스는 전력의 약 70%를 원자력에서 얻고 있으며, 우크라이나·슬로바키아·헝가리는 전력의 절반 가량을 원자력 발전으로 충당한다. 과거 전력의 4분의 1 이상을 원자력에 의존했던 일본은 원자로 재가동이 진행됨에 따라 그 수준으로 돌아갈 것으로 예상된다.1
앞으로 신흥 디지털 인프라의 전력 수요는 가파르게 늘어날 것으로 예상된다. 국제에너지기구(IEA)는 기본 시나리오에서 세계 전력 수요가 2024년 415TWh에서 2030년 945TWh, 2035년 1,300TWh로 두 배 이상 늘어날 것으로 전망했다. 이 가운데 약 220TWh는 원자력이 공급할 것으로 예상된다.2
여러 기술 기업은 이미 미래 에너지 수요에 대비해 원자력 발전을 확보하는 데 나섰다. IEA는 신규 원전 설비 대부분이 2030년 이후에야 기여할 것으로 보고 있지만, 일부 기업은 기존·재가동·차세대 원전 설비와 연계된 계약을 추진하고 있다.
마이크로소프트(MSFT): 880MWe 규모 스리마일섬 1호기 재가동을 위한 20년 전력구매계약(PPA)
AWS: 탈렌에너지(TLN)와 장기 원자력 PPA 체결(초기 약 960MW)
아마존(AMZN): X-에너지의 Xe-100 소형모듈원전(SMR) 프로젝트에 투자 및 전력 인수 권리 확보
아마존: 노스애나 부지의 SMR 도입 검토를 위해 도미니언에너지(D)와 양해각서(MOU) 체결
메타(META): 일리노이주 원자력 전력 1,121MW에 대한 20년 PPA
구글(GOOGL): 카이로스파워와 SMR 보급 지원 계약(2035년까지 약 500MWe)
이런 배경에서 원전 설비는 확대될 것으로 전망된다. 기존·건설 중·계획 중인 프로젝트와 정책 주도 프로젝트가 실현되면 세계 원전 설비 용량은 2050년까지 약 1,446GWe에 이를 수 있다.2
#2 우호적인 정부 정책
원자력에 대한 정책 지원은 다자 차원과 국가 차원 모두에서 강화됐으며, 이는 원자력과 우라늄 핵연료 주기의 수요 전망을 뒷받침하고 있다.
2023년 12월 유엔 제28차 기후변화당사국총회(COP28)에서 25개국 정부가 '원자력 3배 확대 선언'에 서명하고, 2050년까지 원전 설비를 세 배로 늘리는 세계 목표를 지지하기로 약속했다. 이 선언은 탄소중립 달성과 1.5°C 기후 목표 유지에서 원자력의 역할을 인정하는 한편, 깨끗하고 급전 가능한 기저부하 전원으로서의 중요성도 강조했다.2
이 선언은 세계 가동 가능 원전 설비가 393GWe였던 2020년을 기준 연도로 삼으며, 이를 세 배로 늘리면 2050년까지 약 1,200GWe가 된다. 업계도 보조를 맞춰 130개 원자력 기업이 3배 확대 목표를 지지하겠다고 약속했다.2
각국 정책도 이 흐름을 강화하고 있다. 2025년 5월 미국은 현재 약 100기가와트인 국내 원전 설비를 2050년까지 400기가와트로 네 배 늘리는 것을 목표로 하는 행정명령을 발표했다.3
정책 지원은 핵연료 주기로도 확대되고 있다. 2026년 1월 미국 에너지부는 국내 우라늄 농축 역량을 복원하고 우라늄 공급망을 지원하기 위해 27억 달러의 자금을 지원한다고 발표했다.4
민간 자본도 정책 우선순위에 보조를 맞추고 있다. 2024년 카메코(CCJ)와 브룩필드는 핵연료 공급망 강화에 초점을 맞춘 미국 정부와의 전략적 파트너십을 구축했다.5
중국, 인도, 러시아, 튀르키예, 남아프리카공화국 등 다른 나라들도 화석연료 의존도를 줄이고 안정적인 기저부하 발전을 확보하기 위한 노력의 일환으로 원자력 확대 계획을 내놓았다.2
#3 단기 공급 부족
수요 가시성이 개선되고 있음에도 우라늄 시장은 후쿠시마 사고 이후 수년간 이어진 과소투자로 구조적으로 타이트한 것으로 널리 평가된다. 원자로 수요가 안정되고 증가하기 시작하면서 공급은 이를 따라잡는 데 어려움을 겪고 있다.
업계 분석에 따르면 세계 우라늄 소요량은 2030년 8만 6,000톤, 2040년 15만 톤으로 늘어날 수 있는 반면, 대규모 신규 투자가 없으면 같은 기간 기존 광산의 생산량은 약 50% 줄어들 수 있다.⁶ 신규 우라늄 광산의 인허가와 개발에 흔히 10년 이상 걸리는 긴 리드타임도 공급 대응 속도를 더욱 제약한다.
단기 시장 동향도 수급이 빡빡해지고 있음을 반영한다. 미국의 우라늄 생산량은 연간 약 100만 파운드로 5,000만 파운드가 넘는 소비량에 비해 미미한 수준이어서 수입 의존이 계속되고 있다.⁸
생산업체들의 공급 규율도 수급을 더 빡빡하게 만들었다. 세계 최대 우라늄 생산업체인 카자흐스탄의 카자톰프롬은 시장 중심 생산 전략을 이유로 2026년 생산량을 약 10%(세계 1차 공급의 약 5%에 해당) 줄일 계획이라고 발표했다.⁷ 이는 수요 기대가 개선되는 상황에서도 1차 공급의 탄력성이 제한적이라는 점을 보여준다.
애널리스트들은 또한 신규 공급이 나오지 않으면 이런 흐름이 단기적으로 2,000만 파운드 규모의 시장 공급 부족으로 이어질 수 있다고 경고했다.⁹
장기적으로 시장은 더 폭넓은 광산 확장을 필요로 할 것으로 예상되지만, 프로젝트 일정과 자본 집약도를 고려하면 공급 확대는 단계적으로 이루어질 가능성이 크다.¹⁰
투자자에게 이런 공급 동향은 원자로 수요가 변화하고 신규 광산 설비가 개발 파이프라인을 거쳐 진행되는 동안 계속 주시해야 할 중요한 변수로 남을 가능성이 크다.
#4 전략적 핵심광물 지위
미국, EU와 그 동맹국들이 우라늄을 핵심광물로 지정한 것은 함정 추진부터 전력망에 이르기까지 국가 안보와 방위 분야에서 우라늄의 중요성이 커지고 있음을 보여준다.
이에 따라 각국 정부는 특히 2022년 이후 공급망 차질을 겪은 뒤 해외 공급업체 의존도를 줄이기 위해 전략 비축을 늘리고 탐사에 자금을 지원하고 있다.
이런 분류는 신규 광산에 대한 수십억 달러 규모의 공적 자금, 세제 혜택, 인허가 간소화를 이끌어 내고 있으며, 이는 희토류에 제공된 정책 지원과 비슷하다. 또한 우라늄을 일부 측면에서 석유에 견줄 만한 지정학적 헤지 수단으로 자리매김하게 한다.
트럼프 대통령의 2025년 행정명령이 국내 핵심광물을 우선시하면서, 공급의 약 95%를 수입에 의존하는 시장에서 미국 생산업체들은 단기적인 수혜를 볼 수 있다.
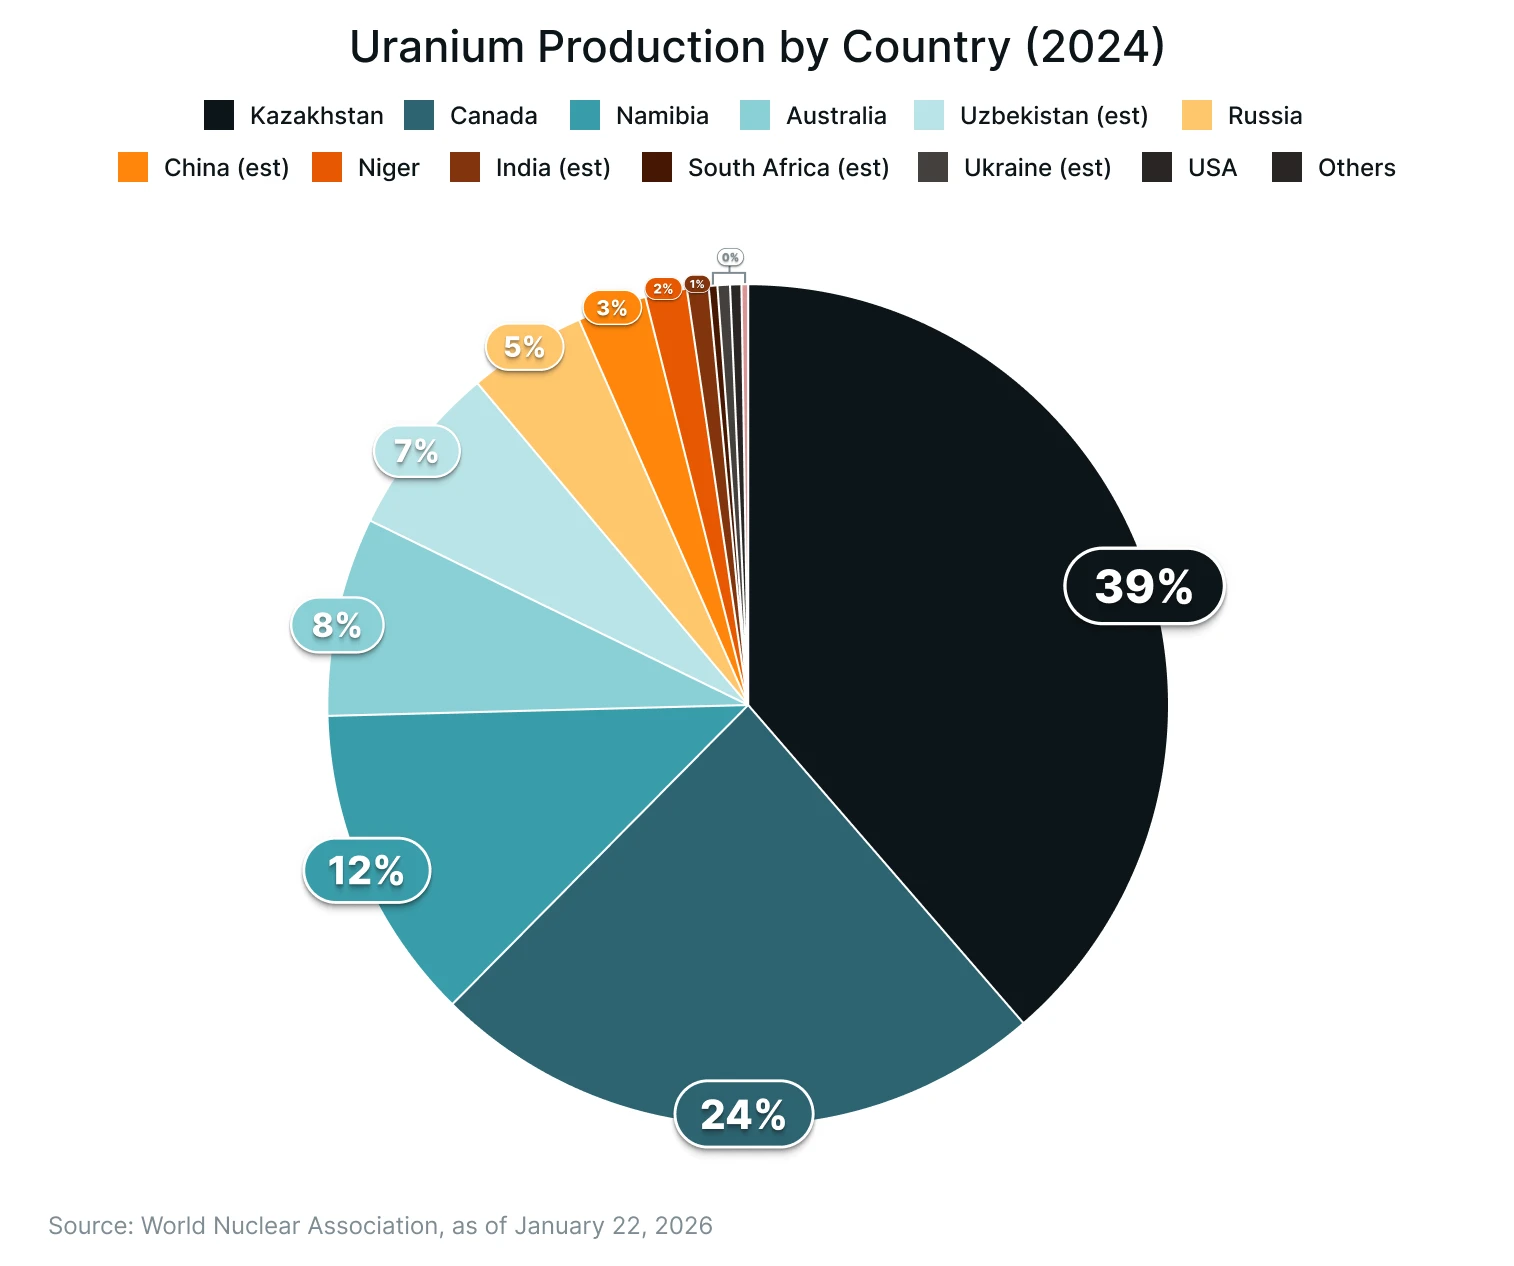
공급 측면에서는 카자흐스탄이 세계 우라늄 광산 생산량의 약 40%를 차지하는 압도적 생산국이며, 캐나다와 나미비아가 합쳐 상당한 비중을 추가로 차지한다.¹¹
주요 생산 지역이 상대적으로 적다는 점은 핵연료에 의존하는 전력회사와 정부에게 공급 다변화의 중요성을 더욱 부각한다.
자원 가용성은 전망에 또 다른 측면을 더한다. 확인된 세계 우라늄 자원은 대부분의 시나리오에서 장기 수요를 충족하기에 충분한 것으로 일반적으로 평가되지만, 신규 공급을 가동하려면 대개 긴 인허가 기간, 지속적인 자본 투자, 우호적인 가격 신호가 필요하다.¹²
지질학적 자원은 충분하지만 프로젝트 개발이 더딘 이 조합 때문에 정책 입안자들은 계속 연료 안보에 주목하고 있다.
미국에서 원자력은 여전히 발전량에서 의미 있는 비중을 차지하지만, 국내 우라늄 자원은 세계 매장량의 일부에 불과하다.⁴ 이런 수입 의존은 국내 핵연료 주기 강화에 대한 정책적 관심을 높였다.
이런 노력의 일환으로 미국 에너지부의 HALEU 가용성 프로그램은 차세대 원자로에 쓰이는 고순도 저농축 우라늄(HALEU)의 국내 생산 역량을 구축하고 해외 농축 서비스 의존도를 낮추는 것을 목표로 한다.¹³
투자자 관점에서 우라늄의 전략적 분류는 정책 방향, 핵연료 주기 투자, 농축 역량 확대, 공급 다변화가 시장에서 계속 주시해야 할 핵심 요인으로 남을 것임을 시사한다.
#5 확대되는 투자자 접근성
이처럼 정책과 공급 여건이 빡빡해지는 가운데, 우라늄 테마에 대한 투자자 접근성도 의미 있게 넓어졌다.
과거에는 익스포저가 주로 광산주나 불투명한 실물 시장에 국한됐다. 현재는 거래소 상장 상품과 실물 우라늄 펀드 덕분에 더 다양한 투자자가 이 테마에 접근할 수 있게 됐다.
시장 가격은 이미 되살아난 관심을 반영하고 있다. 우라늄 현물 가격은 2026년 초 일시적으로 파운드당 100달러를 넘었다가 진정됐으며, 최근에는 파운드당 80달러대 중반에서 거래되고 있다.14 이는 지난 10년간 이어진 장기 저점에서 가파르게 회복한 것이다.
역사적으로 우라늄 가격은 과소 조달 국면 이후 전력회사들이 장기 계약을 재개하는 시기에 재평가되는 경향이 있었다.5
주식은 추가적인 레버리지 효과를 제공한다. 우라늄 광산업체는 대개 가격 변동에 대한 영업 민감도가 높아, 가격 상승기에는 이익과 밸류에이션이 빠르게 확대될 수 있지만 그만큼 위험도 크다.
관련 상품
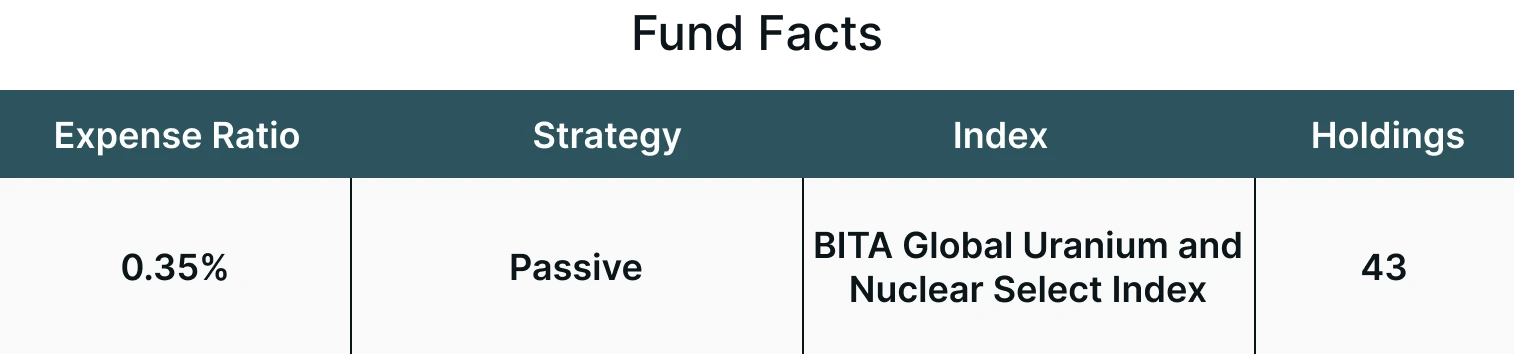
Themes Uranium & Nuclear ETF(URAN)는 BITA Global Uranium and Nuclear Select Index(BGUNSI)를 추종하는 것을 목표로 한다. 이 지수는 우라늄 채굴·탐사·정련·가공·로열티와 원자력 에너지·장비·기술·인프라에서 매출을 올리는 기업을 선별한다.
URAN은 수수료와 비용 차감 전 기준으로 BGUNSI 지수의 가격 및 수익률 성과에 대체로 상응하는 투자 성과를 제공하는 것을 목표로 한다.
결론
전기화, 디지털 인프라, 에너지 안보 우선순위에 따라 전력 수요가 늘면서 원자력은 장기 발전 믹스의 일부로 점점 재조명받고 있다.
그러나 공급 측면의 변화는 훨씬 더뎠다. 신규 우라늄 생산은 가동하기까지 여전히 어렵고 시간이 많이 걸리며, 생산은 비교적 소수의 지역에 집중돼 있다. 이 때문에 시장은 과거보다 원자로 수요와 전력회사 조달의 변화에 더 민감해졌다.
포트폴리오 관점에서 우라늄·원자력 익스포저는 전통적인 원자재 사이클에만 의존하지 않고 이런 구조적 전력 수요 추세에 대한 민감도를 제공한다.
다만 이 섹터는 여전히 전력회사의 계약 활동, 원자로 건설 진행, 농축 역량, 정부 정책과 밀접하게 연동돼 있다.
수요 증가가 신규 공급 및 핵연료 주기 투자 속도와 어떻게 맞물리는지 추적하는 것이 우라늄 시장의 향방을 평가하는 데 계속 핵심이 될 것이다.
수수료·비용, 보유 종목, 표준화 성과, 위험 등 펀드에 관한 자세한 정보는 https://themesetfs.com/etfs/uran에서 확인할 수 있습니다.
각주:
*분산투자가 위험을 제거하지는 않습니다. 투자자는 지수에 직접 투자할 수 없습니다.
1World Nuclear Association, Nuclear Power in the World Today, 2026년 2월 18일 기준
2World Nuclear Association, World Nuclear Outlook Report, 2026년 1월 22일 기준
3World Nuclear News, Trump sets out aim to quadruple US nuclear capacity, 2025년 5월 24일 기준
4US Department of Energy, U.S. Department of Energy Awards $2.7 Billion to Restore American Uranium Enrichment, 2026년 1월 5일 기준
5Cameco, Cameco and Brook-eld establish transformational partnership with United States Government, 2025년 10월 28일 기준
6Financial Times, Uranium Shortfall Threatens Nuclear Energy Renaissance, 2025년 9월 5일 기준
7World Nuclear News, Kazatomprom to lower uranium production in 2026, 2025년 8월 22일 기준
8Reuters, Is the US uranium market about to go nuclear in 2026?, 2026년 1월 14일 기준
9MarketWatch, This Perfect Storm Could See Uranium Prices Bounce Back to The Year’s Highs Above $100 A Pound, 2024년 8월 28일 기준
10S&P Global, Uranium’s next decade: from tight supply to a broader mining boom, 2026년 2월 18일 기준
11World Nuclear Association, Uranium Production by Country, 2026년 1월 20일 기준
12World Nuclear Association, Supply of Uranium, 2025년 12월 9일 기준
13U.S. Department of Energy, HALEU Availability Program
14TradingEconomics, Uranium Price Data, 2026년 기준
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
작성자 Ayesha Shetty
필자는 Themes Management Company LLC의 미국 계열사인 Leverage Shares LLC와 계약 관계에 있습니다. Leverage Shares LLC는 계열사 간 서비스 계약에 따라 Themes에 일부 서비스를 제공합니다.